


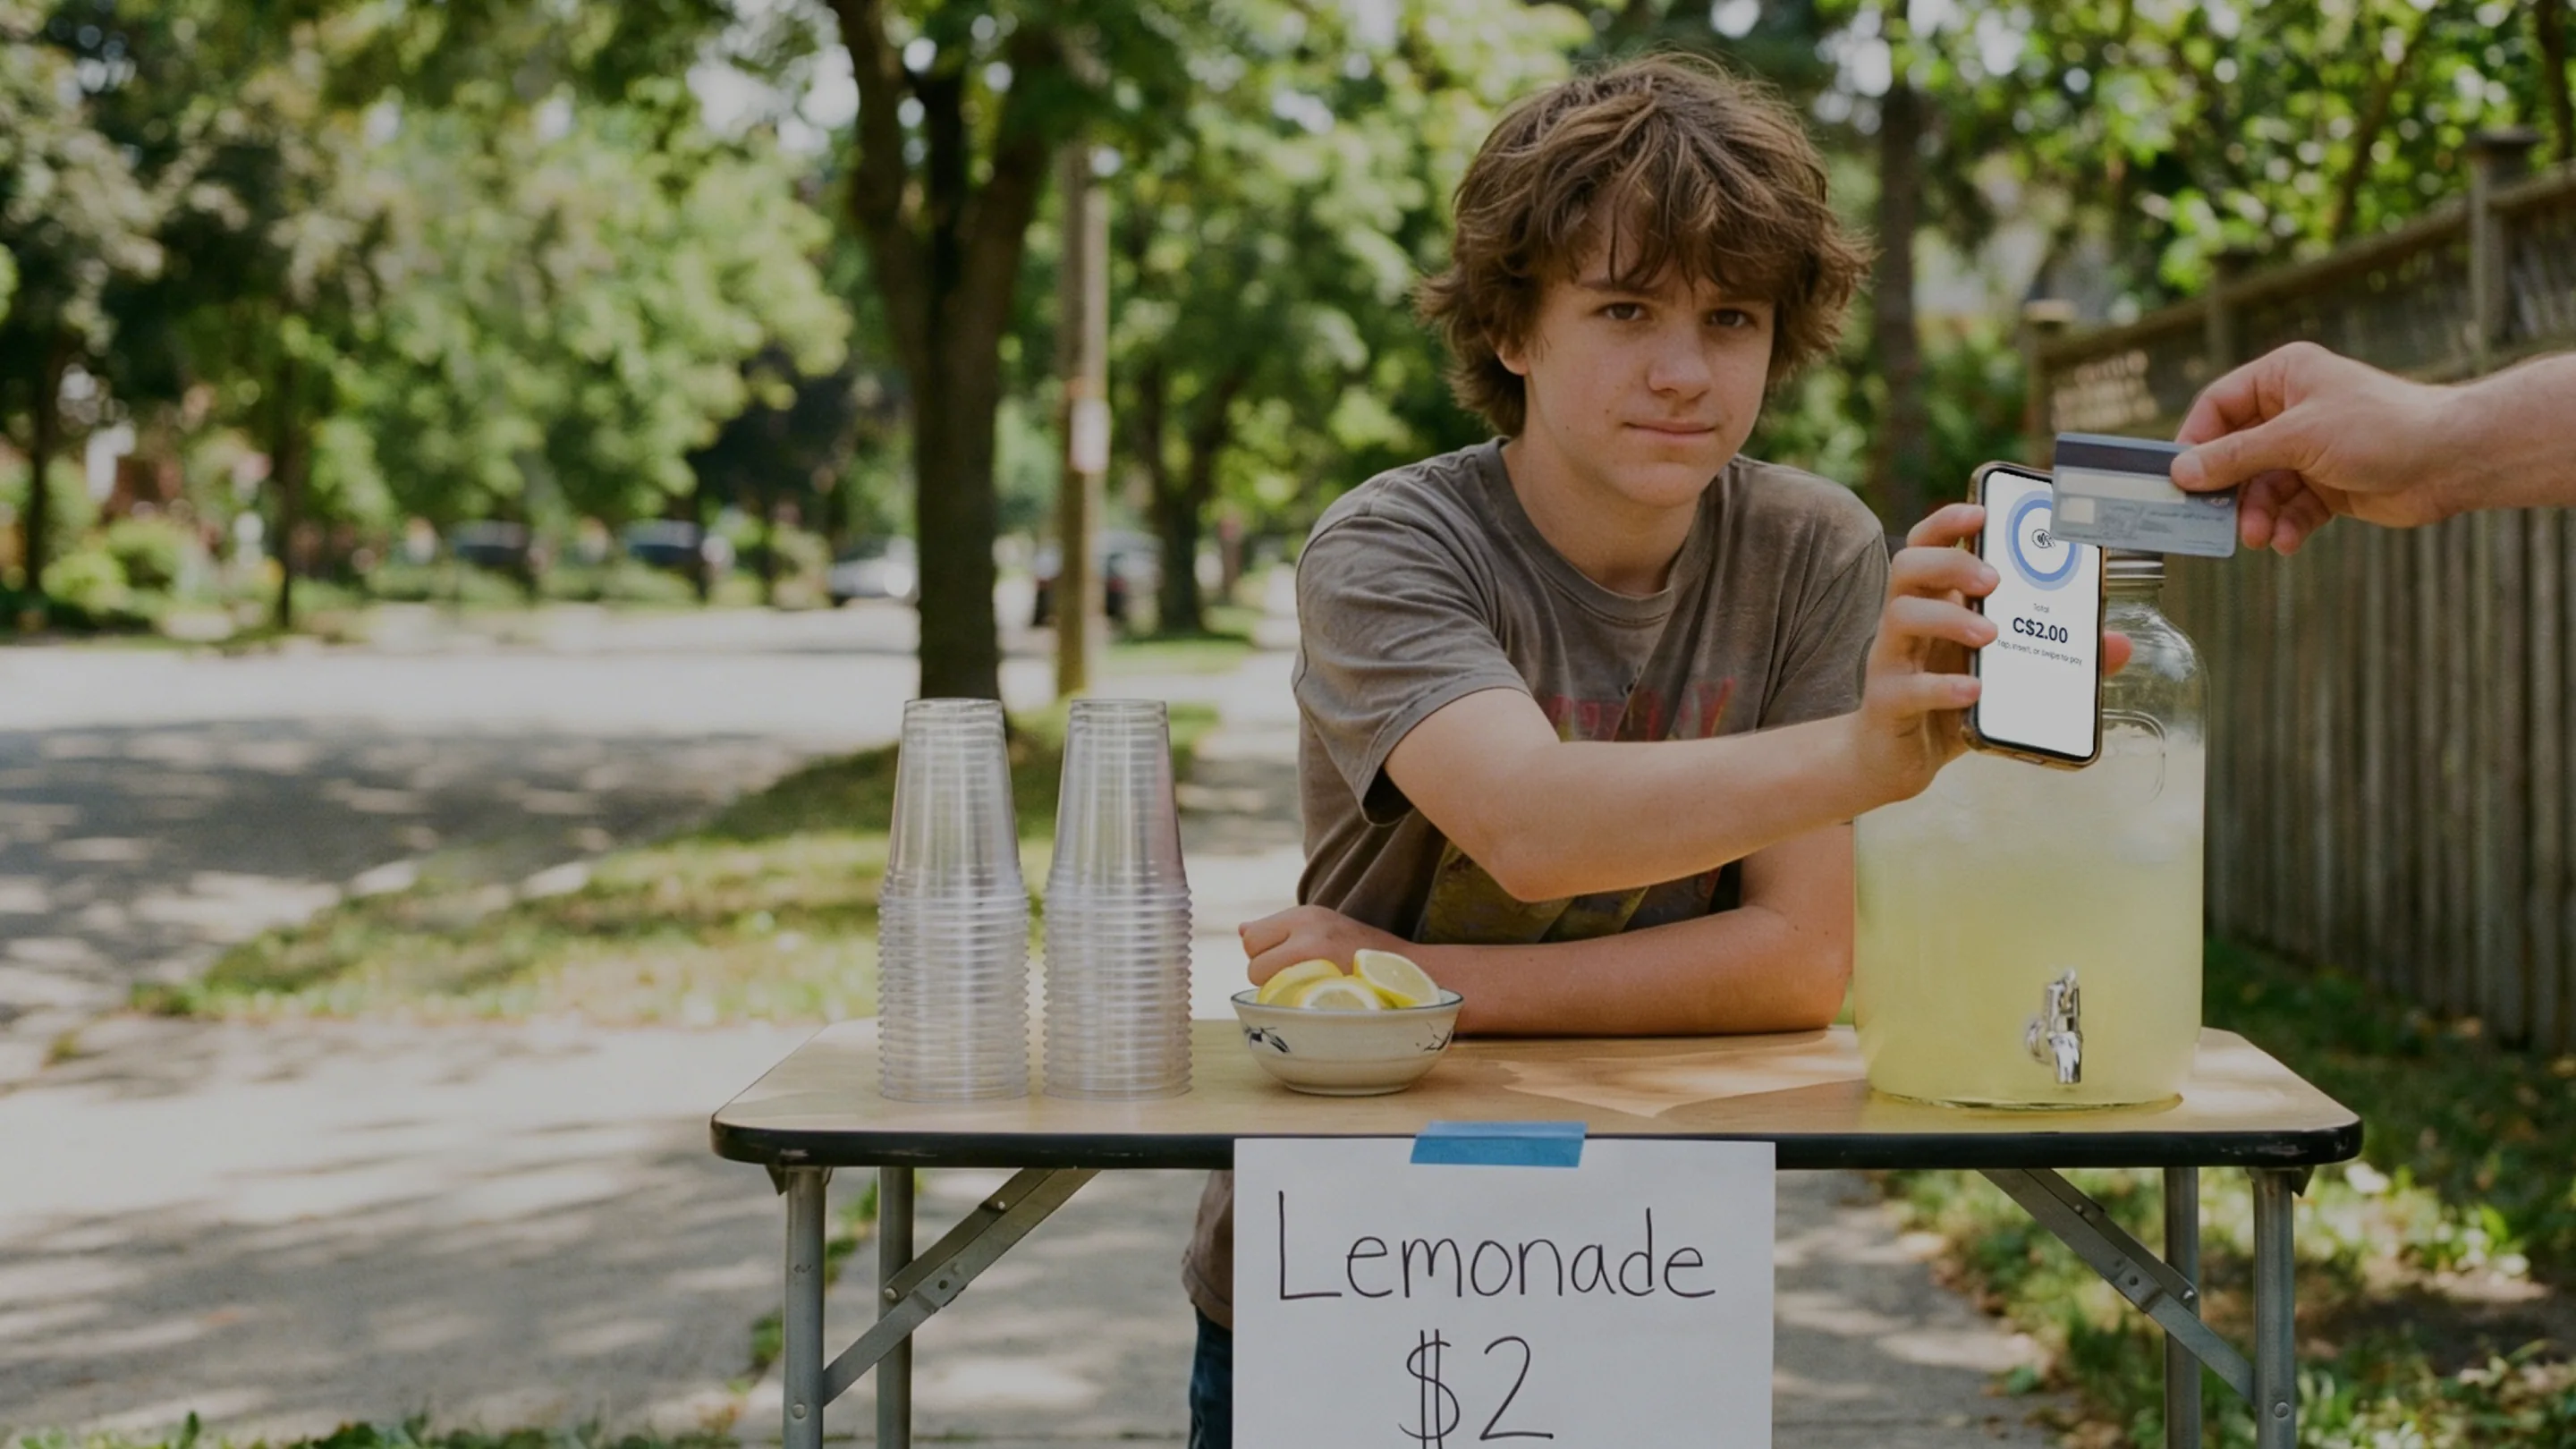
Por que os pagamentos com cartão falham (e como corrigi-los rapidamente)
Cada pagamento com cartão com falha ocorre em um de três pontos: o banco do cliente, seu hardware e conexão, ou sua própria configuração. Veja como identificar com qual problema você está lidando e a solução mais rápida para cada um.


Os pagamentos com cartão falham em um de três pontos: o banco do cliente, seu hardware e conexão, ou sua própria configuração de pagamento. Esse é o mapa completo. O problema é que a tela no balcão raramente informa qual deles você está enfrentando, então o mesmo cartão é passado cinco vezes enquanto a fila só cresce. Classificar as falhas pelo local onde ocorrem transforma um momento estressante em uma solução que leva menos de um minuto.
Existe também um quarto tipo de falha que a maioria dos lojistas nunca percebe no balcão. Mais sobre isso abaixo, porque é a falha mais cara.
Quem realmente recusa um pagamento com cartão?
O banco do cliente, chamado de emissor, toma quase todas as decisões de recusa. Seu terminal é apenas o mensageiro. Quando a tela exibe "recusado", o pagamento chegou ao banco e o banco disse não: saldo insuficiente, suspeita de fraude, cartão vencido, PIN incorreto ou limite de compras excedido. Algumas recusas retornam com o famoso e pouco útil "do not honor" (não honrar), que é o jargão bancário para "não, e não vamos dizer o motivo".
O que importa no balcão é que nada do seu lado corrige uma recusa do emissor. A jogada rápida é tentar novamente uma única vez e, em seguida, solicitar outro cartão ou método de pagamento. Se o pagamento por aproximação falhar, peça ao cliente para inserir o cartão, já que um filtro de fraude às vezes é liberado em uma segunda tentativa ou por um modo de entrada diferente. Duas recusas no mesmo cartão significam que você deve parar. Nunca especule sobre o motivo em voz alta. Uma brincadeira sobre conta vazia faz você perder um cliente recorrente mais rápido do que a própria recusa.

Por que os pagamentos falham antes mesmo de o banco ver o cartão?
Porque um pagamento presencial precisa que seu leitor, seu POS e sua conexão com a internet funcionem perfeitamente ao mesmo tempo. Quando um deles falha, você recebe um erro ou tempo limite esgotado em vez de uma recusa. Os culpados usuais: o Wi-Fi oscilou, o leitor perdeu o emparelhamento, a bateria acabou no meio do expediente ou o aplicativo está rodando em uma versão desatualizada há três atualizações.
Essas falhas cabem a você resolver, e a maioria leva menos de um minuto. Verifique a conexão primeiro, pois é a causa mais comum. Reinicie o leitor. Emparelhe-o novamente se ele continuar recusando, pois os códigos de emparelhamento podem expirar. O guia de solução de problemas do seu leitor mostra os passos exatos.
A solução mais profunda é ter um plano de contingência. Um celular compatível pode aceitar pagamentos sem contato diretamente com o pagamento por aproximação, sem necessidade de hardware extra. Para clientes que podem aguardar, você pode receber o pagamento com cartão por telefone ou enviar um link de pagamento. Pagamentos sem cartão presente (digitando o número do cartão em vez de aproximar ou inserir) geralmente possuem taxas mais altas e maior risco de fraude, portanto, trate a digitação manual como um pneu sobressalente, não como o uso diário.

Quando a sua própria configuração é o problema?
Quando os pagamentos falham de forma consistente, e não aleatória. Falha em todos os cartões aponta para um problema na sua conta, não nos bancos: verificação de conta incompleta, retenção na sua conta de estabelecimento (a conta que permite aceitar cartões), software desatualizado ou um tipo de pagamento mal configurado. Se o leitor estiver bom, a internet estiver boa e nada passar, verifique o status da sua conta antes de mexer em qualquer cabo.
E há também a falha silenciosa. Um pagamento pode parecer concluído no balcão e ser estornado dias depois, geralmente porque foi interrompido entre a autorização (o banco aprovando a cobrança) e a captura (o dinheiro realmente se movimentando). Sem mensagem de erro, sem aviso sonoro, apenas uma venda que nunca entra nos seus depósitos. A única defesa confiável é a reconciliação, o que significa comparar seus registros de vendas com seus repasses reais. Faça disso um hábito diário. Ler o seu extrato de adquirente linha por linha uma vez por mês também ajuda a identificar vazamentos mais lentos.

Como resolver um pagamento com cartão recusado rapidamente?
Leia a tela primeiro. A mensagem indica o tipo de falha:
"Recusado" significa que o banco disse não. Tente novamente uma vez e depois mude para outro cartão ou método. Não tente uma terceira vez.
Erro ou tempo limite esgotado significa que o pagamento nunca chegou ao banco. Verifique a internet, reinicie o leitor e emparelhe novamente, se necessário.
Falhas repetidas em todos os cartões significam que o problema está na sua configuração. Verifique o status da sua conta e a versão do aplicativo.
Terminal totalmente fora do ar? Recorra ao pagamento por aproximação em um celular, pagamento digitado ou link de pagamento.
Independentemente do que aconteceu, verifique a venda nos seus registros de transação ao fechar o dia. Uma lista de pagamentos com status claros, como a descrita em Gerenciando Pagamentos e Contestações, é onde as falhas silenciosas são capturadas.
A prevenção sai mais barata que a resolução de problemas. Mantenha o leitor carregado e atualizado, saiba qual é a sua alternativa de pagamento antes que o movimento do almoço o teste e trate a reconciliação como um hábito diário, e não como uma surpresa de fim de ano. Se você ainda está fazendo a transição a partir do pagamento apenas em dinheiro, a transição suave da caixa de dinheiro para o POS ajuda a criar esses hábitos desde o primeiro dia.
Afinal, por que os pagamentos com cartão falham?
Porque uma de três etapas falhou: o banco disse não, a conexão caiu ou a configuração estava errada. A regra geral: "recusado" significa problema no banco, "erro" significa problema no seu equipamento, e silêncio significa verificar seus registros. Os pagamentos são a única parte da estrutura da loja que precisa funcionar perfeitamente todas as vezes, e é por isso que o Final trata o Final Pay como infraestrutura essencial, reunindo transações, reembolsos e contestações em um só lugar no Merchant Hub, em vez de ser um recurso secundário. Se você quiser se aprofundar sobre o que compõe uma estrutura de checkout confiável, comece descobrindo o que a infraestrutura de pagamento realmente inclui.
Perguntas frequentes
O que significa "do not honor" (não honrar) em uma maquininha de cartão?
Significa que o banco do cliente recusou a cobrança sem fornecer um motivo específico. Nada do lado do estabelecimento resolve isso: tente novamente uma vez e, se persistir, peça outro cartão ou meio de pagamento.
Devo tentar passar novamente um cartão recusado?
Uma vez. Alertas temporários de fraude às vezes são liberados em uma segunda tentativa ou com um modo de entrada diferente, como inserir em vez de aproximar. Duas recusas no mesmo cartão significam que a resposta do banco é definitiva no momento, então mude o meio de pagamento.
Por que meu leitor de cartão continua mostrando erro de conexão?
O leitor não consegue se conectar à internet ou ao seu POS, portanto o pagamento nunca chega ao banco. Verifique o Wi-Fi primeiro, reinicie o leitor e emparelhe-o novamente com um novo código se o erro persistir.
Por que uma venda pareceu concluída, mas nunca apareceu nos meus depósitos?
Um pagamento pode ser interrompido entre a autorização (aprovada pelo banco) e a captura (movimentação do dinheiro), parecendo concluído no balcão, mas sendo estornado depois. Faça a reconciliação das vendas com os repasses regularmente e informe qualquer divergência ao suporte com os detalhes da transação.
Ainda posso aceitar pagamentos com cartão se o terminal estiver fora do ar?
Sim. Um smartphone compatível pode aceitar pagamentos por aproximação com o tap to pay, ou você pode digitar os dados do cartão recebidos por telefone ou enviar um link de pagamento. Pagamentos sem cartão presente costumam ter taxas mais altas e maior risco de fraude, portanto, use-os como alternativa de emergência.