


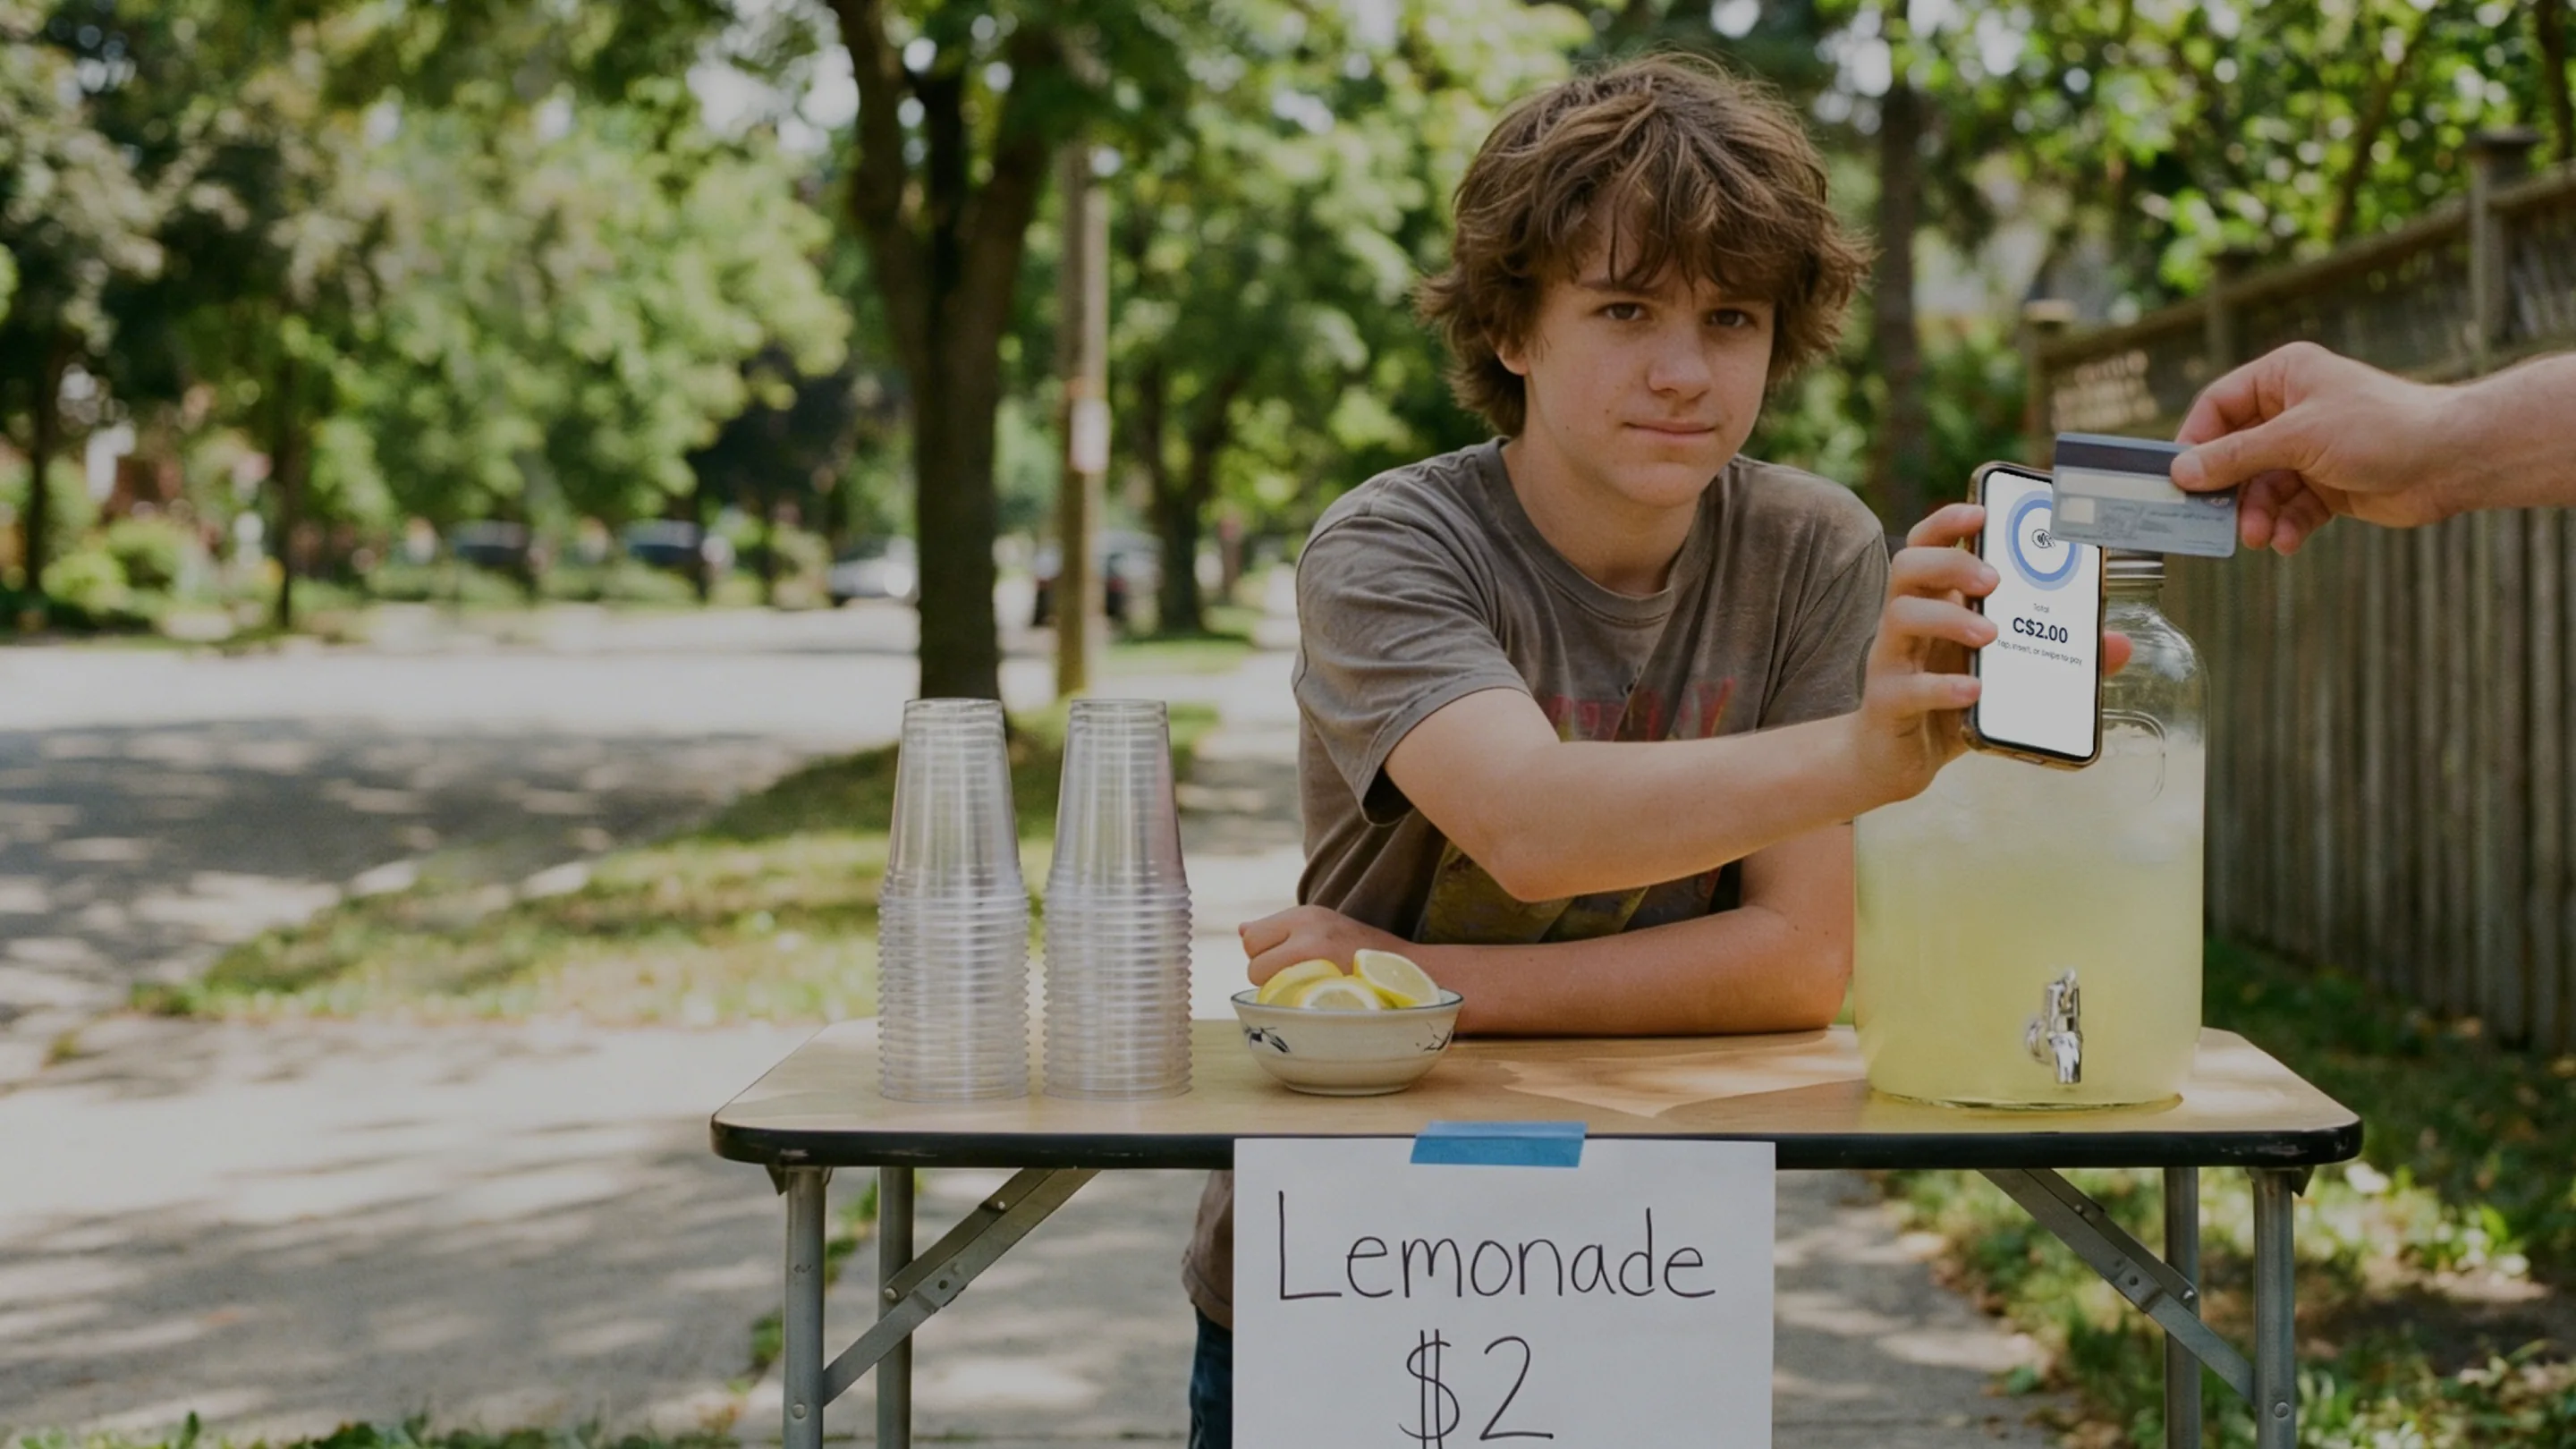
De ce eșuează plățile cu cardul (și cum să le rezolvi rapid)
Fiecare plată eșuată cu cardul se blochează într-unul dintre cele trei puncte: banca clientului, hardware-ul și conexiunea ta sau propria configurație. Iată cum să identifici problema și cea mai rapidă soluție pentru fiecare situație.


Plățile cu cardul eșuează într-unul din trei locuri: banca clientului, hardware-ul și conexiunea ta sau propria configurație de plată. Aceasta este întreaga hartă a problemelor. Dificultatea este că ecranul de la casă îți spune rareori care este cauza exactă, așa că reîncerci același card de cinci ori în timp ce coada crește. Sortarea eșecurilor în funcție de locul în care apar transformă un moment stresant într-o rezolvare de sub un minut.
Există și un al patrulea tip de eroare pe care cei mai mulți comercianți nu îl observă la casă. Detalii mai jos, pentru că este cel mai costisitor.
Cine respinge de fapt o plată cu cardul?
Banca clientului, numită bancă emitentă, ia aproape fiecare decizie de respingere. Terminalul tău este doar un intermediar. Când pe ecran apare mesajul de respingere, plata a ajuns la bancă și banca a spus nu: fonduri insuficiente, o alertă de suspiciune de fraudă, un card expirat, un cod PIN greșit sau o limită de cheltuieli depășită. Unele respingeri vin însoțite de faimosul mesaj inutil „do not honor” (refuz de onorare), care este limbajul bancar pentru „nu, și nu spunem de ce”.
Ce contează la tejghea este că nimic din ce faci tu nu poate remedia o respingere venită de la banca emitentă. Cea mai rapidă opțiune este o singură reîncercare, apoi solicitarea unui alt card sau a unei alte metode de plată. Dacă plata contactless (tap) eșuează, roagă clientul să introducă cipul cardului, deoarece un filtru antifraudă se poate debloca la a doua încercare sau la un mod diferit de citire. Două respingeri pe același card înseamnă oprire. Nu specula niciodată motivul cu voce tare. O glumă despre un cont gol te poate costa un client fidel mult mai repede decât respingerea în sine.

De ce eșuează plățile înainte ca banca să vadă cardul?
Pentru că o plată în persoană necesită ca cititorul, POS-ul și conexiunea la internet să funcționeze simultan. Când una dintre acestea pică, primești o eroare sau un mesaj de depășire a timpului în loc de o respingere. Cauzele frecvente: conexiunea Wi-Fi a întrerupt scurt, cititorul a pierdut asocierea Bluetooth, bateria s-a descărcat în timpul turei sau aplicația rulează o versiune veche de acum trei actualizări.
Aceste erori depind de tine și pot fi remediate, majoritatea în mai puțin de un minut. Verifică mai întâi conexiunea, deoarece este cea mai comună cauză. Repornește cititorul. Asociază-l din nou dacă refuză să funcționeze, deoarece codurile de asociere pot expira. Ghidul de depanare al cititorului tău prezintă pașii exacți.
Soluția pe termen lung este o cale de rezervă. Un telefon compatibil poate primi plăți contactless direct prin Tap to Pay, fără hardware suplimentar. Pentru clienții care pot aștepta, poți prelua plata cu cardul prin telefon sau poți trimite un link de plată. Plățile fără card prezent (tastarea numărului de card în loc de citire fizică) au de obicei comisioane mai mari și risc crescut de fraudă, așa că tratează introducerea manuală ca pe o roată de rezervă, nu ca pe soluția zilnică.

Când este problema chiar din configurația ta?
Atunci când plățile eșuează constant, nu doar aleatoriu. Eșecul tuturor cardurilor indică o problemă la tine, nu la bănci: verificarea incompletă a contului, o suspendare temporară pe contul de comerciant (contul care îți permite să accepți carduri), software neactualizat sau un tip de plată configurat greșit. Dacă cititorul și conexiunea la internet funcționează normal și totuși nicio plată nu trece, verifică starea contului înainte de a atinge vreun cablu.
Apoi există eșecul nesemnalat. O plată poate părea finalizată la casă și se poate inversa câteva zile mai târziu, de regulă pentru că a fost întreruptă între autorizare (banca aprobă suma) și capturare (banii sunt transferați efectiv). Niciun mesaj de eroare, niciun sunet, doar o vânzare care nu ajunge niciodată în încasări. Singura protecție sigură este reconcilierea, adică potrivirea evidențelor de vânzări cu plățile efectiv primite. Fă din asta un obicei zilnic. Citirea extrasului de cont de comerciant linie cu linie o dată pe lună identifică și pierderile mai lente.

Cum rezolvi rapid o plată cu cardul eșuată?
Citește mai întâi ecranul. Mesajul îți indică clar tipul de eroare:
„Respins” (Declined) înseamnă că banca a refuzat tranzacția. Reîncearcă o singură dată, apoi folosește un alt card sau altă metodă. Nu încerca a treia oară.
O eroare sau un timp expirat înseamnă că plata nu a ajuns la bancă. Verifică conexiunea la internet, repornește cititorul și reasociază-l dacă este necesar.
Eșecurile repetate la toate cardurile înseamnă că problema este în configurația ta. Verifică starea contului și versiunea aplicației.
Terminalul este complet nefuncțional? Treci pe opțiunea Tap to Pay pe telefon, o plată introducă manual sau un link de plată.
Indiferent de situație, verifică vânzarea în rapoartele de tranzacții la închiderea zilei. O listă de plăți cu statusuri clare, precum cea descrisă în Gestionarea plăților și a disputelor, este locul în care sunt depistate plățile eșuate nesemnalate.
Prevenția este mai ieftină decât remedierea în criză. Păstrează cititorul încărcat și actualizat, cunoaște-ți metoda de plată de rezervă înainte ca aglomerația de la prânz să te pună la încercare și tratează reconcilierea ca pe un obicei zilnic, nu ca pe o surpriză de sfârșit de an. Dacă faci tranziția de la încasările exclusiv în numerar, ghidul treptat de migrare de la sertarul de bani la POS te ajută să îți formezi aceste obiceiuri din prima zi.
Aşadar, de ce eșuează plățile cu cardul?
Pentru că una dintre cele trei legături s-a întrerupt: banca a refuzat, conexiunea a căzut sau configurația a fost greșită. Regulă generală: „respins” înseamnă banca, „eroare” înseamnă echipamentul tău, iar lipsa oricărui mesaj înseamnă că trebuie să îți verifici evidențele. Plățile sunt singura componentă din sistemul unui magazin care trebuie să funcționeze impecabil de fiecare dată, motiv pentru care Final tratează Final Pay ca pe o infrastructură esențială, integrând tranzacțiile, rambursările și dispute într-un singur loc în Merchant Hub. Dacă vrei să afli mai multe despre ce se află în spatele unui proces de plată de încredere, începe cu articolul despre ce include de fapt infrastructura de plăți.
Întrebări frecvente
Ce înseamnă „do not honor” pe un terminal de carduri?
Înseamnă că banca clientului a refuzat tranzacția fără a oferi un motiv specific. Nimic din ce face comerciantul nu poate rezolva problema: reîncearcă o singură dată, apoi solicită un alt card sau o altă metodă de plată.
Ar trebui să reîncerc procesarea unui card respins?
O singură dată. Filtrele temporare antifraudă se pot debloca uneori la a doua încercare sau la un mod diferit de citire, cum ar fi introducerea cipului în loc de contactless. Două respingeri pe același card înseamnă că decizia băncii este definitivă pentru moment, deci schimbă metoda de plată.
De ce cititorul meu de carduri afișează mereu o eroare de conexiune?
Cititorul nu poate accesa internetul sau POS-ul tău, astfel încât plata nu ajunge niciodată la bancă. Verifică mai întâi rețeaua Wi-Fi, repornește cititorul și reasociază-l cu un cod nou dacă problema persistă.
De ce o vânzare a apărut ca fiind reușită, dar banii nu au ajuns în încasări?
O plată poate fi întreruptă între autorizare (aprobarea băncii) și capturare (transferul banilor), astfel încât pare finalizată la casă, dar este anulată ulterior. Reconciliază regulat vânzările cu plățile primite și raportează orice nepotrivire echipei de suport, furnizând detaliile tranzacției.
Pot accepta în continuare plăți cu cardul dacă terminalul este nefuncțional?
Da. Un telefon compatibil poate accepta plăți contactless prin Tap to Pay, sau poți introduce datele cardului manual (prin telefon) ori trimite un link de plată. Plățile fără card prezent au de obicei comisioane mai mari și un risc de fraudă crescut, așa că folosește-le ca soluție de rezervă.