


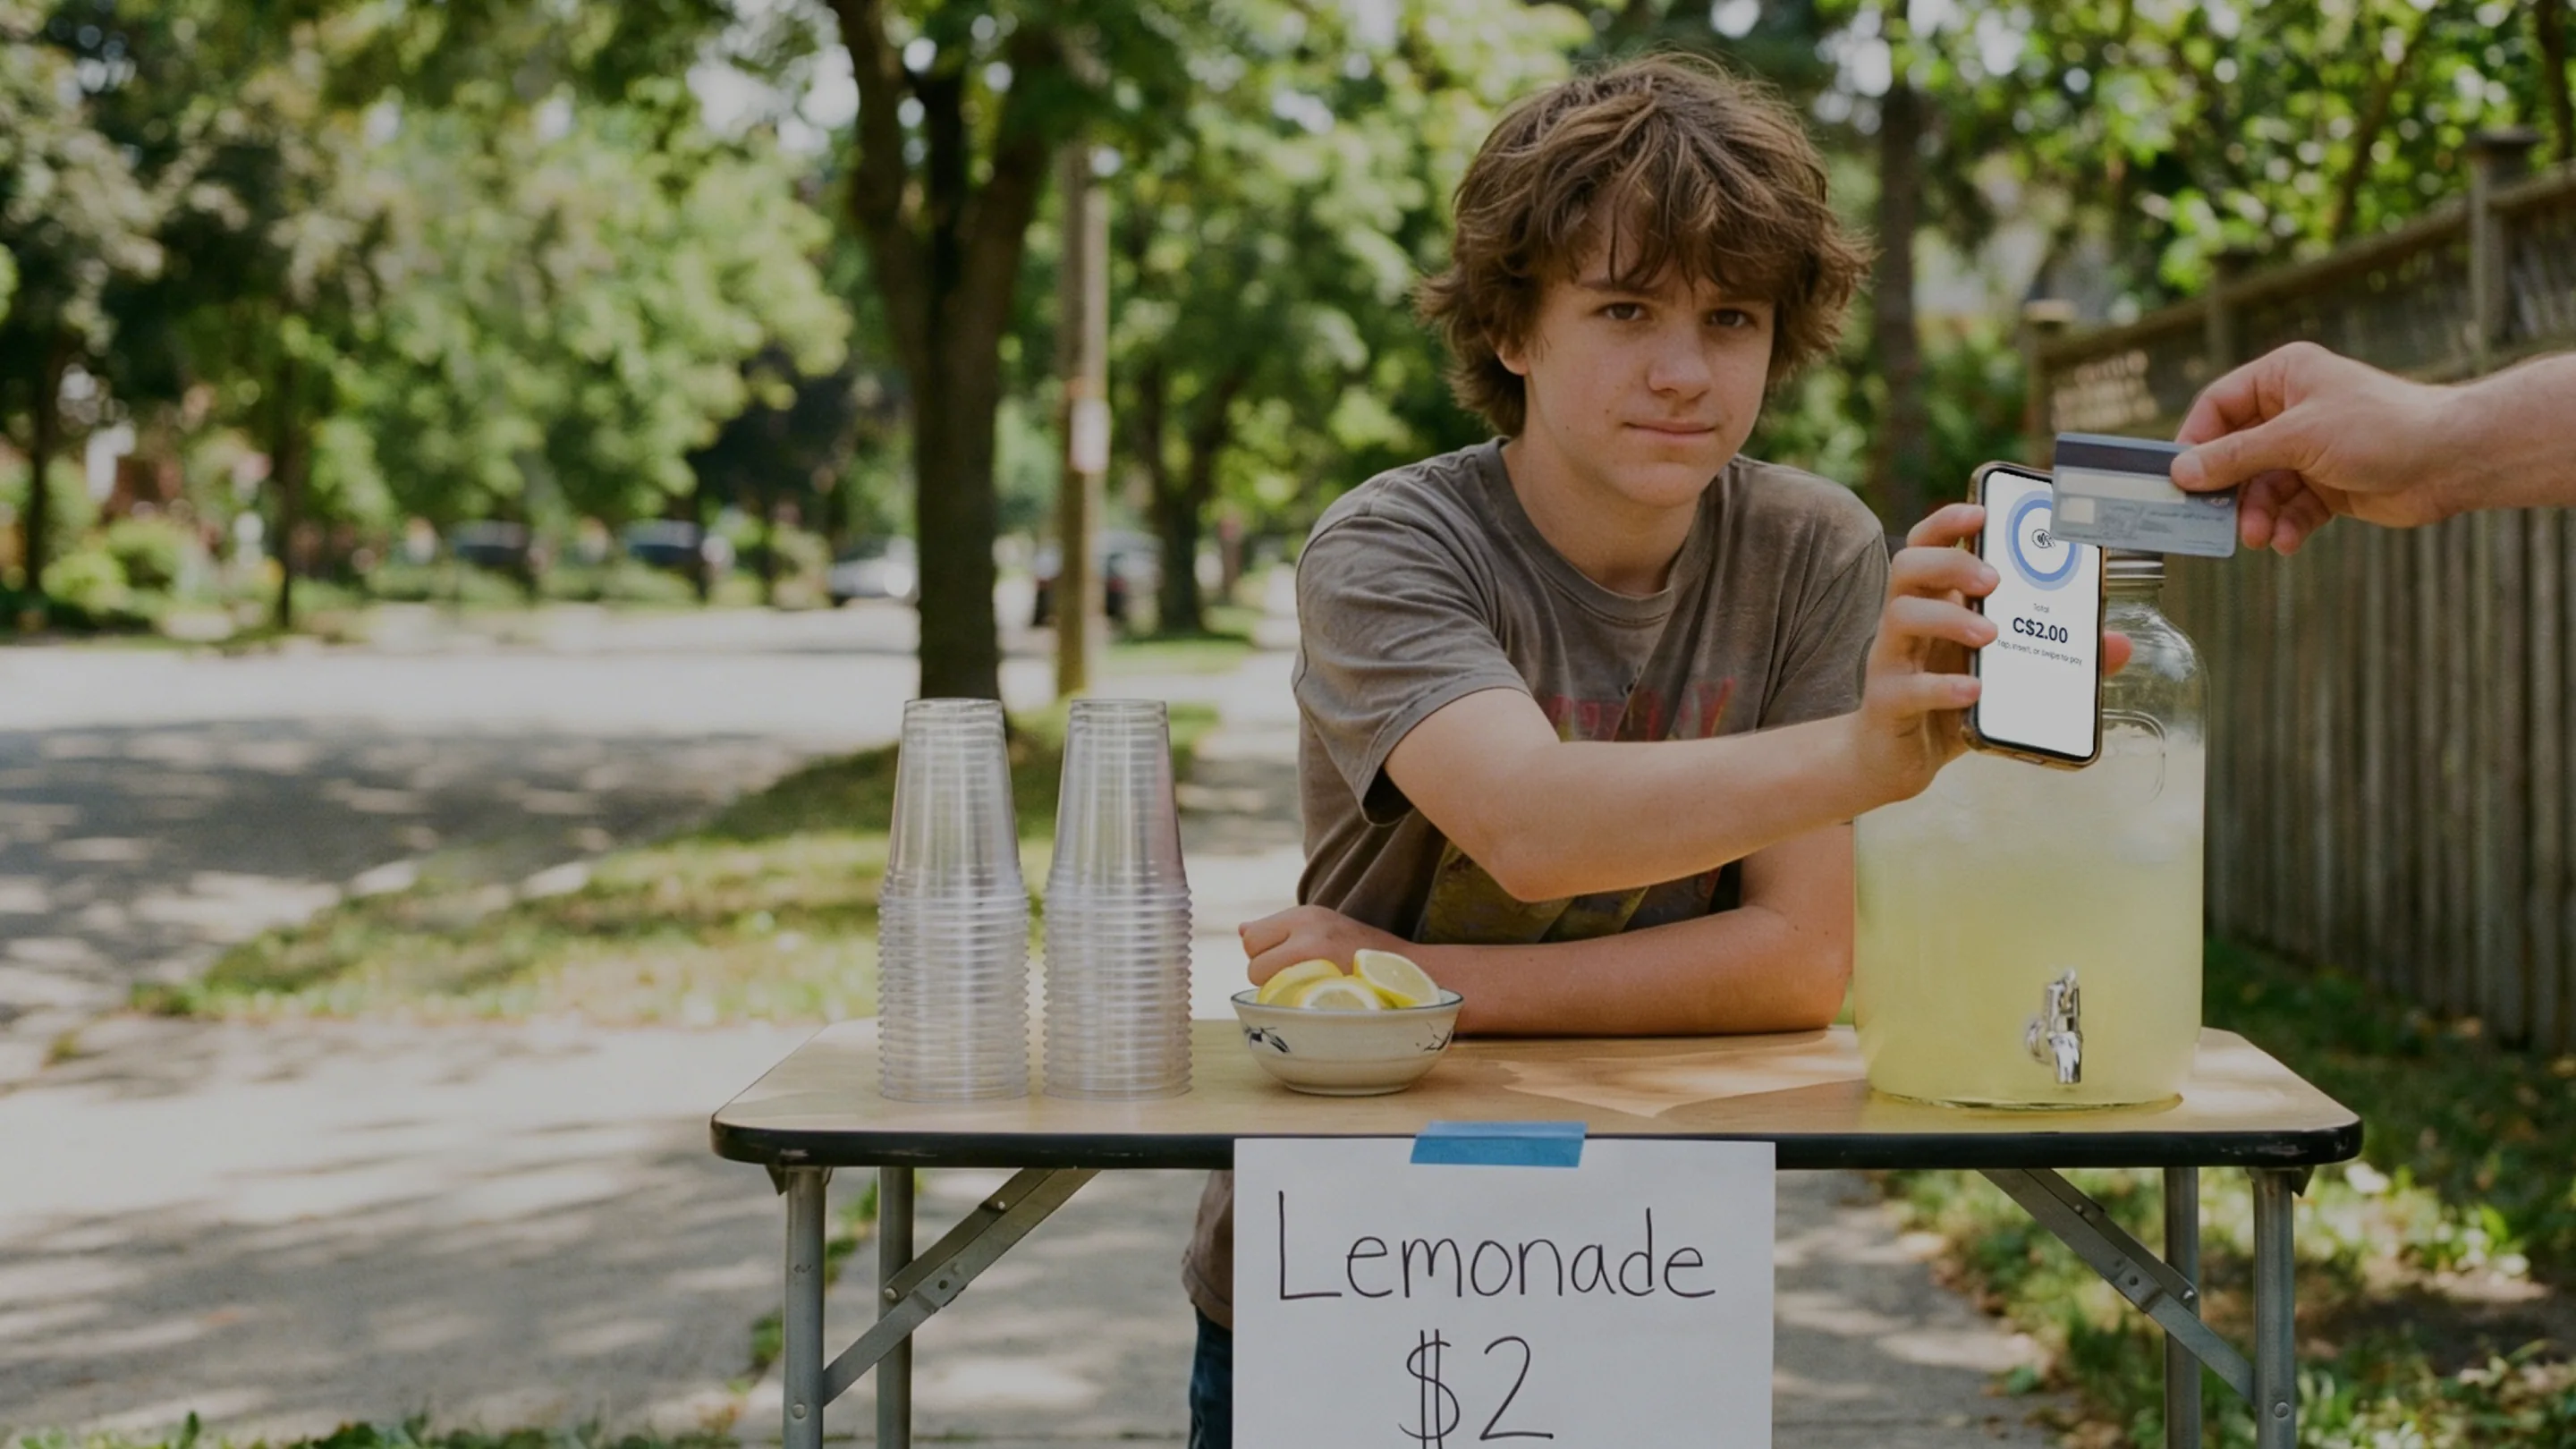
Limites, taxas e mitos do Tap to Pay em 2026
Os limites para pagamento por aproximação variam no Canadá, Reino Unido e EUA, a aproximação não custa nada a mais aos lojistas e a maioria das histórias assustadoras sobre pagamentos por aproximação são mitos. Os fatos de 2026, com fontes.


Os limites de pagamento por aproximação em 2026 resumem-se a duas coisas: o país em que você vende e o banco que emitiu o cartão. No Canadá, a maioria dos cartões limita cada aproximação a cerca de $250. No Reino Unido, os bancos definem os seus próprios limites desde março de 2026. Nos EUA, nunca existiu um limite geral. Do lado dos custos, o pagamento por aproximação é cobrado como uma transação com cartão presente (o cartão está fisicamente lá), por isso os comerciantes não pagam nada a mais para o aceitar. E a maioria das histórias assustadoras sobre pagamentos por aproximação são mitos.
Uma ressalva antes dos números: as regras nesta área mudam rapidamente, por isso trate as informações abaixo como um panorama temporário, preciso no momento da publicação em agosto de 2026. Confirme os seus próprios valores com o seu banco ou credenciadora antes de se basear neles.
Quais são os limites de pagamento por aproximação em 2026?
Não existe um limite global único para pagamentos por aproximação. As redes de cartões definem tetos, o banco do cliente escolhe o valor exato e o terminal aplica o que o cartão solicitar. Os pagamentos por aproximação passaram de novidade a padrão em menos de uma década, mas os limites continuam sendo locais:
Canadá: Visa e Mastercard aumentaram os tetos de aproximação de $100 para $250 em 2020¹, e a Interac permite que os bancos definam limites de débito por aproximação de até $250². A maioria dos cartões canadenses tem agora um limite próximo ou igual a $250 por transação, mas cada banco escolhe o seu próprio valor.
Reino Unido: o teto de £100 acabou. Desde março de 2026, bancos e empresas de pagamento com fortes controles de fraude podem definir os seus próprios limites para pagamentos por aproximação, e o órgão regulador incentiva-os a permitir que os clientes escolham um limite pessoal ou desativem totalmente a aproximação³. Quase 95% das transações presenciais elegíveis com cartão no Reino Unido já eram por aproximação em 2024³, portanto a maioria dos bancos está mantendo os limites próximos do nível anterior por enquanto.
Estados Unidos: nunca foi aplicado um teto geral para aproximação. As decisões de aprovação cabem à rede do cartão e ao banco emissor, e valores do dia a dia simplesmente são aprovados.
Carteiras digitais em celulares e relógios: desbloquear o celular com o rosto, impressão digital ou senha conta como verificação do titular do cartão, portanto, pagamentos por aproximação via carteira digital são frequentemente aprovados acima do teto do cartão físico. O terminal e o banco emissor ainda têm a palavra final.
Se um pagamento por aproximação abaixo do limite for recusado, o valor geralmente não é o motivo. Os cartões realizam verificações de segurança cumulativas: após uma sequência de aproximações consecutivas, o cartão exige uma inserção com senha (PIN) para provar que ainda está nas mãos certas. Uma única transação com cartão inserido reinicia o contador.

Os comerciantes pagam mais para aceitar pagamento por aproximação?
Não. O pagamento por aproximação é uma transação com cartão presente, e a modalidade com cartão presente é a forma mais barata de aceitar cartão. As credenciadoras cobram por um cartão aproximado o mesmo valor de um cartão inserido; os preços do Final Pay, por exemplo, aplicam a mesma taxa de cartão presente quer o cartão seja aproximado, inserido ou passado na tarja, incluindo Tap to Pay no celular, sem qualquer taxa mensal de software.
Três fatores alteram o seu custo de processamento, e nenhum deles é a aproximação:
Cartão presente vs. cartão não presente: pedidos digitados por telefone e links de pagamento possuem uma taxa mais alta do que uma aproximação presencial porque o risco de fraude é maior. Se você aceita pedidos por telefone, faça isso sem anotar os números do cartão.
Bandeira do cartão: American Express geralmente custa mais por transação do que Visa ou Mastercard.
Valor do ticket e combinação de cartões: as taxas percentuais variam proporcionalmente com a sua venda média, e taxas fixas por transação pesam mais em tickets de valor baixo.
Ao comparar fornecedores, compare a conta completa: taxa de processamento mais assinatura de software mais hardware. Uma taxa ligeiramente menor frequentemente perde a vantagem quando uma taxa mensal de software e o aluguel de uma maquineta são somados.

O pagamento por aproximação é seguro? Cinco mitos que insistem em persistir
"Aproximação é menos segura do que o chip." Falso. A aproximação utiliza o mesmo chip e gera um código único (um substituto de uso único para os dados do seu cartão) para cada transação. Um código roubado não tem valor para uma segunda compra. O método inseguro é passar a tarja magnética, e é por isso que está desaparecendo.
"Alguém pode roubar os dados do seu cartão apenas esbarrando em você com uma maquineta." Exagero. Uma leitora ativa exige uma conta comercial cadastrada, portanto qualquer aproximação indevida é depositada em uma conta bancária PJ rastreável, e cada aproximação é limitada pelos tetos mencionados acima. Os bancos do Reino Unido devem reembolsar fraudes não autorizadas com cartão³, e as principais redes de cartões mantêm políticas de responsabilidade zero para uso não autorizado.
"Aproximar duas vezes cobra duas vezes." O terminal solicita uma autorização por venda. Uma cobrança dupla real ocorre quando a venda é registrada duas vezes no caixa, e pode ser contestada como qualquer outro erro.
"Os comerciantes pagam mais por pagamentos contactless." Explicado acima. A aproximação é cobrada como cartão presente, que costuma ser o custo de aceitação mais baixo que existe.
"Você precisa de uma maquineta para aceitar aproximação." Não mais desde a chegada do Tap to Pay aos celulares. Um dispositivo iOS ou Android compatível pode processar o pagamento por conta própria, e se o seu checkout foi criado por IA, o Tap to Pay integra-se ao fluxo sem necessidade de fios. Maquinetas dedicadas e certificadas ainda mantêm o seu espaço em balcões movimentados.

Afinal, o que realmente importa sobre o pagamento por aproximação em 2026?
O limite é definido pelo banco do seu cliente, não por você. A taxa é definida pela forma como o cartão é aceito, e a aproximação é a modalidade mais barata. O pânico com a segurança vem de uma década atrás e não resistiu à tokenização (o sistema de código único explicado acima). Regra geral: se o cartão ou o celular tocar a leitora, você estará pagando a menor taxa que aquele cartão pode oferecer. Se quiser testar o recebimento por aproximação no celular que já está no seu bolso, o tutorial de Tap to Pay leva cerca de dois minutos para ser seguido.
Perguntas frequentes
Qual é o limite de pagamento por aproximação no Canadá em 2026?
A maioria dos cartões Visa, Mastercard e Interac limita cada aproximação a um valor igual ou próximo a $250, mas o banco emissor define o valor exato e alguns estabelecem limites menores. Carteiras digitais em celulares podem ser aprovadas acima do teto do cartão porque o dispositivo verifica a identidade do titular.
Por que meu pagamento por aproximação foi recusado se o valor estava abaixo do limite?
Os cartões realizam verificações cumulativas de segurança. Após várias aproximações consecutivas, o cartão exige uma transação inserida com chip e senha para confirmar que ainda está com o titular, e em seguida a aproximação volta a funcionar.
O pagamento por aproximação custa algo a mais para o cliente?
Não. Pagar por aproximação custa ao titular do cartão o mesmo do que inseri-lo, e não há taxa por aproximação. As tarifas normais da conta bancária aplicam-se de qualquer forma.
O pagamento por aproximação é seguro?
Sim. Cada aproximação gera um código de uso único que é inútil se for interceptado, e cobranças não autorizadas são cobertas por regras de reembolso dos bancos e políticas de responsabilidade zero das redes de cartões.
Uma empresa pode aceitar pagamento por aproximação sem comprar uma maquineta?
Sim. O Tap to Pay permite que um iPhone ou celular Android compatível funcione como leitora de cartão, permitindo que um novo negócio aceite pagamentos por aproximação sem hardware adicional.