


Limitate, comisioane și mituri despre plățile Tap to Pay în 2026
Limitele pentru plățile contactless diferă în Canada, Marea Britanie și SUA, plățile prin atingere nu costă nimic în plus pentru comercianți, iar majoritatea poveștilor de speriat despre plățile contactless sunt mituri. Faptele din 2026, cu surse.


Limitele pentru plățile contactless în 2026 se reduc la două lucruri: țara în care vindeți și banca care a emis cardul. În Canada, majoritatea cardurilor limitează o singură plată la aproximativ 250 $. În Regatul Unit, băncile își stabilesc propriile limite din martie 2026. În SUA, nu a existat niciodată o limită generală. În ceea ce privește costurile, o plată contactless este tarifată ca o plată cu cardul prezent (cardul este prezent fizic), astfel încât comercianții nu plătesc nimic în plus pentru a o accepta. Iar majoritatea poveștilor înfricoșătoare despre plățile contactless sunt mituri.
O precizare înainte de cifre: regulile în acest domeniu se schimbă rapid, așa că tratați detaliile de mai jos ca pe o imagine de moment, exactă la data publicării, în august 2026. Confirmați propriile cifre cu banca sau procesatorul dumneavoastră înainte de a vă baza pe ele.
Care sunt limitele pentru plățile contactless în 2026?
Nu există o limită globală unică pentru plățile contactless. Rețelele de carduri stabilesc plafoane maxime, banca clientului alege suma exactă, iar terminalul aplică cerințele cardului. Plățile contactless au trecut de la o noutate la standardul implicit în mai puțin de un deceniu, însă limitele au rămas locale:
Canada: Visa și Mastercard au crescut plafoanele pentru plățile contactless de la 100 $ la 250 $ în 2020¹, iar Interac permite băncilor să stabilească limite pentru debitul contactless de până la 250 $². Majoritatea cardurilor canadiene sunt acum la sau aproape de 250 $ per plată, dar fiecare bancă își alege propria limită.
Regatul Unit: plafonul de 100 £ a dispărut. Din martie 2026, băncile și companiile de plată cu controale antifraudă solide își pot stabili propriile limite contactless, iar autoritatea de reglementare le încurajează să le permită clienților să aleagă o limită personală sau să dezactiveze opțiunea contactless³. Aproape 95% dintre tranzacțiile eligibile cu cardul în magazinele din Regatul Unit erau deja contactless în 2024³, așa că majoritatea băncilor mențin deocamdată limitele aproape de vechiul nivel.
Statele Unite: nu s-a aplicat niciodată o limită generală pentru plățile contactless. Deciziile de aprobare aparțin rețelei de carduri și băncii emitente, iar sumele obișnuite sunt pur și simplu procesate.
Portofelele digitale de pe telefon și ceas: deblocarea telefonului cu amprentă facială, digitală sau cod de acces este considerată o verificare a posesorului de card, astfel că plățile prin portofel digital sunt adesea aprobate peste plafonul cardului din plastic. Terminalul și banca emitentă au totuși ultimul cuvânt.
Dacă o plată contactless sub limită este respinsă, suma nu este de obicei motivul. Cardurile efectuează verificări de securitate cumulative: după o serie de plăți contactless consecutive, cardul solicită o introducere a cipului și a codului PIN pentru a dovedi că se află încă în mâinile potrivite. O singură plată cu cip introdus resetează contorul.

Plătesc comercianții mai mult pentru a accepta plăți contactless?
Nu. O plată contactless este o plată cu cardul prezent, iar cardul prezent reprezintă cel mai ieftin mod de a accepta plăți cu cardul. Procesatorii tarifează un card contactless la fel ca pe unul introdus; tarifele Final Pay, de exemplu, aplică aceeași rată pentru card prezent indiferent dacă cardul este atins, introdus sau glisat, inclusiv pentru Tap to Pay pe un telefon, fără nicio taxă lunară de software atașată.
Trei lucruri vă influențează costurile de procesare, dar niciunul nu este plata contactless:
Card prezent vs. card neprezent: comenzile telefonice introduse manual și linkurile de plată au un tarif mai mare decât o plată contactless în persoană, deoarece riscul de fraudă este mai ridicat. Dacă preluați comenzi prin telefon, faceți-o fără a nota numerele de card.
Brandul cardului: American Express costă de obicei mai mult per tranzacție decât Visa sau Mastercard.
Valoarea bonului și mixul de carduri: comisioanele procentuale variază în funcție de vânzarea medie, iar comisioanele fixe per tranzacție afectează cel mai mult valorile mici.
Când comparați furnizorii, comparați întreaga factură: tariful de procesare plus abonamentul software plus echipamentul hardware. Un tarif ușor mai mic devine adesea dezavantajos odată ce se adaugă o taxă lunară de software și închirierea terminalului.

Sunt plățile contactless sigure? Cinci mituri care refuză să dispară
„Plata contactless este mai puțin sigură decât cipul.” Fals. O plată contactless funcționează pe baza aceluiași cip și generează un cod unic (un înlocuitor de unică folosință pentru datele cardului) la fiecare tranzacție. Un cod furat este inutil pentru o a doua achiziție. Metoda nesigură este glisarea benzii magnetice, motiv pentru care aceasta dispare.
„Cineva vă poate fura datele cardului trecând pe lângă dumneavoastră cu un cititor.” Exagerat. Un cititor funcțional necesită un cont de comerciant înregistrat, astfel încât orice sumă furată contactless ajunge într-un cont bancar de firmă ușor de identificat, iar fiecare plată este limitată de plafoanele menționate mai sus. Băncile din Regatul Unit sunt obligate să ramburseze frauda neautorizată cu cardul³, iar principalele rețele de carduri publică politici de răspundere zero pentru utilizarea neautorizată.
„Dacă atingi de două ori, ești taxat de două ori.” Terminalul solicită o singură autorizare per vânzare. O taxare dublă reală înseamnă că vânzarea a fost marcată de două ori la casa de marcat și poate fi contestată ca orice altă eroare.
„Comerciantii plătesc un comision suplimentar pentru contactless.” Explicat mai sus. Plata contactless este tarifată ca o plată cu cardul prezent, reprezentând de obicei cel mai mic cost de acceptare posibil.
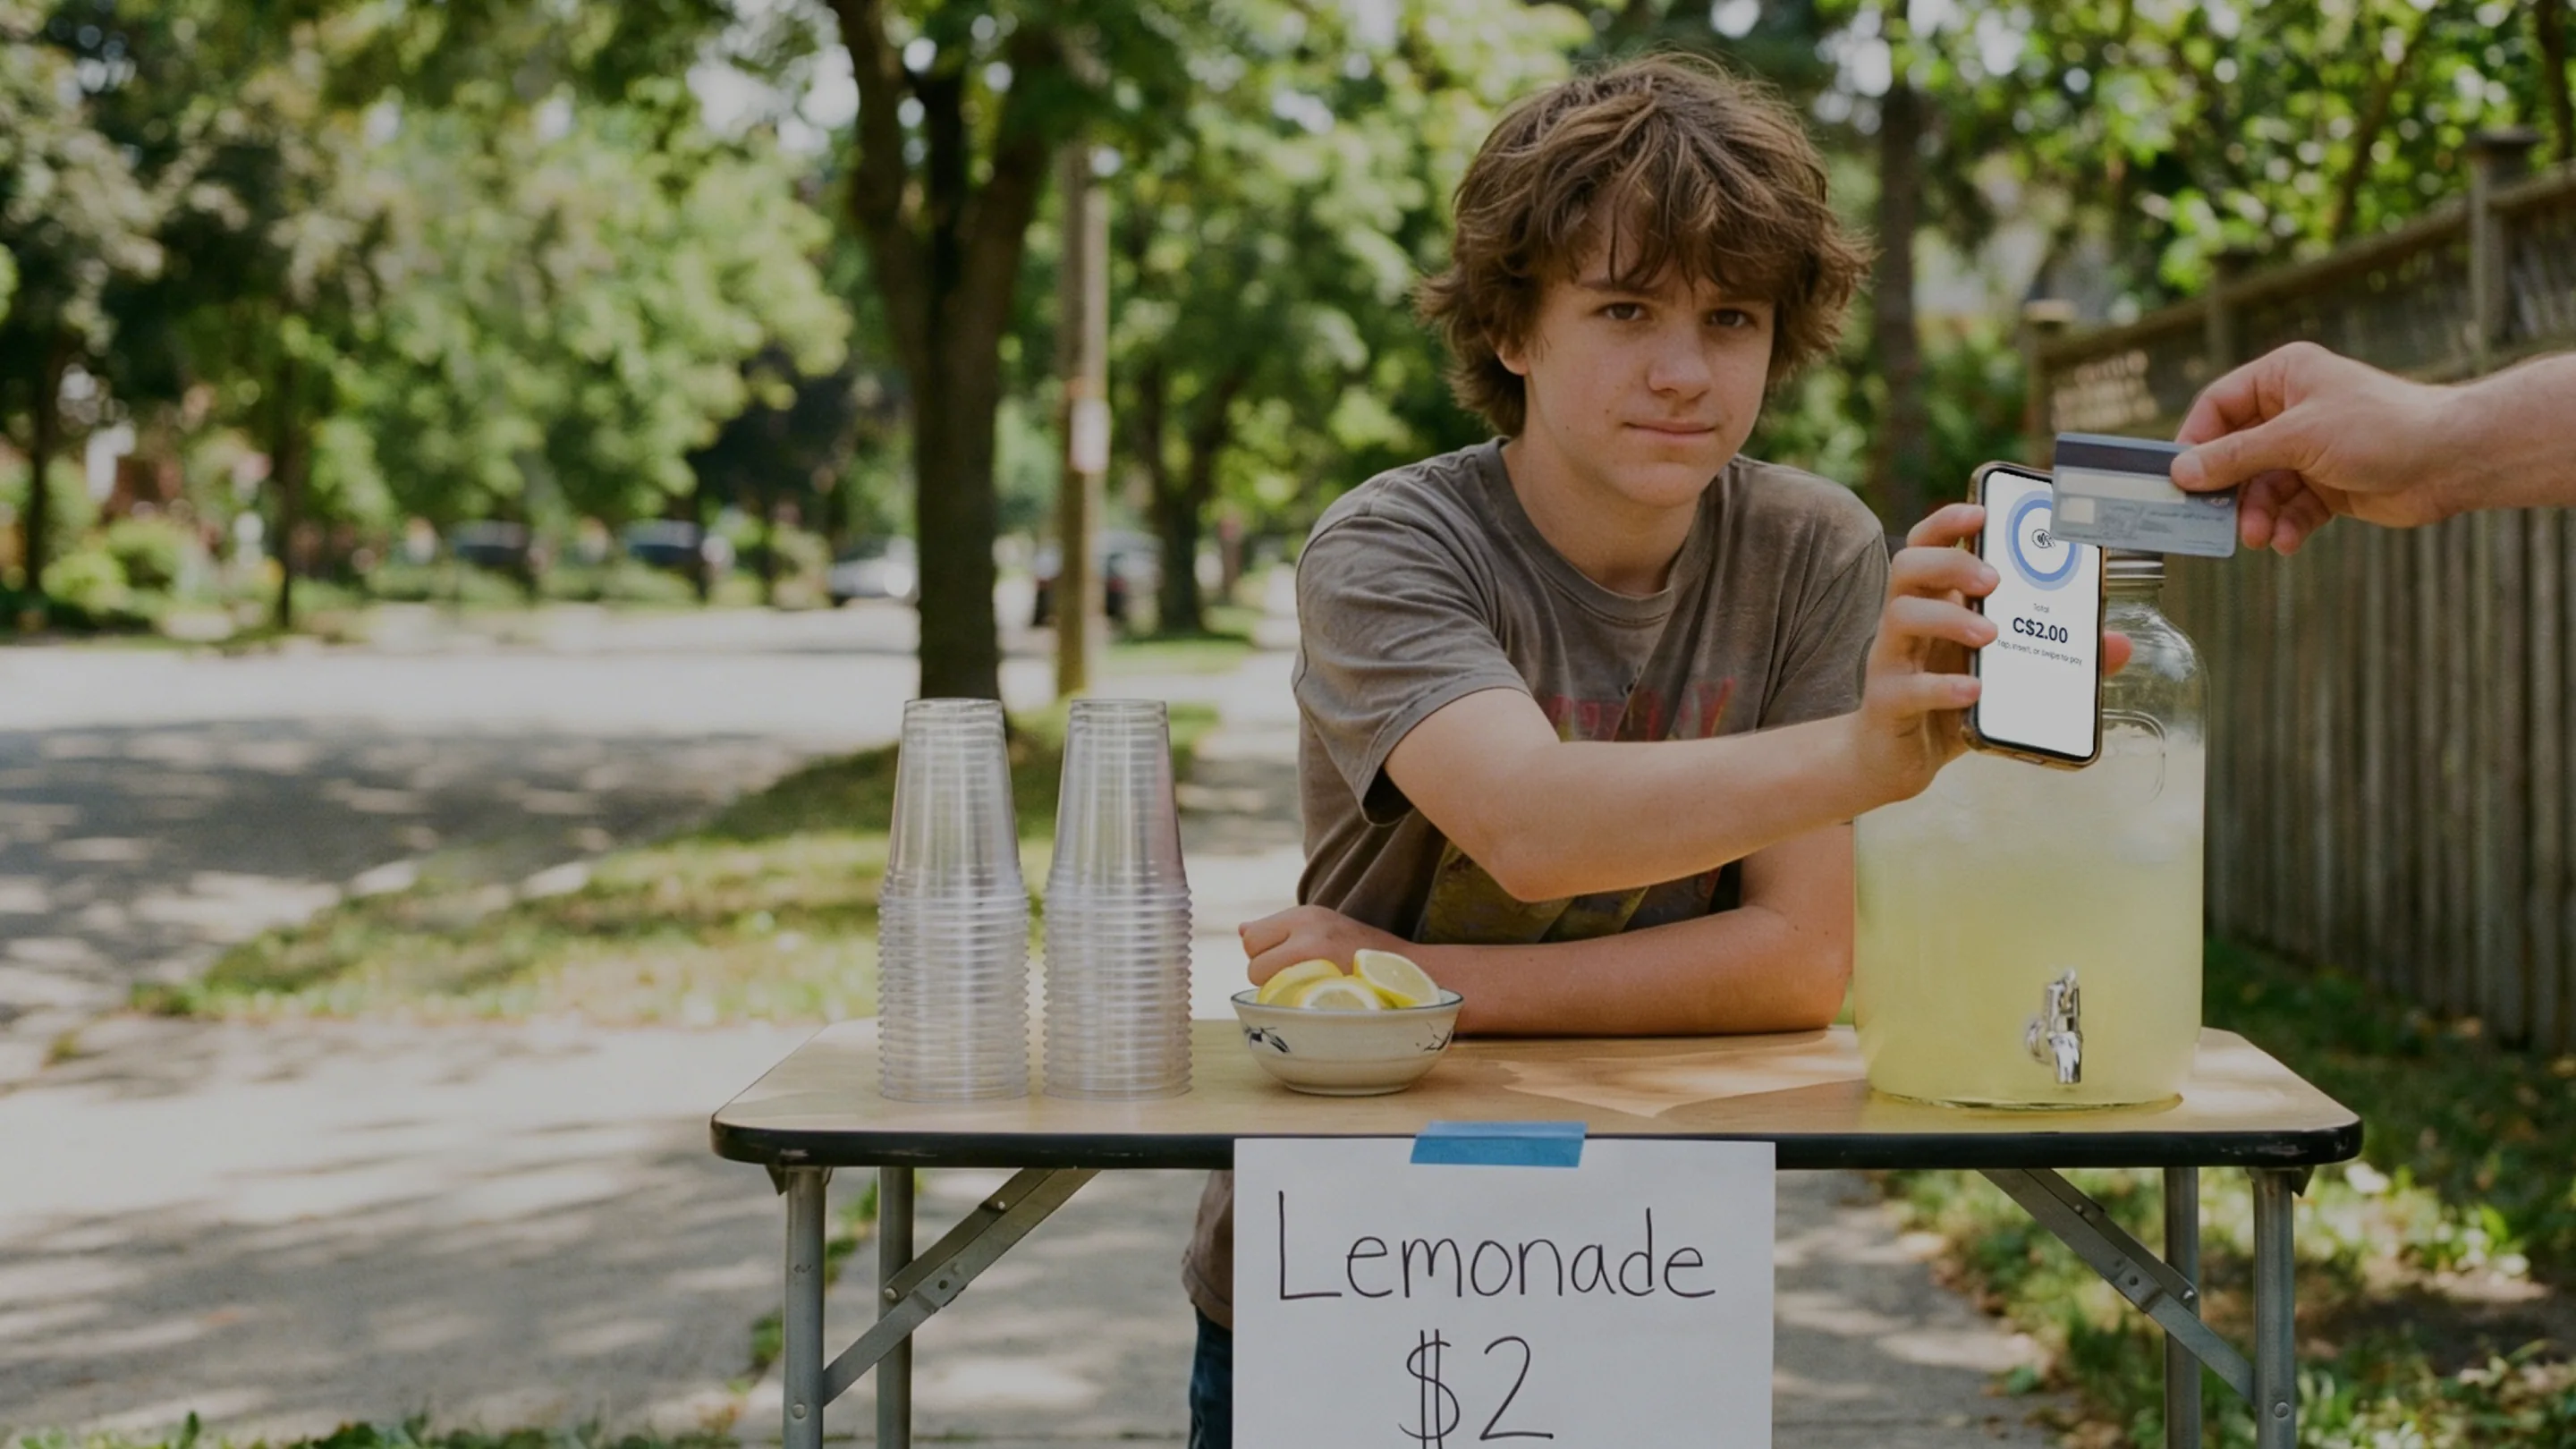
„Aveți nevoie de un terminal pentru a accepta plăți contactless.” Nu mai este cazul de când a apărut Tap to Pay pe telefoane. Un dispozitiv iPhone sau Android compatibil poate prelua plata direct, iar dacă fluxul dumneavoastră de checkout a fost creat de o IA, Tap to Pay se integrează în flux fără cablaje. Terminalele dedicate și certificate își păstrează totuși locul pe tejghelele aglomerate.

Ce contează cu adevărat în privința plăților contactless în 2026?
Limita este stabilită de banca clientului, nu de dumneavoastră. Comisionul depinde de modul în care este procesat cardul, iar plata contactless este cea mai ieftină opțiune. Panica legată de securitate datează de un deceniu și nu a rezistat în fața tokenizării (sistemul de coduri unice explicat mai sus). Regulă generală: dacă cardul sau telefonul atinge cititorul, plătiți cel mai mic tarif pe care îl poate oferi acel card. Dacă doriți să încercați să acceptați o plată contactless pe telefonul pe care îl aveți deja în buzunar, parcurgerea ghidului Tap to Pay durează aproximativ două minute.
Întrebări frecvente
Care este limita pentru plățile contactless în Canada în 2026?
Majoritatea cardurilor Visa, Mastercard și Interac limitează o singură plată contactless la aproximativ 250 $, dar banca emitentă stabilește valoarea exactă, iar unele o fixează mai jos. Portofelele digitale de pe telefon pot fi aprobate peste limita cardului fizic deoarece dispozitivul verifică posesorul cardului.
De ce a fost respinsă plata mea contactless deși suma era sub limită?
Cardurile efectuează verificări de securitate cumulative. După mai multe plăți contactless consecutive, cardul solicită o introducere a cipului și introducerea codului PIN pentru a confirma că este încă în mâinile posesorului, după care plățile contactless funcționează din nou.
Plata contactless îl costă pe client ceva în plus?
Nu. Plata contactless costă titularul cardului la fel ca introducerea acestuia și nu există o taxă per tranzacție contactless. Comisioanele obișnuite de cont de la bancă se aplică în ambele cazuri.
Sunt plățile contactless sigure?
Da. Fiecare plată contactless generează un cod unic care este inutilizabil dacă este interceptat, iar plățile neautorizate sunt acoperite de regulile de rambursare ale băncilor și de politicile de răspundere zero ale rețelelor de carduri.
Poate o afacere să accepte plăți contactless fără a cumpăra un terminal?
Da. Tap to Pay permite unui telefon iPhone sau Android compatibil să funcționeze ca cititor de carduri, astfel încât o afacere nouă poate accepta plăți contactless fără echipamente suplimentare.