


Sådan modtager du kortbetalinger i en tilpasset POS-app
En kortformular er ikke en kortterminal. Her er de fire reelle måder at modtage kortbetalinger på i en tilpasset eller AI-bygget POS-app, hvad Apple, Google og din betalingsudbyder kræver for hver, og hvor lang tid det tager.
 Mathias NielsenCEO, Final POS
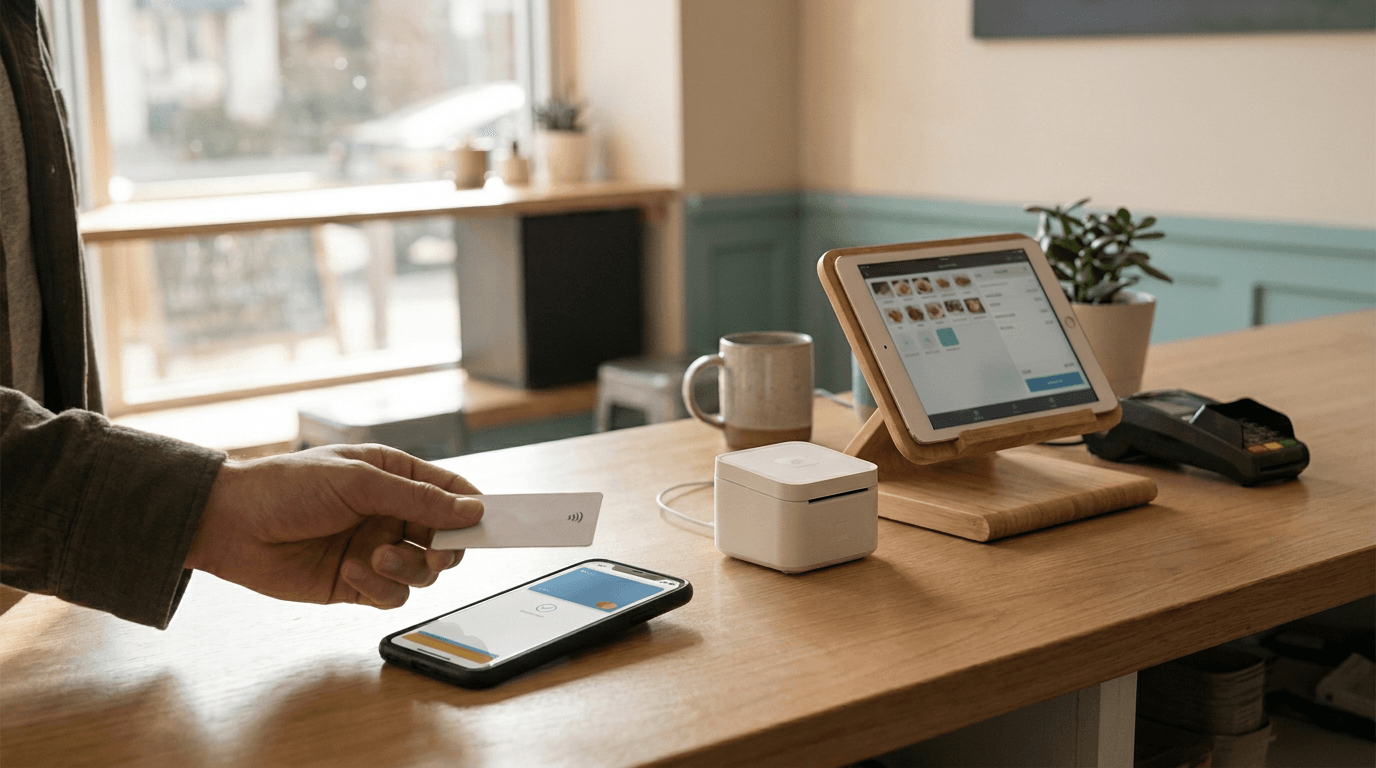
For at modtage kortbetalinger i en tilpasset POS-app skal du gå gennem en betalingsudbyder (PSP) og en af fire veje: en certificeret kortlæser, Tap to Pay on iPhone, Tap to Pay on Android eller en skyforbundet smart-terminal. Din app læser aldrig et kortnummer. Den sender et beløb til certificeret hardware eller software og får 'godkendt' eller 'afvist' tilbage. Hver vej har sine egne krav fra Apple, Google eller din udbyder, og det er dette papirarbejde, ikke koden, der tager tid.
Denne guide opstiller hver vej trin for trin med de reelle krav og intet blæst op. Vi håndterer betalinger for vores eget POS, Final, så vi har været igennem det hele selv.

Hvorfor kan du ikke bare tilføje en kortformular til dit POS?
Fordi en kortformular gør salget til 'kort ikke til stede' (card-not-present), og en butiksdisk kræver 'kort til stede' (card-present). Når en kunde indtaster et kortnummer i en webformular, behandles betalingen som en onlineordre: højere gebyrer, større risiko for svindel og mere af tvistrisikoen hos dig. Når en certificeret enhed læser kortet eller telefonen, er betalingen 'kort til stede', hvilket er billigere og sikrere for alle.
Accept af 'kort til stede' kræver certificeret hardware eller software. Det er grunden til, at hver vej nedenfor kører gennem en PSP's in-person-produkt frem for din egen kode. Gebyrforskellen er forklaret i kort til stede vs. kort ikke til stede.
Vej 1: Hvordan bruger du en kortlæser med din egen app?
Vælg en PSP med et in-person-SDK, køb en af deres certificerede læsere, og par den fra din app. Stripe Terminal, Adyen og andre fungerer på denne måde.
Åbn en konto hos PSP'en, og aktiver deres in-person-produkt.
Integrer deres iOS-, Android- eller React Native-SDK.
Bestil certificerede læsere, og registrer dem på din konto.
Find og tilslut læsere fra din app, og opkræv derefter betalinger gennem SDK'et.
Planlæg opdateringer af læsernes firmware, som PSP'en ruller ud.
Du kan ikke tilslutte en tilfældig læser: kun læsere, der er certificeret til din udbyder, kan behandle kort, fordi certificeringen dækker den præcise kombination af læser, software og indløser. Læs mere i kortlæsere til tilpassede POS-apps og EMV-certificering for et POS.
Vej 2: Hvad kræver Tap to Pay on iPhone?
Tap to Pay on iPhone gør telefonen til læseren. Apples egne trin er: samarbejd med en understøttet PSP, anmod om Tap to Pay on iPhone-rettigheden, integrer ProximityReader-API'en eller din PSP's SDK, følg Apples Human Interface Guidelines, og indsend din app til review (Apples Tap to Pay-oversigt). Apple angiver, at PSP'en er ansvarlig for de certificeringer, der lader erhvervsdrivende modtage betalinger.
I praksis betyder det:
En organisation-udviklerkonto. Anmodningen om rettigheden skal komme fra kontoholderen (Account Holder) af en organisationskonto, og tilmelding som organisation kræver et D-U-N-S-nummer. Se D-U-N-S-numre og Apple-udviklerkonti.
Anmodningsformularen. Angiv din PSP og de regioner, du vil operere i.
En udviklingsrettighed. Apple tildeler en til byggeri og testning på dine egne enheder.
Apples UX-krav. Apple sender sine krav og markedsføringsretningslinjer sammen med rettigheden, som dækker knaptekster, adgangspunkter og onboarding.
En distributionsrettighed. Du svarer på Apples e-mail og anmoder igen om distribution. TestFlight og App Store kræver denne.
App Review. Din app godkendes og udgives, når den består.
Det kører på iPhone XS eller nyere og ikke på iPad. Den fulde gennemgang findes i sådan får du Tap to Pay on iPhone-rettigheden, med review-tips i at bestå App Review med en Tap to Pay-app og alternativer i hvorfor Tap to Pay ikke virker på iPad.
Vej 3: Hvordan adskiller Tap to Pay on Android sig?
Der er ingen rettighedsanmodning i Apple-stil på Android, men PSP'ens SDK håndhæver sine egne tjek. Typiske krav:
En Android-enhed med indbygget NFC, der kører Android 11 eller nyere
En Google-certificeret enhed, der består integritetsbekræftelse
Et ikke-debuggbart build: PSP-SDK'er nægter at modtage reelle kortberøringer i debug-tilstand, så du tester med en simuleret læser
Placering og andre tilladelser, som SDK'et beder om
Android-tablets kan fungere, hvis de opfylder udbyderens krav. Detaljer i Tap to Pay on Android i en tilpasset app.
Vej 4: Kan et browserbaseret POS modtage kort?
Ja, gennem en skyforbundet smart-terminal. Din server beder PSP'ens API om at sende en betaling til en specifik terminal på kassedisken; terminalen håndterer kortet og rapporterer resultatet tilbage til din server. Dette er den eneste måde med personligt fremmøde, som et web-POS kan bruge, fordi en webside ikke kan læse et kontaktløst kort, og Safari ikke kan nå Bluetooth-læsere.
Det passer til butikker med betjening ved disken og en fast terminal. Det tilføjer en netværksafhængighed, så planlæg, hvad der sker, når butikkens forbindelse falder ud.
Hvordan vælger du en betalingsudbyder til et tilpasset POS?
Start med de lande, du sælger i, derefter onboarding og hardware:
| Spørgsmål | Hvorfor det er vigtigt |
|---|---|
| Er udbyderen aktiv i dine lande? | Tap to Pay og læsere rulles ud land for land |
| Er onboardingen selvbetjening? | Stripe er selvbetjening; Adyen fokuserer på større virksomheder og vurderer ansøgere mere selektivt |
| Hvilke SDK'er tilbyder den? | iOS, Android, React Native og serverstyrede terminaler varierer efter udbyder |
| Hvilke læsere er certificerede? | Kun certificerede læsere fungerer |
| Understøtter den offline-betalinger? | "Store-and-forward" er udbyderspecifikt og overfører afvisningsrisikoen til dig |
| Onboarder du andre erhvervsdrivende? | Hvis ja, er du en platform og skal muligvis have payfac-aftaler |
Vores direkte sammenligning er Stripe Terminal vs Adyen til en tilpasset POS-app. Hvis du har planer om at modtage betalinger på vegne af andre virksomheder, så læs bliv betalingsformidler eller brug en platform først; for en enkelt butik er du blot en erhvervsdrivende.
Hvilken compliance arver du, og hvad beholder du selv?
Når du bruger en PSP's certificerede SDK eller læser, berører kortdata aldrig din kode, hvilket holder dit PCI-omfang lille. PSP'en bærer betalingscertificeringerne. Du beholder stadig:
Et PCI-selvevalueringsskema hos din indløser
Adgangskontrol, logning og opdateringer på de enheder, der kører dit POS
Korrekte kvitteringer, refusioner og momstilbageførsel
Apples og din PSP's visnings- og markedsføringsregler for Tap to Pay
Hvis du også bygger resten af POS-systemet, dækker vores hovedartikel om at bygge dit eget POS-system med AI PCI, moms og udrulning, og POS-hardware til tilpassede apps dækker printere og skuffer.
Hvor lang tid tager det at modtage din første kortbetaling?
| Trin | Typisk tid |
|---|---|
| Organisation-Apple-konto med D-U-N-S (til Tap to Pay on iPhone) | Dage til et par uger |
| PSP-konto og in-person-produkt aktiveret | Samme dag til flere uger, afhængigt af udbyderen |
| SDK-integration og testbetalinger | 1 til 3 uger |
| Tap to Pay-udvikling, derefter distributionsrettighed | Uger |
| App Review | Dage, længere hvis afvist |
Kan du tage imod kort på dag ét i stedet?
Ja, ved at bygge din kasse på en platform, der allerede har godkendelserne på plads. Det er Final. Din AI bygger kassen i Flow Studio, og når den beder om en kortbetaling, håndterer Final Pay læseren eller Tap to Pay:
Læsere og Tap to Pay allerede godkendt. Final Pay tager imod kort, kontaktløs og Tap to Pay på understøttede enheder. Se sådan modtager du en Tap to Pay-betaling og sådan modtager du en betaling ved kassen.
Din egen AI bygger det. Forbind Claude, Cursor eller en hvilken som helst MCP-klient via Finals MCP-server.
Priser på én linje. Intet abonnement. Kontanter er $0. Kort er 2,49 % + $0,10 i USA og i hele verden, 1,99 % i Canada og 0,99 % i Europa.
Det ærlige kompromis: Du behandler betalinger gennem Final Pay i stedet for at vælge din egen udbyder, og tilgængeligheden varierer efter land og enhed, som anført i hvor Final Pay er tilgængeligt. Hvis betalinger er dit produkt, så byg integrationen selv ved hjælp af vejledningen ovenfor. Hvis betalinger er måden, du får løn på, er godkendelserne allerede ordnet.
Ofte stillede spørgsmål
Hvordan modtager jeg kortbetalinger i min egen POS-app?
Gennem en betalingsudbyders SDK til fysisk betaling: en certificeret kortlæser, en cloud-forbundet smart-terminal eller Tap to Pay på en telefon. Din app håndterer aldrig rå kortdata; den sender et beløb og modtager et resultat.
Kan et webbaseret POS modtage kortbetalinger ved personligt fremmøde?
Ja, ved at styre en skyforbundet smart-terminal via betalingsudbyderens API. En webside kan ikke i sig selv læse et kontaktløst kort.
Hvad kræver Tap to Pay on iPhone?
En understøttet betalingsudbyder, Tap to Pay-rettigheden anmodet af kontoholderen af en organisation-Apple-udviklerkonto, en udviklingsrettighed og derefter en distributionsrettighed efter Apples UX-review samt App Review. Det virker på iPhone XS eller nyere.
Virker Tap to Pay på iPad?
Nej. Tap to Pay on iPhone er kun til iPhone. iPad POS-apps tager imod kort med en certificeret Bluetooth-læser eller en smart-terminal.
Hvilken betalingsudbyder bør et tilpasset POS benytte?
Stripe Terminal tilbyder selvbetjening og er hurtig at komme i gang med for små teams. Adyen passer til større virksomheder og er mere selektiv med hensyn til onboarding. Dine lande, din hardware og din volumen afgør resten.
Hvad opkræver Final for kortbetalinger?
Intet abonnement. Kontanter er $0, og kort er 2,49 % + $0,10 i USA og resten af verden, 1,99 % i Canada og 0,99 % i Europa.