


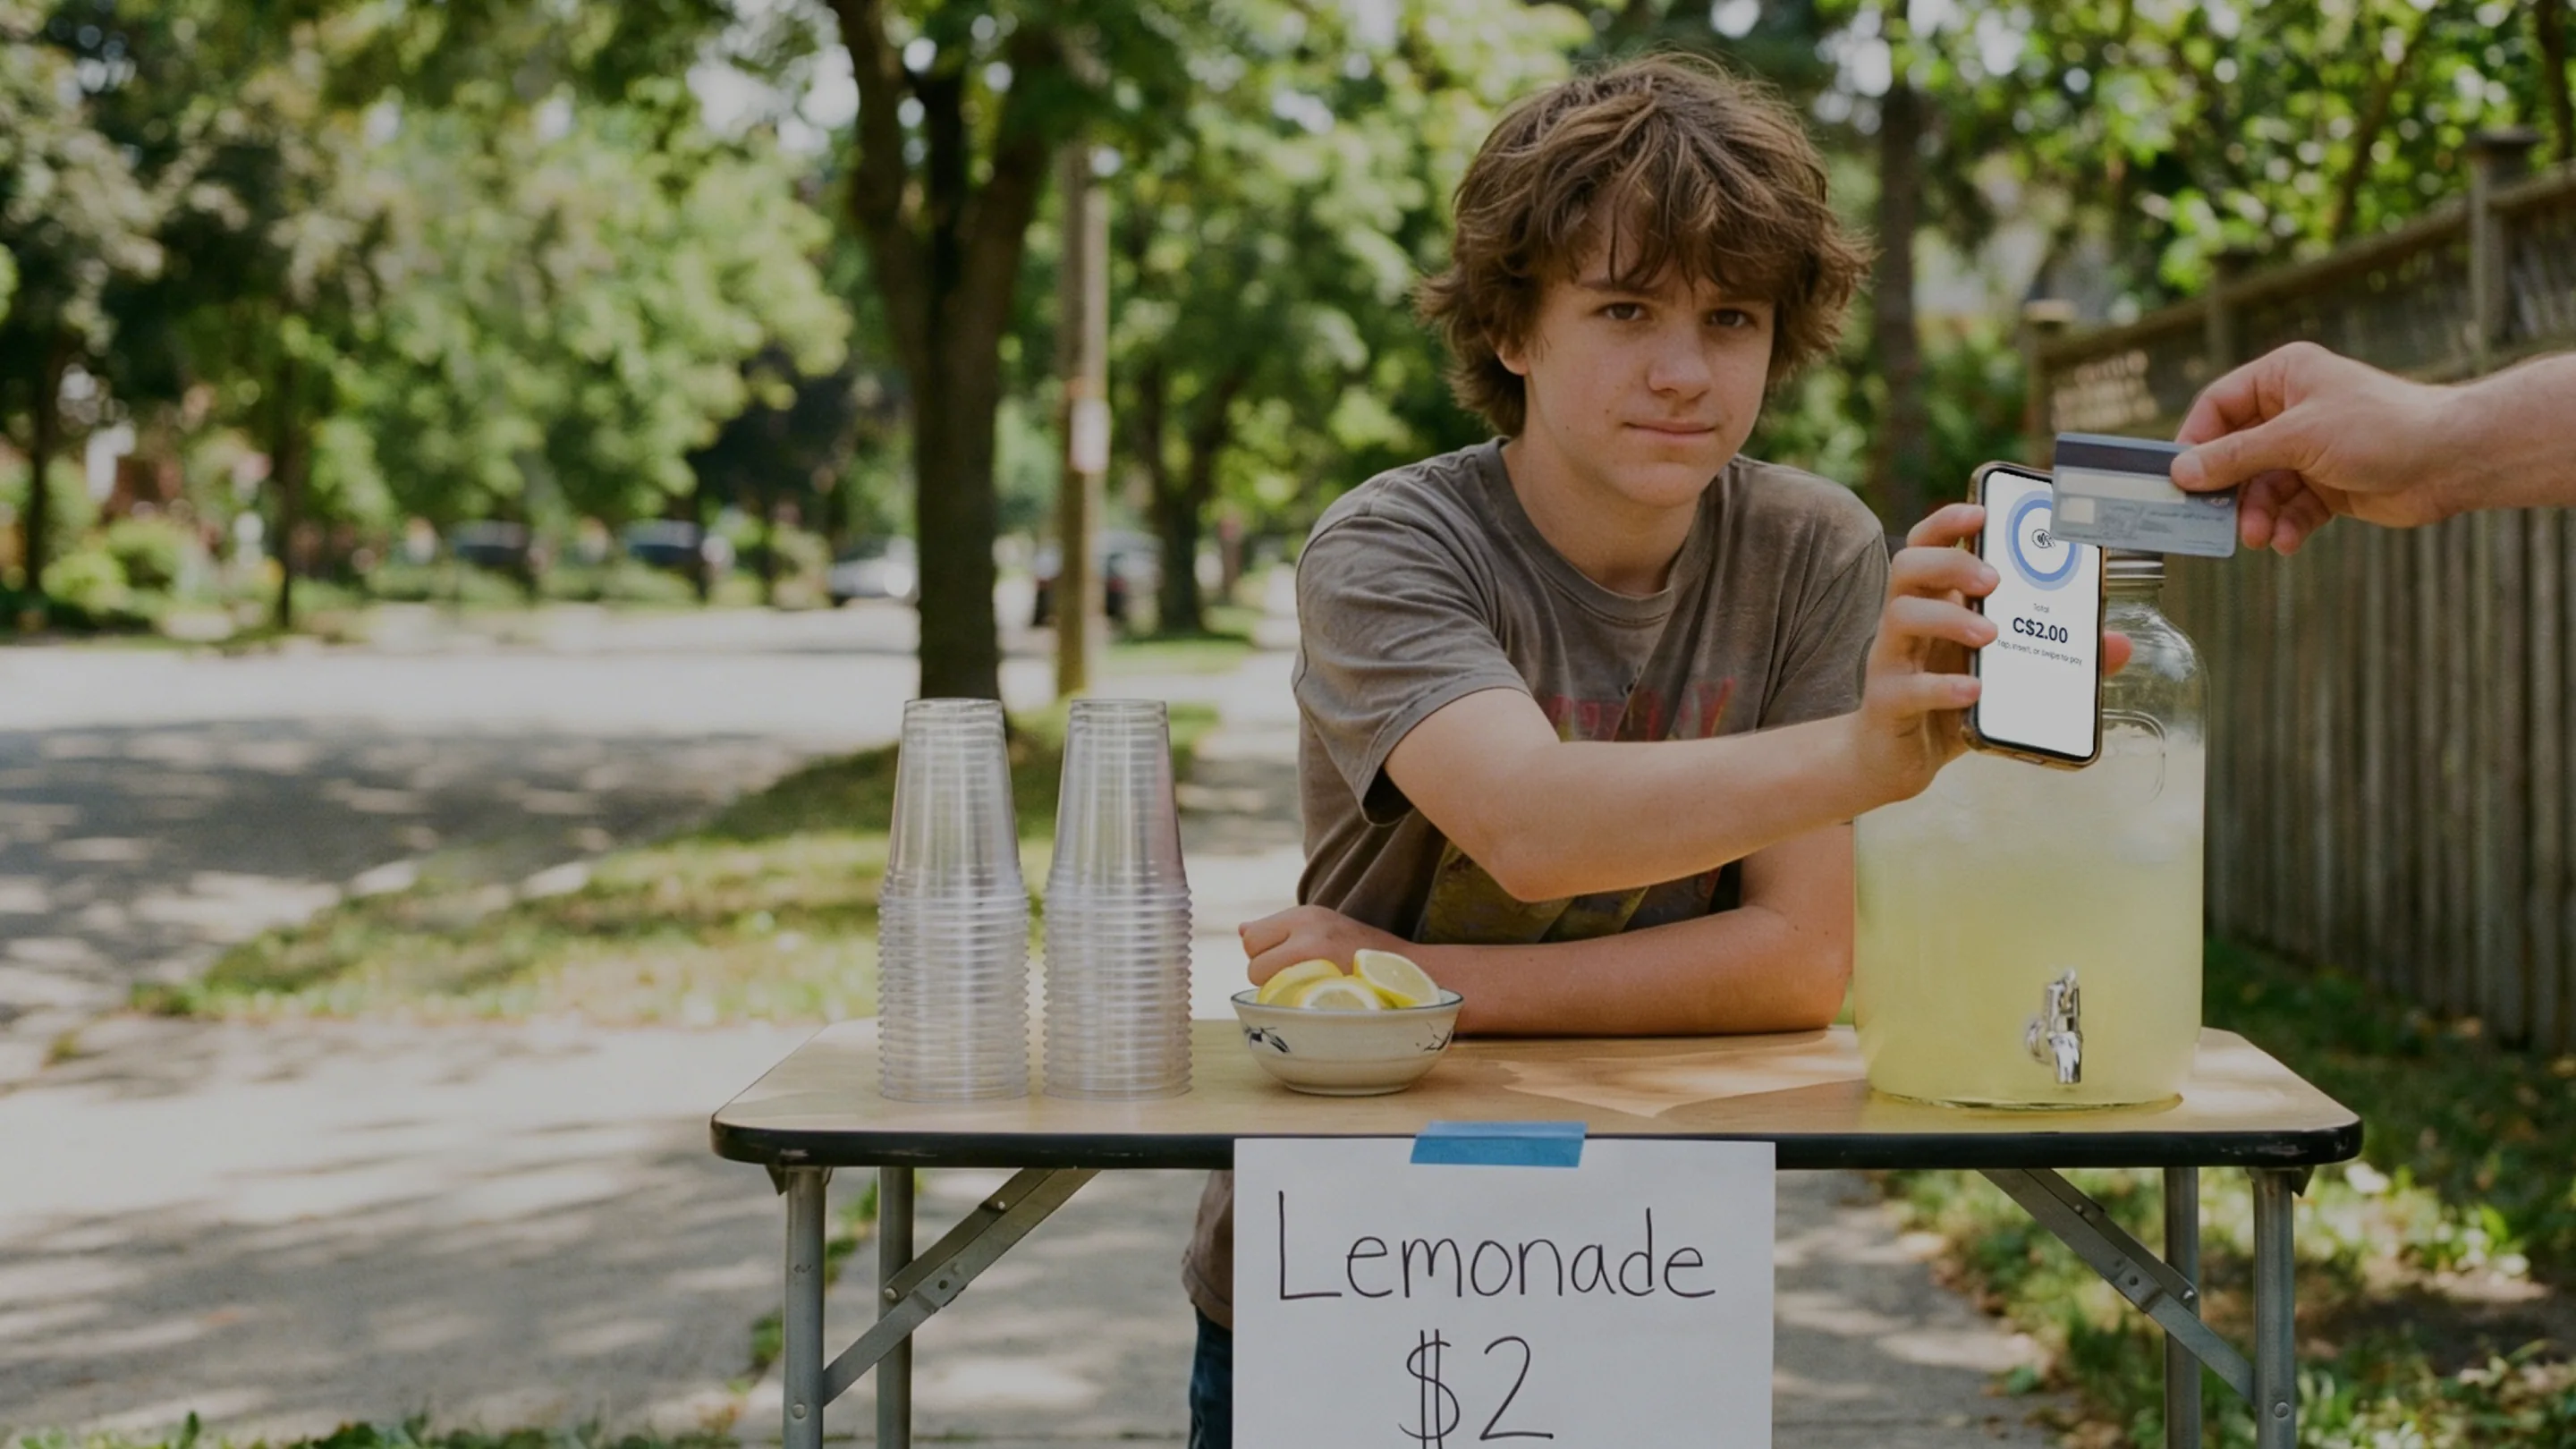
Du jamais-vu : le traitement des cartes bancaires prêt à l'emploi depuis un parcours de caisse créé par IA
Les outils d'IA peuvent générer un écran de caisse convaincant en une après-midi. Encaisser un vrai paiement par carte en est une autre. Voici ce qui a changé et ce que le prêt à l'emploi couvre réellement.


Décrivez un passage en caisse en langage naturel, laissez une IA le concevoir et acceptez un vrai paiement par carte le jour même. Jusqu'à présent, aucun outil d'IA ne pouvait réaliser l'ensemble de cette boucle. Un parcours de caisse créé par IA sur Final se déploie avec le traitement des cartes bancaires déjà préconfiguré : sans intégration de passerelle de paiement, sans code de paiement et sans abonnement logiciel mensuel. Voici pourquoi cette boucle est nouvelle, ce que le « prêt à l'emploi » inclut réellement et la question essentielle qu'un commerçant sceptique devrait poser.
Pourquoi les outils d'IA ne pouvaient-ils pas accepter les paiements par carte auparavant ?
Les générateurs de code par IA peuvent concevoir une interface de caisse convaincante en une après-midi : des écrans, un panier, un bouton de paiement. Mais tout s'arrête au bouton de paiement, car l'acceptation réelle des cartes ne peut pas être générée par du code. Elle nécessite un compte commerçant (un contrat de souscription permettant à votre entreprise d'accepter les cartes), la conformité PCI (les règles de sécurité du secteur des cartes bancaires pour la gestion des données monétiques), du matériel certifié pour le paiement sans contact et par puce, ainsi que la télécollecte (l'argent arrivant réellement sur votre compte bancaire). Il s'agit de partenariats, de certifications et d'infrastructures auditées. Un modèle peut rédiger un superbe bouton de paiement ; il ne peut pas souscrire un contrat monétique pour votre entreprise.
Vous pouvez raccorder vous-même une application générée à une API de paiement. Vous êtes alors responsable du périmètre de conformité, des cas particuliers de remboursement et de paiement partiel, ainsi que de la conciliation (faire correspondre vos rapports à vos dépôts bancaires). La partie conformité à elle seule est une échelle qui mène à un audit annuel ; l'article Conformité PCI pour les développeurs d'applications en détaille chaque échelon. C'est ce travail qui explique pourquoi le vibe coding d'un POS bloque au stade de la démonstration, et cet obstacle est le même quel que soit le modèle choisi, de GPT-5.6 à Gemini 3.6 Flash.
Objection légitime : les outils de création de sites par IA permettent depuis des années de placer un formulaire de paiement hébergé sur une page web. C'est vrai, et cela couvre les ventes en ligne sans présence de la carte (où le client saisit sa carte à distance). Vous devez malgré tout ouvrir votre propre compte de traitement, répondre aux questionnaires de conformité et gérer l'intégration lorsqu'elle tombe en panne. Le paiement en magasin est le point d'arrêt du « faites-le vous-même » : les projets sur Lovable et Replit bloquent après l'interface utilisateur exactement pour cette raison, et les paiements sont un motif récurrent de refus des applications de paiement créées par vibe coding sur les stores d'applications.

Que comprend le traitement des cartes bancaires prêt à l'emploi ?
Sur Final, le passage en caisse conçu par l'IA et les circuits d'acheminement des fonds sont des couches distinctes, et la couche de paiement est directement fournie avec la plateforme. Vous décrivez le parcours souhaité dans Build, le générateur d'IA par instructions de Final, ou connectez votre propre IA via MCP. Claude Code, Cursor, ChatGPT et Codex fonctionnent tous comme clients MCP (informations exactes à la date de publication ; considérez les outils et versions nommés comme un instantané). L'IA crée le parcours, affiche un aperçu en direct, et vous le déployez sur vos postes.
Dès la première vente, ce parcours encaisse via Final Pay, fourni nativement avec la plateforme plutôt qu'ajouté en module complémentaire. Un parcours déployé accepte les cartes, le sans-contact et les portefeuilles numériques au comptoir, les paiements par carte physique s'exécutent sur du matériel de terminal certifié, et les versements arrivent sur votre compte bancaire. Il n'y a aucune passerelle à intégrer, aucun code de paiement à rédiger et aucun contrat monétique à souscrire par vous-même. Le guide Connecter le Tap to Pay à un parcours POS basé sur l'IA montre ces mêmes circuits en utilisant un téléphone compatible comme lecteur.

Combien coûte l'activation ?
Rien par mois. La plateforme principale n'a pas de frais logiciels mensuels ; vous payez des frais de traitement par transaction sur les paiements par carte effectués via Final Pay, et le tarif dépend de votre région et du type de carte. Les tarifs actuels sont consultables dans Fonctionnement des tarifs de Final POS. Le matériel est acheté au prix indiqué sans location, et le logiciel fonctionne sur l'iPhone, l'appareil Android ou le navigateur que vous possédez déjà. Pour un commerçant expérimentant un parcours créé par IA, la conséquence pratique est qu'un essai inactif ne vous coûte rien pendant qu'il reste en attente.
Qui est responsable lorsqu'un paiement échoue ?
Pas l'IA, car le paiement ne s'exécute jamais au sein du code généré par l'IA. Chaque débit, remboursement et versement passe par la couche de traitement de Final Pay et par du matériel certifié, à savoir les mêmes circuits qu'utilisent tous les commerçants Final, avec des reçus et des rapports générés par la plateforme. Si un parcours présente un défaut de conception, vous corrigez le parcours ; le mouvement d'argent n'est pas touché. La couche où les erreurs sont peu coûteuses (les écrans et les boutons) est celle que contrôle l'IA. La couche où les erreurs coûtent cher (l'argent) ne l'est pas.

Le traitement de cartes depuis un passage en caisse créé par IA est-il donc réellement nouveau ?
Oui, en tant que combinaison. Les outils d'IA qui génèrent des interfaces de caisse existent, et le traitement des cartes existe, mais un parcours de caisse conçu par une IA capable d'encaisser une vraie carte sur du matériel certifié dès le jour de son déploiement, sans aucun travail d'intégration, est la partie qui était impossible auparavant. Règle d'or : si une IA a créé votre passage en caisse, posez une question avant de lui faire confiance. Peut-elle encaisser une vraie carte aujourd'hui ? Si vous souhaitez tester l'ensemble de la boucle vous-même, lancez-vous avec Final POS et connectez votre propre IA.
Questions fréquentes
ChatGPT ou Claude peuvent-ils créer un POS qui accepte les paiements par carte ?
Ils peuvent générer l'interface de caisse, mais l'acceptation des cartes nécessite un compte commerçant, la conformité PCI et du matériel certifié, ce que la génération de code ne peut pas fournir. Connectés à Final via MCP, ces outils créent le parcours et Final Pay gère les paiements.
Dois-je intégrer une passerelle de paiement dans une caisse créée par IA sur Final ?
Non. Final Pay fait partie intégrante de la plateforme, ce qui permet à un parcours déployé d'accepter les paiements par carte, sans contact et portefeuilles numériques sans aucune intégration de passerelle ni code de paiement.
Quels types de paiement un parcours créé par IA peut-il accepter ?
Les cartes, le sans-contact et les portefeuilles numériques au comptoir, avec des paiements par carte physique s'exécutant sur du matériel de terminal certifié, plus les espèces si le parcours les inclut.
Combien coûte le traitement des cartes bancaires sur Final ?
La plateforme principale n'a aucun abonnement logiciel mensuel. Vous payez des frais de traitement par transaction via Final Pay, avec des tarifs qui varient selon la région et le type de carte.
Quels outils d'IA puis-je connecter à Final via MCP ?
Tout client compatible MCP fonctionne. Claude Code, Cursor, ChatGPT et Codex sont les exemples documentés.