


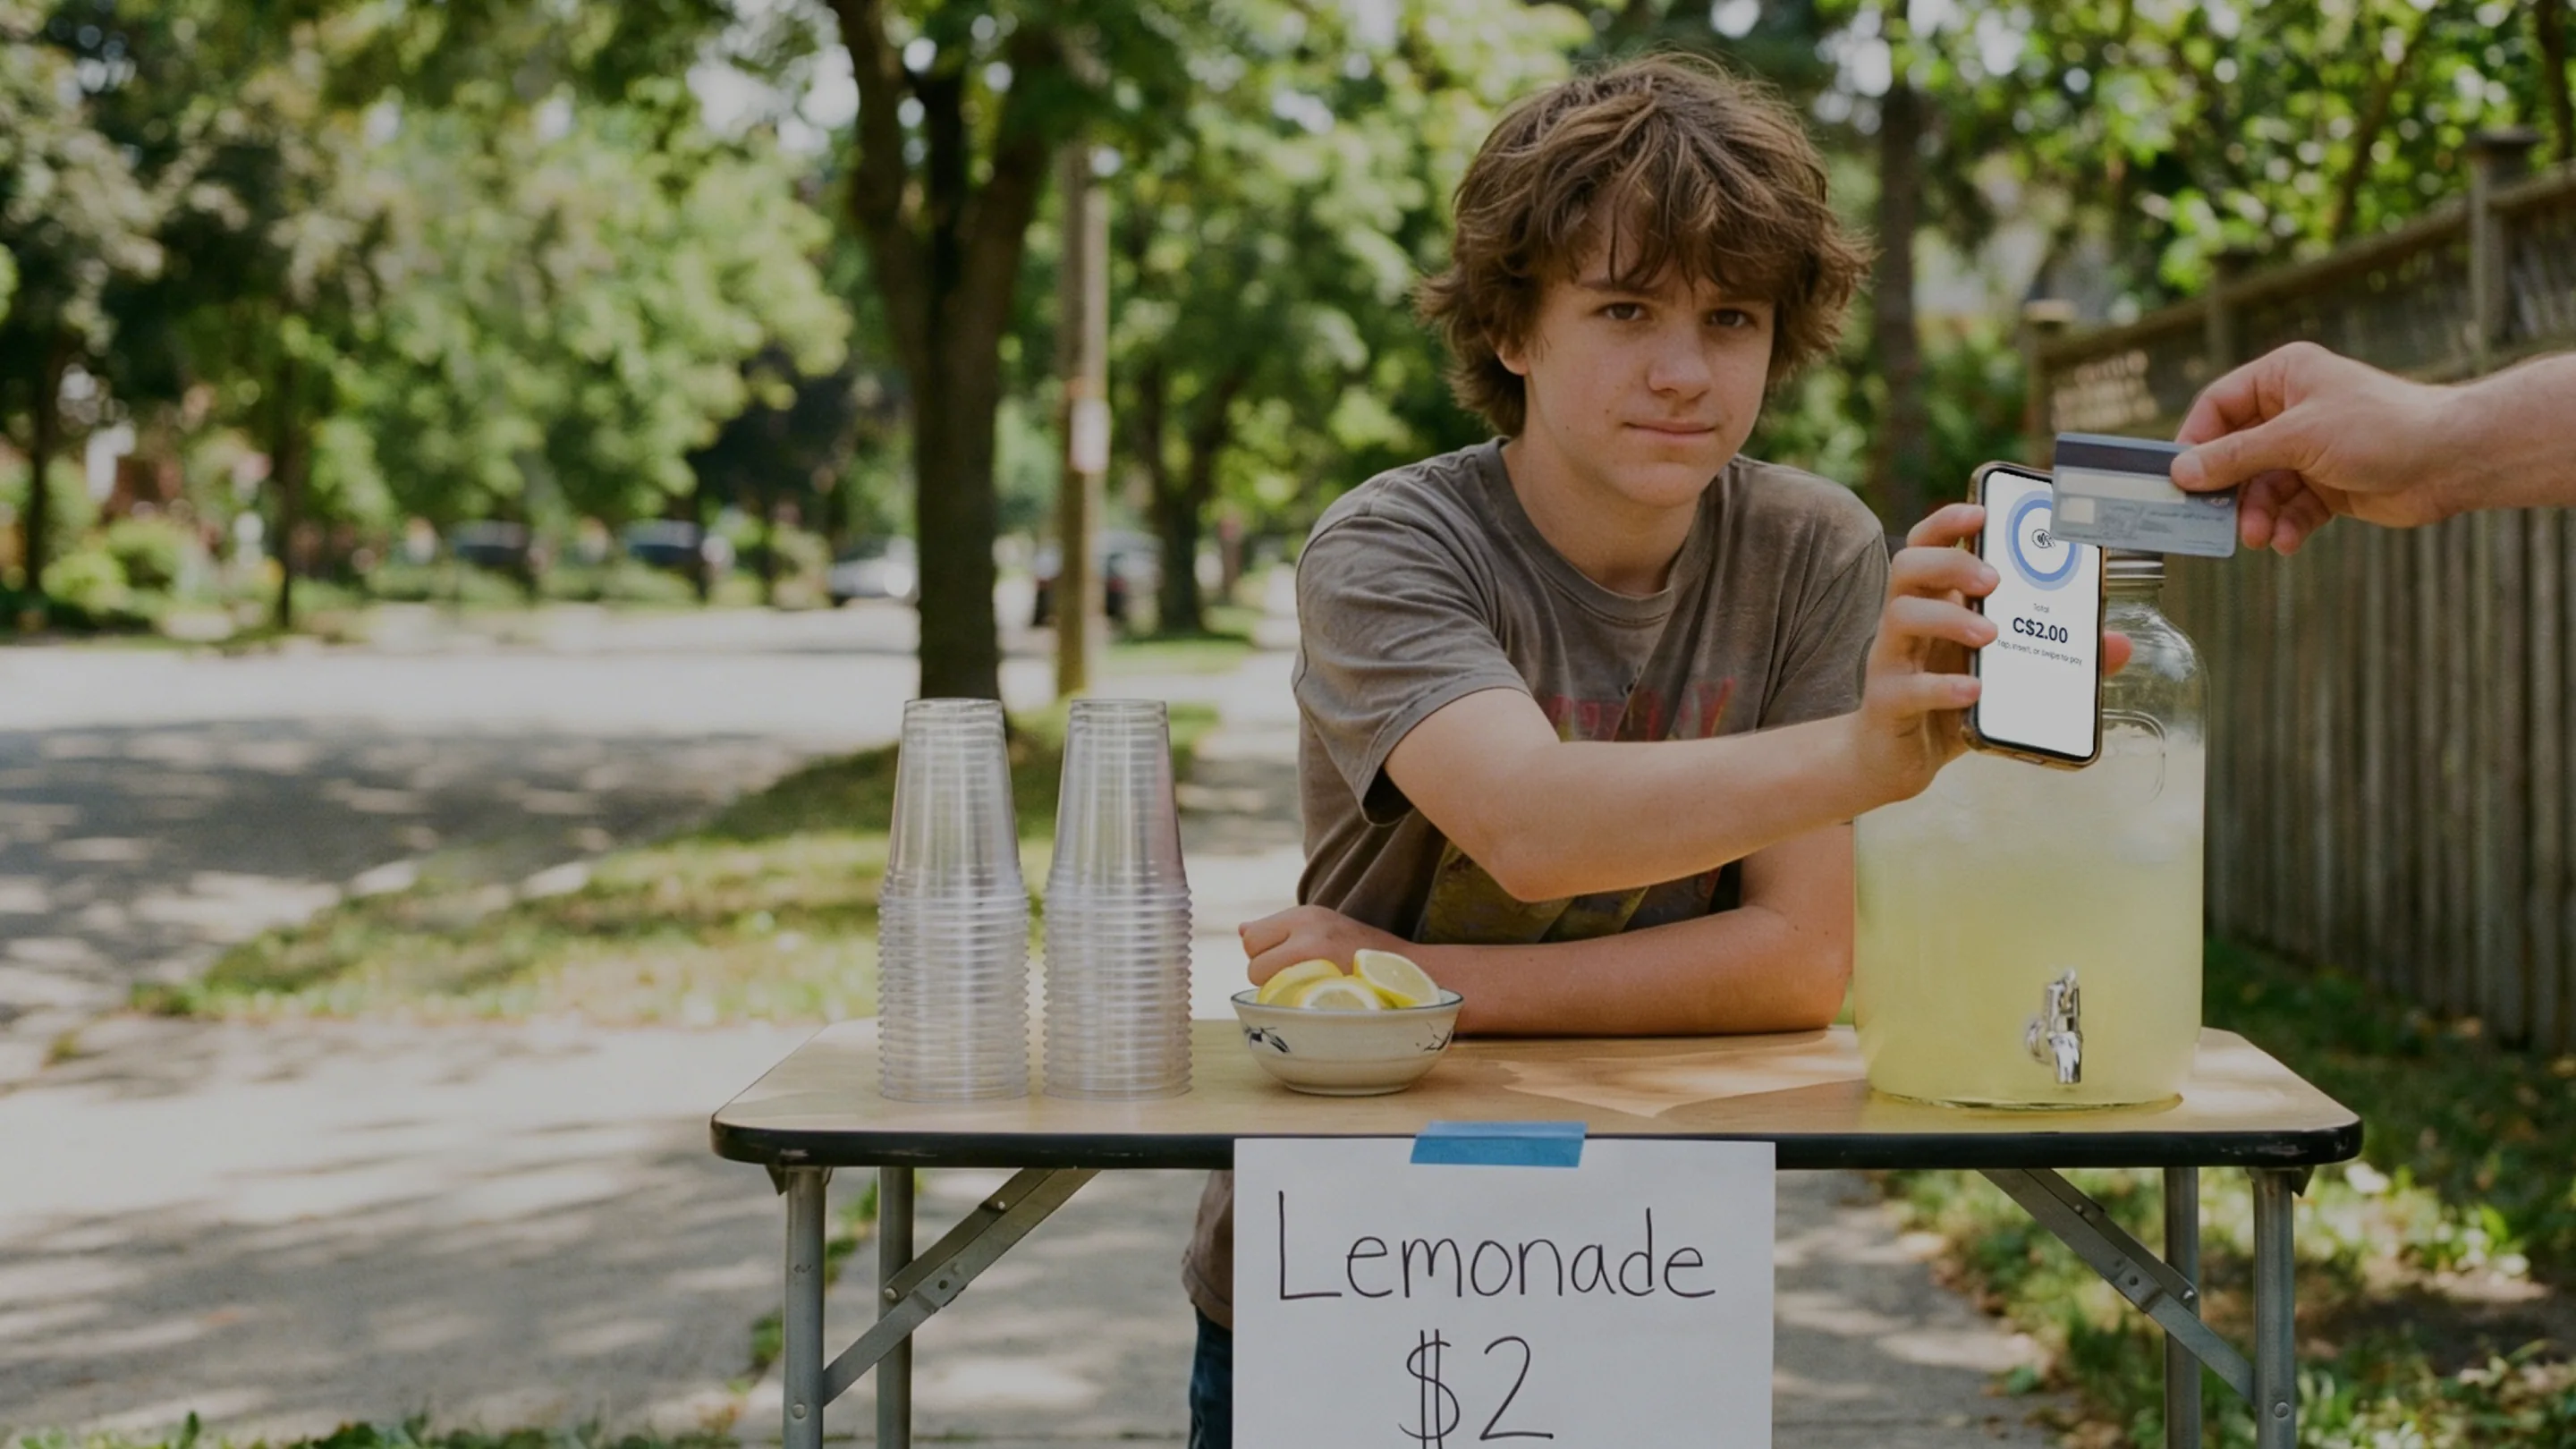
Mai visto prima: elaborazione dei pagamenti con carta pronta all'uso da un flusso di checkout creato con l'IA
Gli strumenti di IA possono generare una schermata di checkout convincente in un pomeriggio. Accettare un pagamento reale con carta attraverso di essa è un'altra storia. Ecco cosa è cambiato e cosa include davvero una soluzione pronta all'uso.


Descrivi un checkout in linguaggio naturale, lascia che sia un'IA a crearlo e accetta un pagamento reale con carta nello stesso giorno. Fino ad ora, nessun strumento di IA era in grado di offrire questo ciclo completo. Un flusso di checkout creato dall'IA su Final viene distribuito con l'elaborazione delle carte già integrata: nessuna integrazione del gateway di pagamento, nessun codice da scrivere e nessun abbonamento software mensile. Di seguito spieghiamo perché questo processo rappresenta una novità, cosa include davvero la formula "pronto all'uso" e l'unica domanda che un esercente scettico dovrebbe porsi a riguardo.
Perché prima gli strumenti di IA non potevano accettare pagamenti con carta?
I generatori di codice basati su IA possono produrre un'interfaccia di checkout convincente in un pomeriggio: schermate, un carrello, un pulsante di pagamento. Ma è proprio sul pulsante di pagamento che ci si ferma, perché l'accettazione reale delle carte non è qualcosa che il codice può generare. Richiede un conto esercente (un contratto approvato che consente alla tua attività di accettare carte), la conformità PCI (le norme di sicurezza del settore delle carte per la gestione dei dati), hardware certificato per pagamenti contactless e chip, e il regolamento (il denaro che arriva effettivamente sul tuo conto bancario). Si tratta di accordi commerciali, certificazioni e infrastrutture sottoposte ad audit. Un modello può scriverti un bellissimo pulsante di pagamento, ma non può garantire per la tua azienda.
Puoi collegare tu stesso un'app generata a un'API di pagamento. In quel caso, però, sarai responsabile dell'ambito di conformità, dei casi limite relativi a rimborsi e pagamenti parziali, e della quadratura dei conti (fare in modo che i report corrispondano ai depositi bancari). La sola parte relativa alla conformità è un percorso che termina con un audit annuale; il post Conformità PCI per sviluppatori di app lo spiega passo dopo passo. Questo lavoro di integrazione è il motivo per cui il vibe coding di un punto vendita si blocca alla fase di demo, e il limite è lo stesso a prescindere dal modello scelto, da GPT-5.6 a Gemini 3.6 Flash.
Obiezione lecita: i costruttori di siti web basati su IA sono in grado da anni di inserire un modulo di pagamento ospitato all'interno di una pagina web. È vero, ma questo copre le vendite online senza carta presente (in cui il cliente digita i dati della carta a distanza). Devi comunque aprire un tuo conto con un gestore dei pagamenti, rispondere ai moduli di conformità e gestire l'integrazione quando si verifica un problema. I pagamenti di persona sono dove il fai-da-te trova un freno: le creazioni con Lovable e Replit si bloccano dopo l'interfaccia utente proprio per questa ragione, ed è per i pagamenti che le app di pagamento sviluppate tramite vibe coding vengono rifiutate dagli app store.

Cosa include l'elaborazione dei pagamenti con carta pronta all'uso?
Su Final, il checkout progettato da un'IA e i circuiti che muovono il denaro sono livelli separati, e il livello di pagamento è integrato nella piattaforma. Descrivi il flusso desiderato in Build, il builder IA basato su prompt di Final, oppure connetti la tua IA tramite MCP. Claude Code, Cursor, ChatGPT e Codex funzionano tutti come client MCP (informazione aggiornata alla data di pubblicazione; considera i nomi degli strumenti e le versioni come una fotografia del momento). L'IA crea il flusso, ti mostra un'anteprima dal vivo e tu lo distribuisci sulle tue postazioni.
Fin dalla prima vendita, quel flusso elabora i pagamenti tramite Final Pay, incluso direttamente nella piattaforma senza bisogno di moduli aggiuntivi. Un flusso distribuito accetta carte, contactless e portafogli digitali al banco, i pagamenti in presenza vengono gestiti su terminali hardware certificati e gli accrediti arrivano sul tuo conto bancario. Non c'è alcun gateway da integrare, nessun codice di pagamento da scrivere e nessun contratto da stipulare in autonomia con un gestore. L'articolo Collegare il Tap to Pay a un flusso POS con IA mostra come utilizzare gli stessi circuiti usando uno smartphone compatibile al posto del lettore.

Quanto costa l'attivazione?
Nulla al mese. La piattaforma base non prevede alcun canone mensile per il software; paghi una commissione di gestione per ciascuna transazione per i pagamenti con carta elaborati tramite Final Pay, e la tariffa dipende dalla tua area geografica e dal tipo di carta. I valori attuali sono indicati nella pagina su come funziona il modello di prezzi di Final POS. L'hardware viene acquistato al prezzo di listino senza contratti di leasing e il software funziona su iPhone, dispositivi Android o browser che già possiedi. Per un commerciante che sperimenta un flusso creato con l'IA, la conseguenza pratica è che un test inattivo non comporta alcun costo mentre resta inutilizzato.
Chi è responsabile quando un pagamento riscontra un problema?
Non l'IA, perché il pagamento non viene mai eseguito all'interno del codice generato dall'IA. Ogni addebito, rimborso e accredito passa attraverso il livello di elaborazione di Final Pay e l'hardware certificato, gli stessi circuiti utilizzati da tutti i commercianti Final, con ricevute e reportistica fornite direttamente dalla piattaforma. Se un flusso presenta un difetto di progettazione, correggi il flusso; il movimento di denaro resta inalterato. Il livello in cui gli errori hanno un costo minimo, ossia le schermate e i pulsanti, è quello controllato dall'IA. Il livello in cui gli errori sono costosi, ovvero il denaro, non lo è.

Quindi l'elaborazione dei pagamenti da un checkout generato con l'IA è davvero una novità?
Sì, come combinazione. Esistono strumenti di IA che generano interfacce di checkout ed esiste l'elaborazione delle carte, ma un flusso di checkout creato da un'IA in grado di addebitare una carta reale su hardware certificato dal giorno stesso della distribuzione, senza alcun lavoro di integrazione, è la parte che prima non era possibile. Regola generale: se un'IA ha creato il tuo checkout, poniti una domanda prima di fidarti. Può accettare un pagamento reale con carta oggi stesso? Se vuoi testare l'intero processo in prima persona, Inizia con Final POS e collega la tua IA.
Domande frequenti
ChatGPT o Claude possono creare un POS in grado di accettare pagamenti con carta?
Possono generare l'interfaccia di checkout, ma l'accettazione delle carte richiede un conto esercente, la conformità PCI e hardware certificato, cose che la generazione di codice non può fornire. Collegati a Final tramite MCP, questi strumenti creano il flusso e Final Pay gestisce i pagamenti.
Devo integrare un gateway di pagamento in un checkout creato con l'IA su Final?
No. Final Pay è parte integrante della piattaforma, quindi un flusso distribuito accetta pagamenti con carta, contactless e portafogli digitali senza alcuna integrazione di gateway o codice di pagamento.
Quali tipi di pagamento può accettare un flusso creato con l'IA?
Carte, contactless e portafogli digitali al banco, con pagamenti in presenza gestiti su terminali hardware certificati, oltre ai contanti se il flusso li prevede.
Quanto costa l'elaborazione delle carte su Final?
La piattaforma base non prevede alcun canone mensile per il software. Si paga una commissione di elaborazione per transazione tramite Final Pay, con tariffe che variano in base alla regione e al tipo di carta.
Quali strumenti di IA posso connettere a Final tramite MCP?
Qualsiasi client compatibile con MCP funziona. Claude Code, Cursor, ChatGPT e Codex sono gli esempi documentati.