


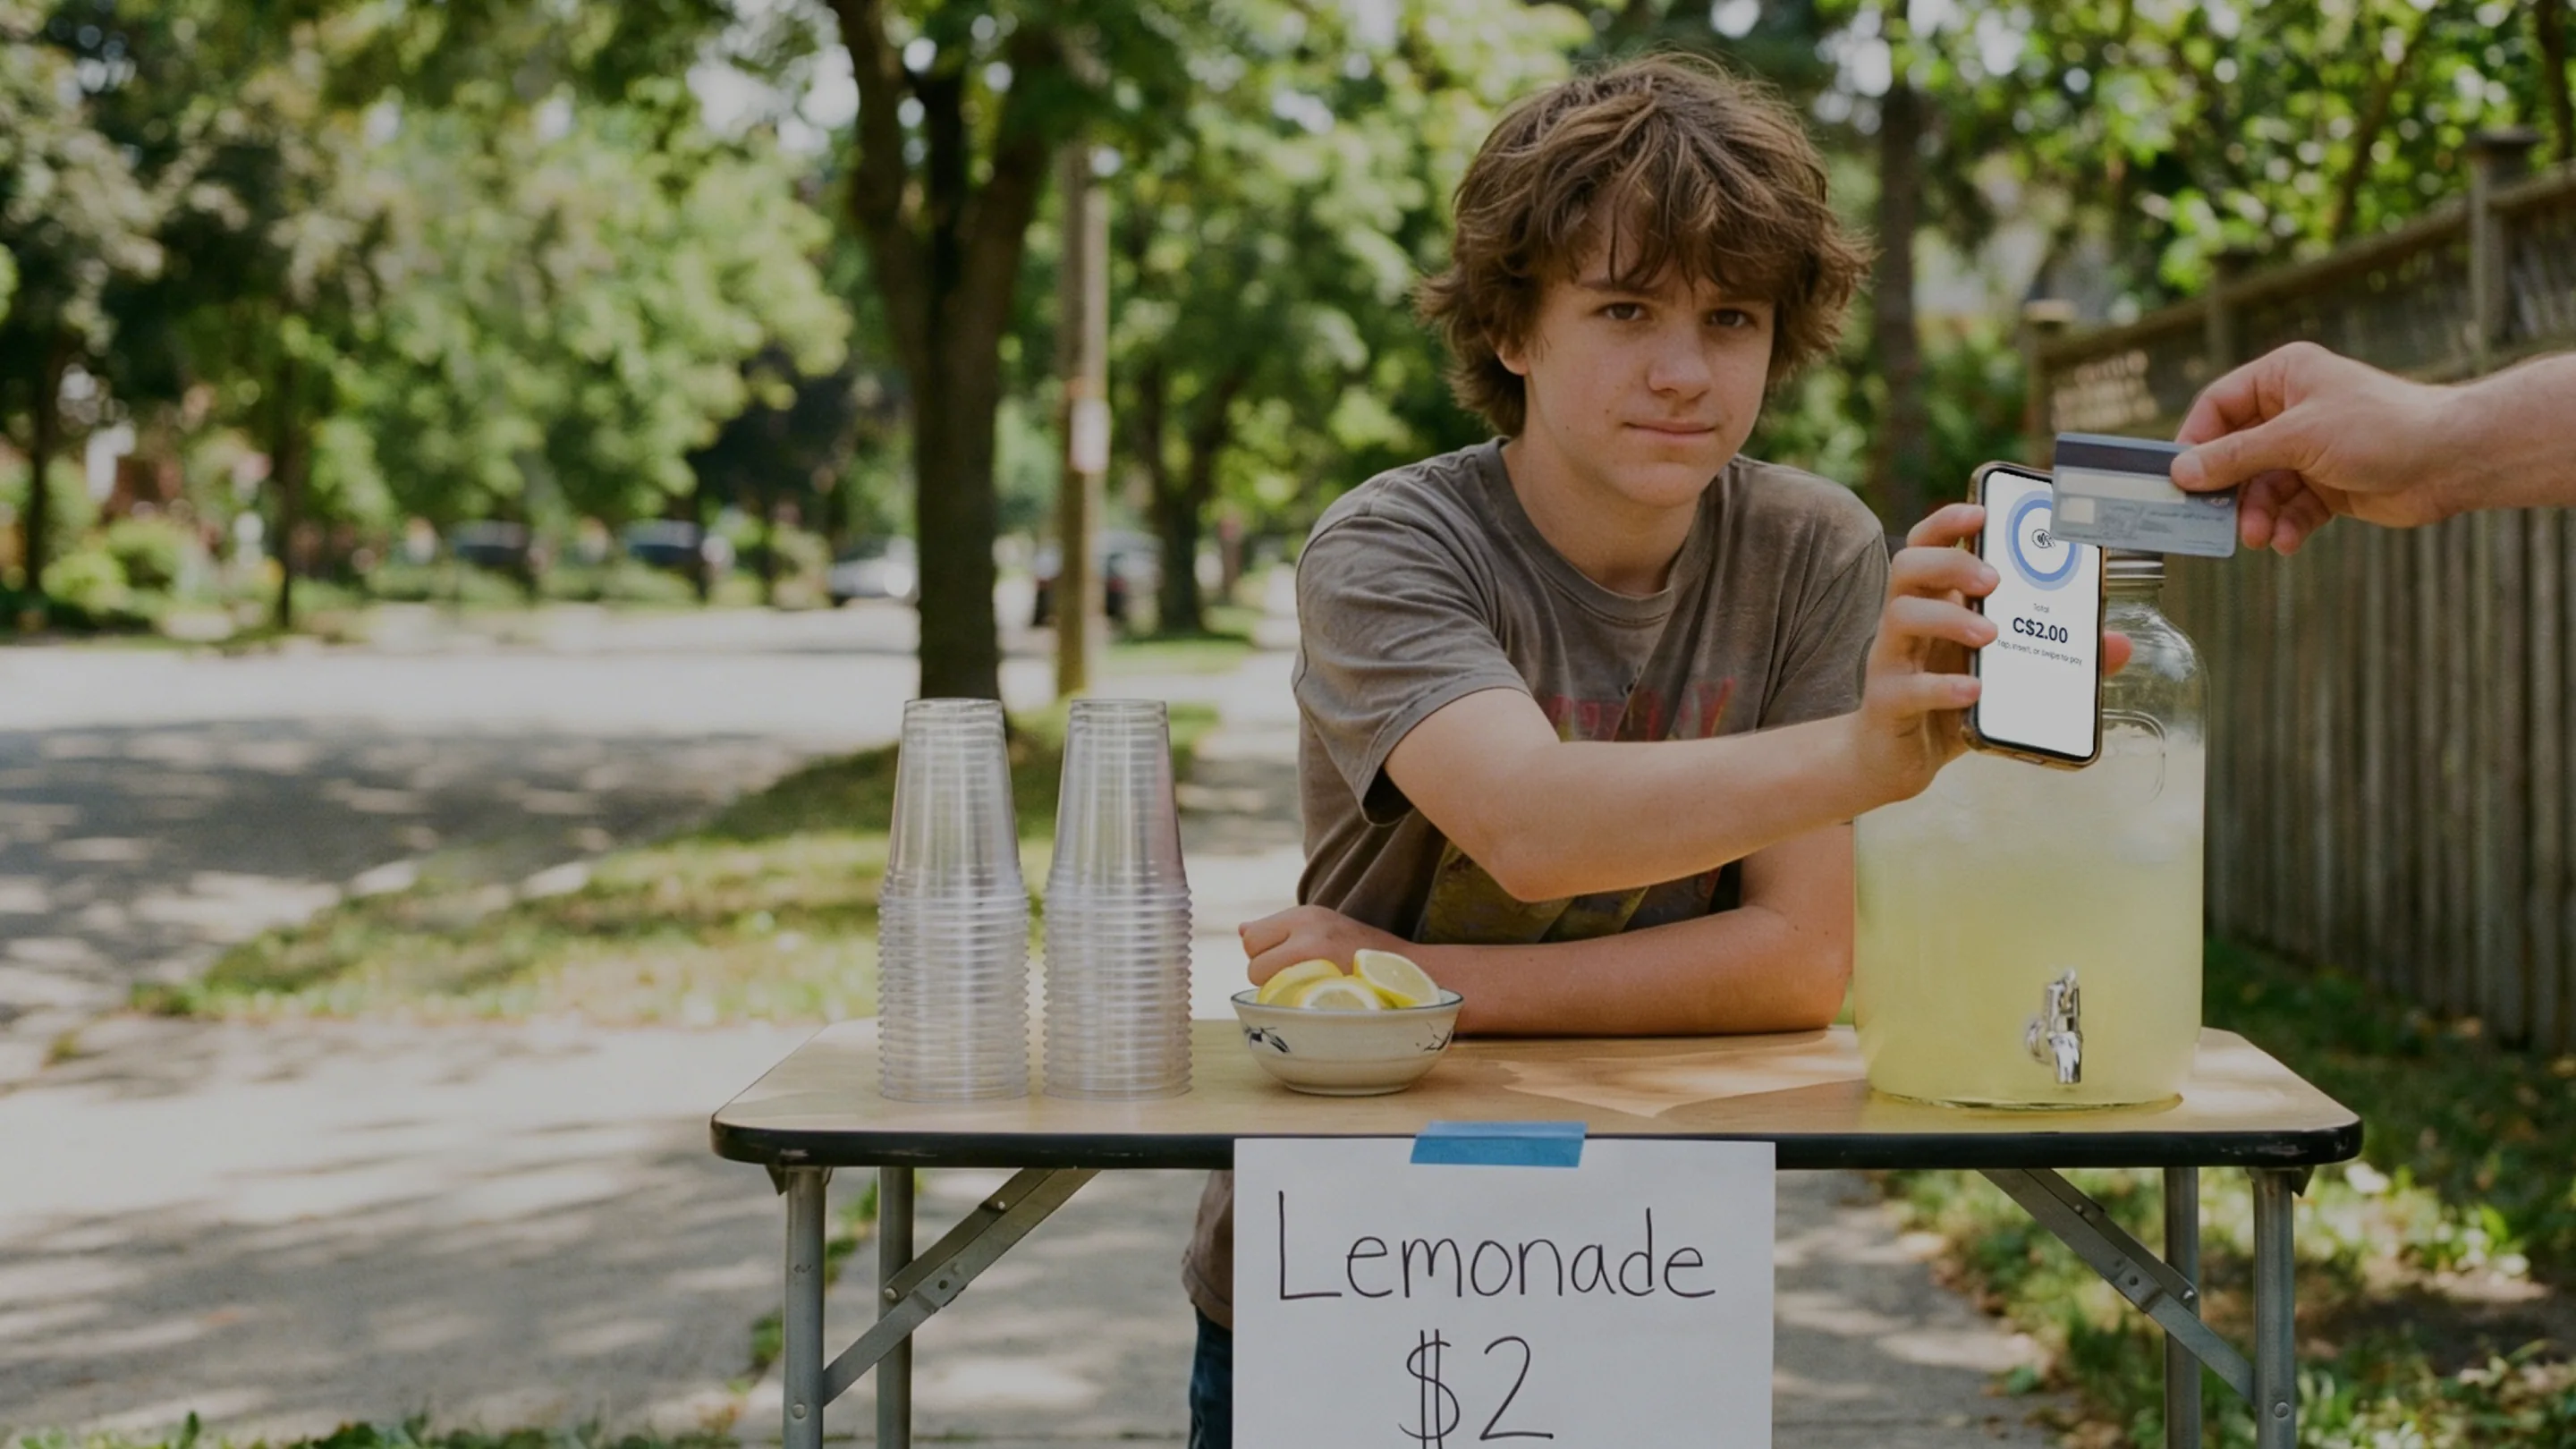
حدود ورسوم وخرافات الدفع باللمس في عام 2026
تختلف حدود الدفع باللمس عبر كندا والمملكة المتحدة والولايات المتحدة، ولا يكلف الدفع باللمس التجار أي رسوم إضافية، ومعظم قصص الرعب حول الدفع اللاتلامسي مجرد خرافات. حقائق عام 2026، مدعمة بالمصادر.


تعتمد حدود الدفع باللمس في عام 2026 على أمرين: البلد الذي تبيع فيه والبنك الذي أصدر البطاقة. في كندا، تضع معظم البطاقات حدًا أقصى للعملية الواحدة باللمس يبلغ حوالي 250 دولارًا. وفي المملكة المتحدة، تضع البنوك حدودها الخاصة منذ مارس 2026. أما في الولايات المتحدة، فإنه لم يكن هناك حد أقصى شامل على الإطلاق. ومن ناحية التكلفة، يتم تسعير الدفع باللمس كدفع بحضور البطاقة (Card-Present)، حيث تكون البطاقة موجودة فعليًا، لذلك لا يدفع التجار أي رسوم إضافية لقَبولها. ومعظم القصص المخيفة حول الدفع باللمس هي مجرد خرافات.
تحذير واحد قبل استعراض الأرقام: القواعد في هذا المجال تتغير بسرعة، لذا يُرجى التعامل مع التفاصيل أدناه على أنها لقطة دقيقة وقت النشر في أغسطس 2026. وتأكد من أرقامك الخاصة مع بنكك أو معالج المدفوعات الخاص بك قبل الاعتماد عليها.
ما هي حدود الدفع باللمس في عام 2026؟
لا يوجد حد عالمي موحد للدفع باللمس. تضع شبكات البطاقات الحد الأقصى، ويختار بنك العميل الرقم الفعلي، وتطبق جهاز الدفع ما تطلبه البطاقة. تحولت المدفوعات اللاتلامسية من ميزة جديدة إلى الخيار الافتراضي في أقل من عقد، لكن الحدود ظلت محددة محليًا:
كندا: رفعت Visa وMastercard سقف الدفع باللمس من 100 دولار إلى 250 دولارًا في عام 2020¹، وتسمح Interac للبنوك بتحديد حدود بطاقات الخصم اللاتلامسية بما يصل إلى 250 دولارًا². وتقف معظم البطاقات الكندية حاليًا عند 250 دولارًا أو قريبًا منها لكل عملية لمس، ولكن كل بنك يختار رقمه الخاص.
المملكة المتحدة: تم إلغاء سقف الـ 100 جنيه إسترليني. منذ مارس 2026، يمكن للبنوك وشركات الدفع التي تملك ضوابط قوية لمكافحة الاحتيال تحديد حدودها اللاتلامسية الخاصة، وتشجعهم الجهة التنظيمية على السماح للعملاء باختيار حد شخصي أو إيقاف ميزة اللمس تمامًا³. وكانت ما يقرب من 95% من معاملات البطاقات المؤهلة داخل المتاجر في المملكة المتحدة لاتلامسية بالفعل في عام 2024³، لذا تحتفظ معظم البنوك بالحدود قريبة من المستوى القديم في الوقت الحالي.
الولايات المتحدة: لم يُطبق أي سقف شامل للدفع باللمس على الإطلاق. وتعود قرارات الموافقة إلى شبكة البطاقات والبنك المصدر، وتمر المبالغ اليومية ببساطة.
محفظة الهاتف والساعة: يُعد فتح الهاتف باستخدام الوجه أو البصمة أو رمز المرور بمثابة التحقق من حامل البطاقة، لذا غالبًا ما تتم الموافقة على عمليات اللمس بالمحفظة لمبالغ تتجاوز سقف البطاقة البلاستيكية. ويظل للجهة المصدرة ولجهاز الدفع الكلمة الأخيرة.
إذا تم رفض عملية لمس تحت الحد المسموح، فعادةً لا يكون المبلغ هو السبب. تُجري البطاقات فحوصات أمنية تراكمية: فبعد سلسلة من عمليات اللمس المتتالية، تطلب البطاقة إدخالًا واحدًا مع رمز PIN لإثبات أنها لا تزال في الأيدي الصحيحة. وتؤدي عملية دفع واحدة عبر الإدخال إلى إعادة ضبط العداد.

هل يدفع التجار المزيد لقَبول الدفع باللمس؟
لا. الدفع باللمس هو دفع بحضور البطاقة، وتعد المعاملات بحضور البطاقة أرخص طريقة لقَبول البطاقات. يحدد معالجو المدفوعات سعر البطاقة الملموسة مثل البطاقة المدخلة؛ على سبيل المثال، يطبق تسعير Final Pay نفس معدل حضور البطاقة سواء تم لمس البطاقة أو إدخالها أو سحبها، بما في ذلك ميزة Tap to Pay على الهاتف، دون أي رسوم برمجية شهرية ملحقة.
هناك ثلاثة أشياء تغير تكلفة المعالجة لديك، وليس بينها الدفع باللمس:
حضور البطاقة مقابل عدم حضور البطاقة: تحمل الطلبات الهاتفية المدخلة يدويًا وروابط الدفع معدل رسوم أعلى من اللمس الشخصي لأن مخاطر الاحتيال أعلى. إذا كنت تتلقى الطلبات عبر الهاتف، فقم بذلك دون تدوين أرقام البطاقات.
العلامة التجارية للبطاقة: عادةً ما تكلف بطاقات American Express أكثر لكل عملية مقارنة بـ Visa أو Mastercard.
حجم المعاملة ومزيج البطاقات: تتناسب الرسوم المئوية مع متوسط مبيعاتك، وتؤثر الرسوم الثابتة لكل معاملة بشكل أكبر على المعاملات الصغيرة.
عند مقارنة مزودي الخدمة، قارن الفاتورة بأكملها: معدل المعالجة بالإضافة إلى اشتراك البرامج بالإضافة إلى الأجهزة. فالمعدل الأقل قليلاً غالبًا ما يخسر بمجرد إضافة رسوم البرامج الشهرية وإيجار جهاز الدفع فوقه.

هل الدفع باللمس آمن؟ خمس خرافات ترفض الاندثار
"الدفع باللمس أقل أمانًا من الشريحة." غير صحيح. يعمل الدفع باللمس على نفس الشريحة ويولد رمزًا يُستخدم لمرة واحدة (بديل لمرة واحدة لبيانات بطاقتك) لكل معاملة. والرمز المسروق لا قيمة له لشراء ثانٍ. والطريقة غير الآمنة هي سحب الشريط المغناطيسي، ولهذا السبب بدأت تختفي.
"يمكن لشخص ما سرقة بيانات بطاقتك بالمرور بجانبك باستخدام قارئ." أمر مبالغ فيه. يتطلب القارئ النشط حساب تاجر مسجل، لذا فإن أي عملية لمس مسروقة تحول الأموال إلى حساب بنكي تجاري يمكن تتبعه، وكل عملية لمس تخضع للحدود المذكورة أعلاه. وتلتزم البنوك في المملكة المتحدة بتعويض الاحتيال غير المصرح به على البطاقات³، وتنشر شبكات البطاقات الرئيسية سياسات عدم تحمُّل المسؤولية عن الاستخدام غير المصرح به.
"اللمس مرتين يخصم المبلغ مرتين." يطلب جهاز الدفع تفويضًا واحدًا لكل بيعة. والخصم المزدوج الحقيقي هو تسجيل البيعة مرتين في صندوق الكاشير، وهو أمر قابل للمنازعة مثل أي خطأ آخر.
"يدفع التجار رسومًا إضافية مقابل المدفوعات اللاتلامسية." تمت تغطيتها أعلاه. يتم تسعير الدفع باللمس كمعاملة بحضور البطاقة، وهي عادةً أقل تكلفة قَبول قائمة.
"تحتاج إلى جهاز دفع لقَبول اللمس." ليس بعد ظهور ميزة Tap to Pay على الهواتف. يمكن لجهاز iPhone أو Android مدعوم قَبُول الدفع بنفسه، وإذا تم بناء نظام الكاشير الخاص بك بواسطة الذكاء الاصطناعي، فإن Tap to Pay يندمج في التدفق دون الحاجة إلى أسلاك. وتظل أجهزة الدفع المعتمدة والمخصصة تحتفظ بمكانتها على الطاولات المزدحمة.

إذن، ما الذي يهم حقًا بشأن الدفع باللمس في عام 2026؟
يتم تحديد الحد الأقصى بواسطة بنك العميل، وليس بواسطتك. وتعتمد الرسوم على كيفية قَبول البطاقة، والدفع باللمس هو أرخص أنواع القَبول. ويعود الذعر الأمني إلى عقد من الزمان ولم يصمد أمام تقنية الترميز (نظام الرمز لمرة واحدة المذكور أعلاه). القاعدة الذهبية: إذا لمست البطاقة أو الهاتف قارئ البطاقات، فأنت تدفع أقل سعر يمكن أن تقدمه تلك البطاقة. إذا كنت تريد تجربة قَبول الدفع باللمس على الهاتف الموجود بالفعل في جيبك، فإن دليل كيفية استخدام Tap to Pay يستغرق حوالي دقيقتين لمتابعته.
الأسئلة الشائعة
ما هو حد الدفع باللمس في كندا في عام 2026؟
تضع معظم بطاقات Visa وMastercard وInterac حدًا أقصى للعملية الواحدة باللمس يبلغ 250 دولارًا أو قريبًا منها، لكن البنك المصدر يحدد الرقم الدقيق وقد يكون بعضها أقل. يمكن الموافقة على محافط الهواتف بمبالغ تتجاوز سقف البطاقة لأن الجهاز يتحقق من حامل البطاقة.
لماذا تم رفض عملية الدفع باللمس الخاصة بي رغم أن المبلغ كان أقل من الحد المسموح؟
تُجري البطاقات فحوصات أمنية تراكمية. بعد عدة عمليات لمس متتالية، تطلب البطاقة إدخالاً واحدًا للشريحة ورمز PIN للتأكد من أنها لا تزال في يد حامل البطاقة، ثم يعود الدفع باللمس للعمل مجددًا.
هل يكلف الدفع باللمس العميل أي رسوم إضافية؟
لا. يكلف دفع البطاقة باللمس حامل البطاقة نفس تكلفة إدخالها، ولا توجد رسوم لكل عملية لمس. وتطبق رسوم الحساب العادية من البنك في كلا الحالتين.
هل الدفع باللمس آمن؟
نعم. تولد كل عملية لمس رمزًا لمرة واحدة لا فائدة منه إذا تم اعتراضه، كما أن الرسوم غير المصرح بها تغطيها قواعد التعويض البنكية وسياسات عدم تحمُّل المسؤولية لشبكات البطاقات.
هل يمكن لنشاط تجاري قَبول الدفع باللمس دون شراء جهاز دفع؟
نعم. تتيح ميزة Tap to Pay للهواتف المدعومة من نوع iPhone أو Android العمل كقارئ بطاقات، مما يتيح للأعمال الجديدة قَبول المدفوعات اللاتلامسية دون الحاجة إلى أجهزة إضافية.