


Ліміти, комісії та міфи про Tap to Pay у 2026 році
Ліміти безконтактної оплати відрізняються у Канаді, Великій Британії та США, безконтактні платежі не коштують продавцям нічого додаткового, а більшість лякаючих історій — це міфи. Факти 2026 року із джерелами.


Ліміти на безконтактну оплату (Tap to Pay) у 2026 році залежать від двох речей: країни, де ви торгуєте, та банку, який видав картку. У Канаді для більшості карток ліміт однієї безконтактної операції становить близько $250. У Великій Британії банки самостійно встановлюють власні ліміти з березня 2026 року. У США єдиного загального ліміту ніколи й не було. Що стосується вартості, безконтактна оплата оцінюється як платіж за наявності картки (картка фізично присутня), тому продавці не сплачують нічого додаткового за її прийом. А більшість страхітливих історій про безконтактні платежі — це просто міфи.
Одно застереження перед тим, як перейти до цифр: правила у цій сфері швидко змінюються, тому сприймайте наведену нижче інформацію як зріз даних, актуальний на момент публікації у серпні 2026 року. Перш ніж покладатися на ці цифри, уточніть їх у своєму банку чи процесинговому центрі.
Які ліміти на безконтактну оплату діють у 2026 році?
Єдиного глобального ліміту на безконтактну оплату не існує. Карткові системи встановлюють верхню межу, банк клієнта обирає конкретну суму, а термінал застосовує вимоги, отримані від картки. Безконтактна оплата пройшла шлях від новинки до стандарту за замовчуванням менш ніж за десятиліття, але ліміти залишилися локальними:
Канада: Visa та Mastercard підняли верхню межу для безконтактних платежів зі $100 до $250 у 2020 році¹, а Interac дозволяє банкам встановлювати ліміти для безконтактних дебетових карток до $250². Більшість канадських карток наразі мають ліміт близько або рівно $250 за одну оплату, але кожен банк обирає суму самостійно.
Велика Британія: обмеження у £100 скасовано. З березня 2026 року банки та платіжні компанії з надійними системами захисту від шахрайства можуть встановлювати власні безконтактні ліміти, а регулятор рекомендує їм дозволити клієнтам обирати персональний ліміт або взагалі вимикати безконтактну оплату³. Майже 95% усіх сумісних карток у магазинах Великої Британії вже у 2024 році використовувалися безконтактно³, тому більшість банків поки що утримують ліміти близькими до попереднього рівня.
Сполучені Штати: єдине загальне обмеження ніколи не застосовувалося. Рішення про схвалення приймають карткова система та банк-емітент, тож повсякденні суми проходять без проблем.
Гаманці на смартфонах і смартгодинниках: розблокування телефону за допомогою обличчя, відбитка пальця або пароля вважається підтвердженням особи власника картки, тому безконтактні платежі через електронні гаманці часто схвалюються на суми, вищі за ліміт пластикової картки. Втім остаточне рішення залишається за терміналом та банком-емітентом.
Якщо безконтактний платіж на суму в межах ліміту відхилено, причина зазвичай не в сумі. Картки проводять накопичувальні перевірки безпеки: після кількох безконтактних платежів поспіль картка вимагає одного вставлення з введенням PIN-коду, щоб підтвердити, що вона все ще в руках власника. Один платіж зі вставленням картки скидає цей лічильник.

Чи сплачують продавці більше за прийом безконтактних платежів?
Ні. Безконтактна оплата — це платіж за наявності картки, а це найдешевший спосіб прийому карток. Процесингові компанії встановлюють однакову ціну як для прикладання картки, так і для її вставлення; наприклад, тарифна сітка Final Pay застосовує той самий тариф за платіж за наявності картки незалежно від того, чи картку приклали, вставили чи провели нею, включно з Tap to Pay на смартфоні, без жодної щомісячної плати за програмне забезпечення.
Три речі справді впливають на вартість процесингу, і жодна з них не є прикладанням картки:
Платіж за наявності картки проти платежу без наявності картки: замовлення за телефоном із ручним введенням даних та платіжні посилання мають вищий тариф, ніж особисте прикладання картки, оскільки ризик шахрайства вищий. Якщо ви приймаєте замовлення за телефоном, робіть це без записування номерів карток.
Бренд картки: операції через American Express зазвичай коштують дорожче, ніж через Visa чи Mastercard.
Розмір чека та структура карток: комісії у відсотках зростають пропорційно до середнього чека, а фіксовані комісії за транзакцію найвідчутніше б'ють по малих сумах чека.
Порівнюючи провайдерів, порівнюйте повну вартість: тариф за процесинг плюс передплату на ПЗ плюс вартість обладнання. Трохи нижчий тариф часто виявляється невигідним, коли до нього додається щомісячна плата за ПЗ та оренду термінала.

Чи безпечна безконтактна оплата? П'ять міфів, які досі живуть
«Безконтактна оплата менш безпечна, ніж чип». Це неправда. Безконтактний платіж використовує той самий чип і генерує одноразовий код (одноразовий замінник даних вашої картки) для кожної транзакції. Викрадений код марний для повторної покупки. Справді небезпечним методом є зчитування магнітної смуги, саме тому воно відходить у минуле.
«Хтось може зчитати вашу картку, просто пройшовши повз вас із терміналом». Перебільшення. Працюючий термінал потребує зареєстрованого облікового запису продавця, тому будь-яка викрадена безконтактно сума зараховується на відстежуваний банківський рахунок бізнесу, а кожен платіж обмежений зазначеними вище лімітами. Банки Великої Британії зобов'язані відшкодовувати збитки від несанкціонованого шахрайства з картками³, а основні карткові системи застосовують политику нульової відповідальності за несанкціоновані операції.
«Подвійне прикладання картки списує кошти двічі». Термінал запитує одну авторизацію на один продаж. Справжнє подвійне списання — це коли продаж двічі пробивають на касі, і його можна оскаржити, як і будь-яку іншу помилку.
«Продавці платять додаткову комісію за безконтактну оплату». Це вже розглянуто вище. Безконтактна оплата тарифікується як платіж за наявності картки, що зазвичай є найнижчою вартістю прийому карток.
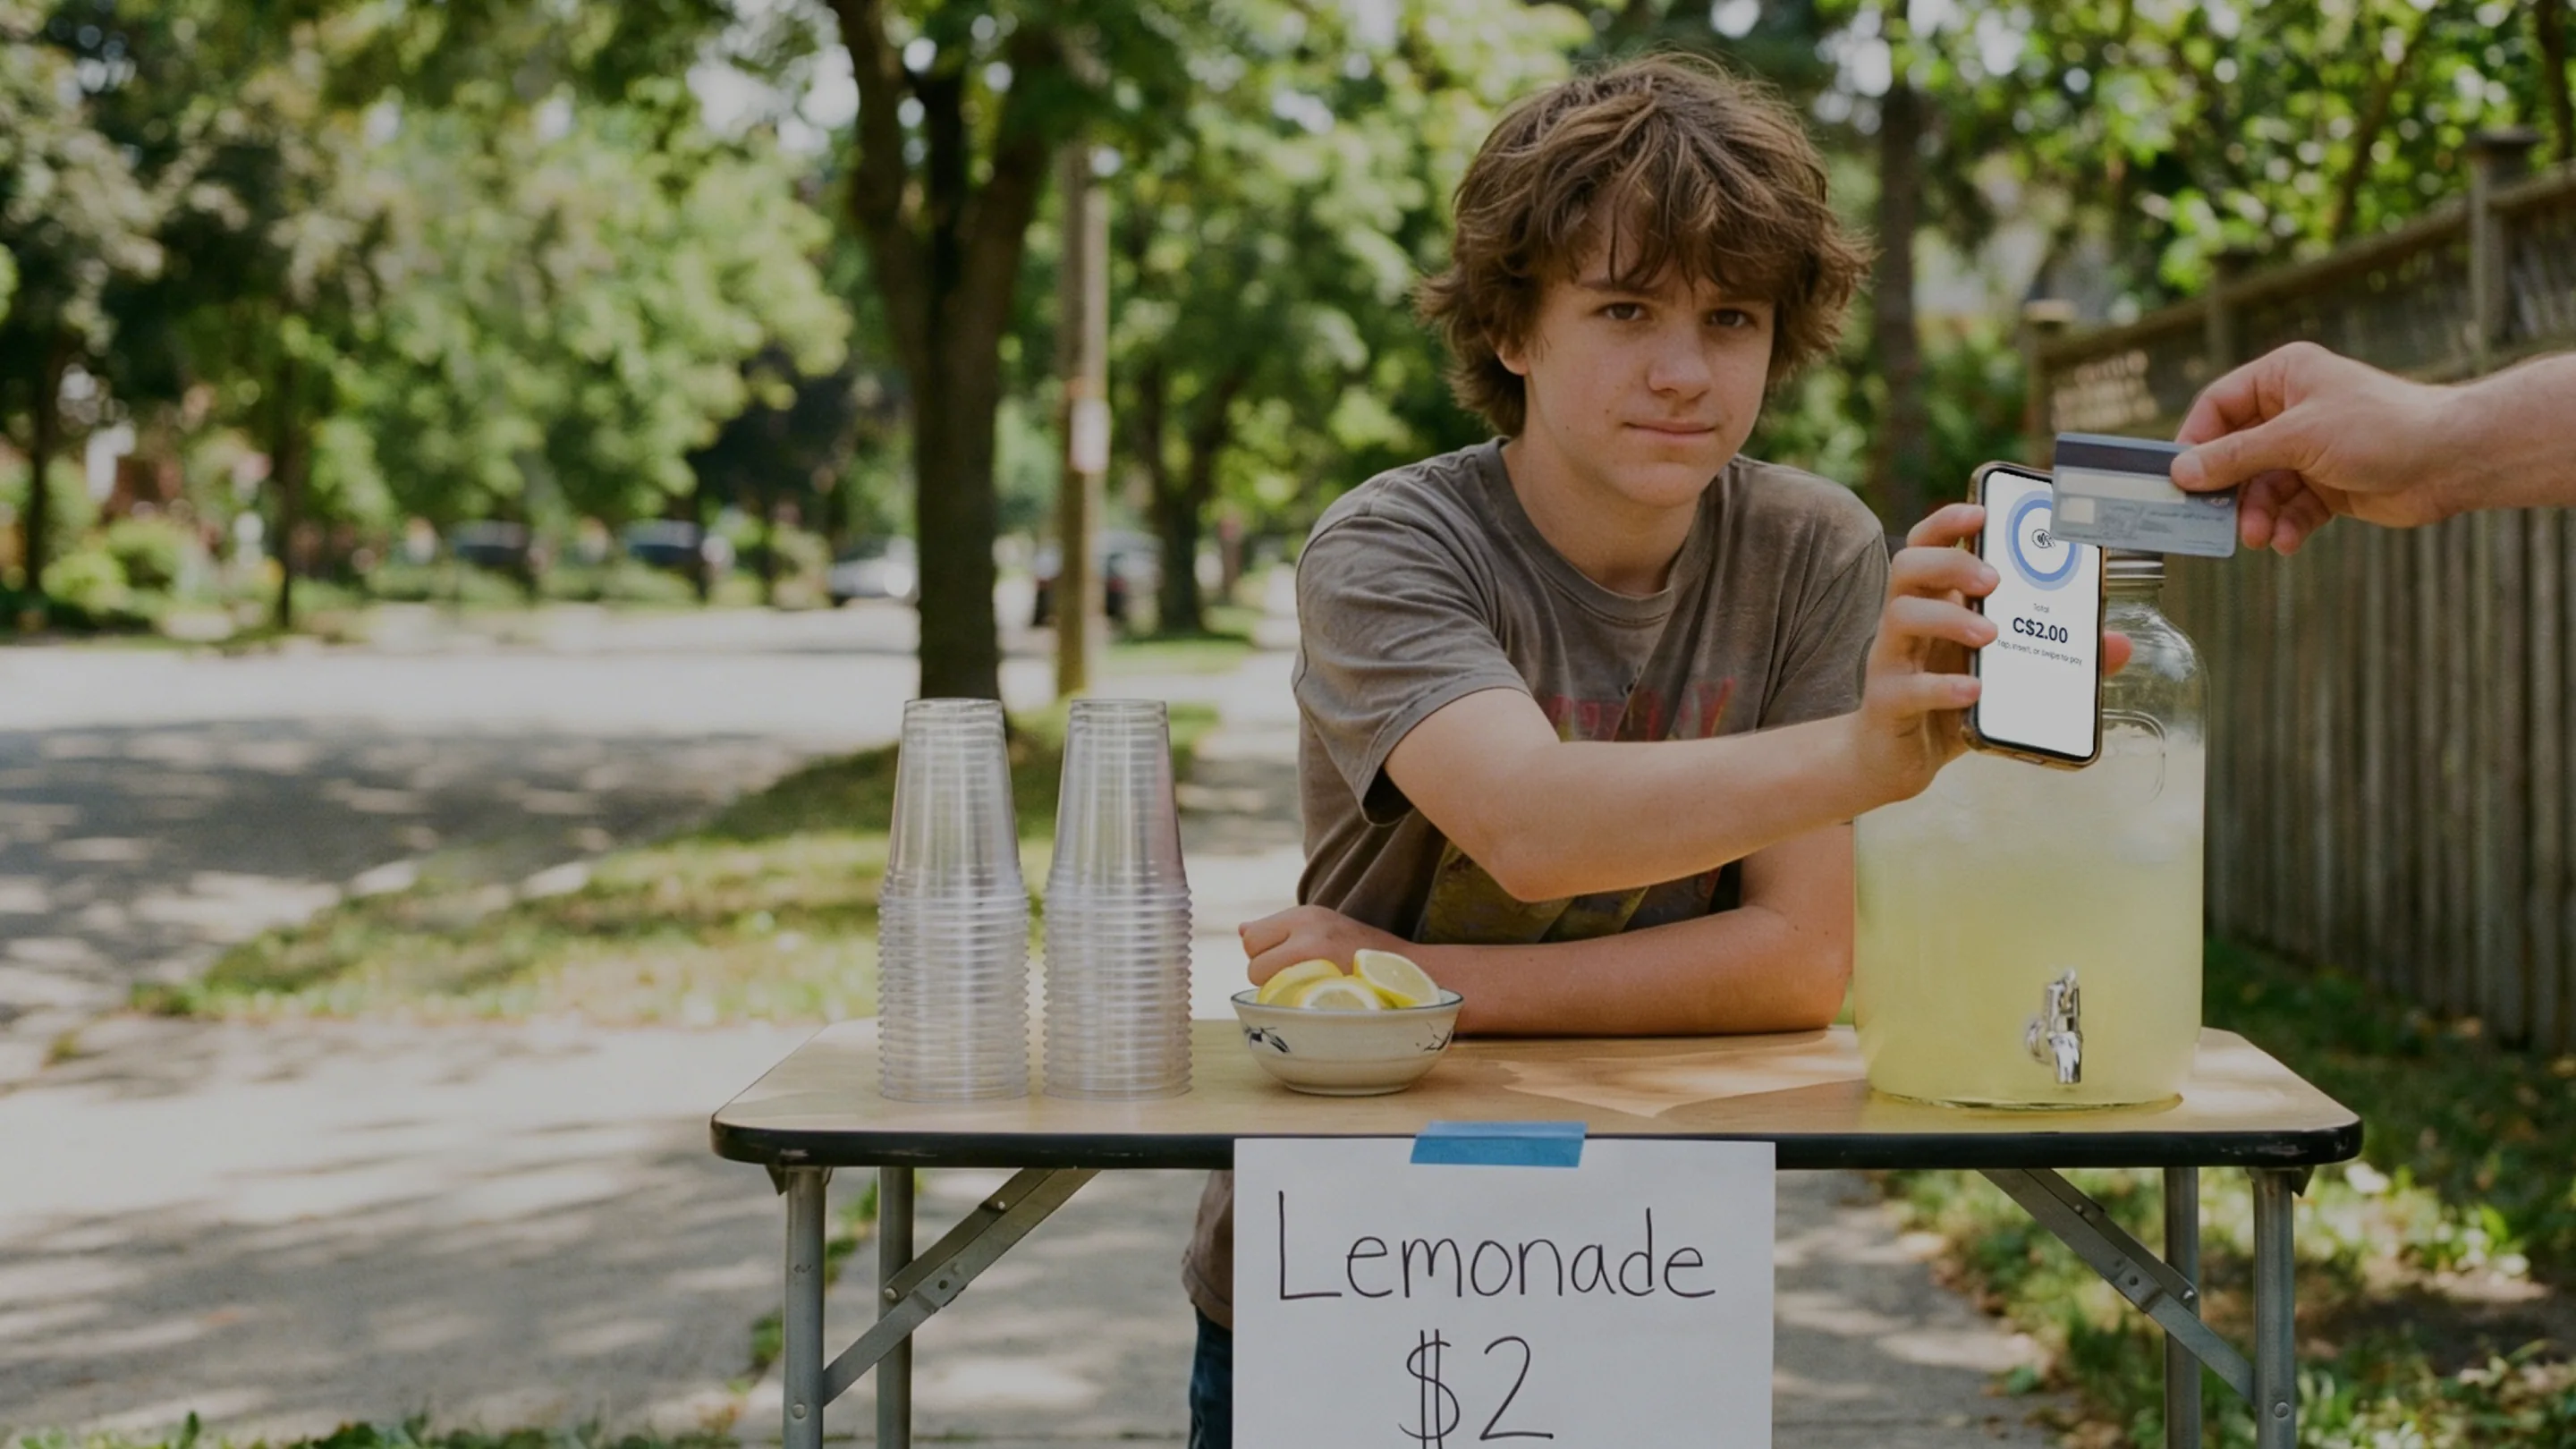
«Для прийому безконтактних платежів потрібен термінал». Вже ні, відколи з'явилася технологія Tap to Pay на смартфонах. Підтримуваний пристрій iPhone або Android може самостійно приймати платежі, а якщо ваша каса створена штучним інтелектом, Tap to Pay легко інтегрується у процес без складних налаштувань. Спеціалізовані сертифіковані термінали все ще залишаються актуальними для завантажених прилавків.

То що насправді має значення для безконтактної оплати у 2026 році?
Ліміт встановлює банк вашого клієнта, а не ви. Комісія визначається способом прийому картки, а безконтактний платіж є найдешевшим різновидом. Паніка щодо безпеки сягає корінням минулого десятиліття й не витримала появи токенізації (системи одноразових кодів, описаної вище). Золоте правило: якщо картка або телефон торкається зчитувача, ви сплачуєте найнижчий тариф, який може запропонувати ця картка. Якщо ви хочете спробувати приймати безконтактну оплату на телефон, який уже у вашій кишені, прочитайте покрокове керівництво з Tap to Pay — це займе близько двох хвилин.
Поширені запитання
Який ліміт на безконтактну оплату діє в Канаді у 2026 році?
Більшість карток Visa, Mastercard та Interac обмежують один безконтактний платіж сумою близько або рівно $250, але банк-емітент встановлює точну суму, і у деяких вона нижча. Платежі через гаманці на смартфонах можуть схвалюватися на суму, вищу за ліміт пластикової картки, оскільки пристрій верифікує особу власника.
Чому мій безконтактний платіж було відхилено, якщо сума була меншою за ліміт?
Картки проводять накопичувальні перевірки безпеки. Після кількох безконтактних платежів поспіль картка вимагає одного вставлення чипа із введенням PIN-коду, щоб підтвердити, що вона все ще в руках власника, після чого безконтактна оплата знову працює.
Чи коштує безконтактна оплата клієнту додаткових грошей?
Ні. Безконтактна оплата коштує для власника картки стільки ж, скільки й вставлення картки, і комісії за окреме прикладання немає. Звичайні комісії банку за обслуговування рахунку застосовуються у будь-якому разі.
Чи безпечна безконтактна оплата?
Так. Кожен безконтактний платіж генерує одноразовий код, який є марним у разі перехоплення, а несанкціоновані списання покриваються правилами відшкодування банків та політикою нульової відповідальності карткових систем.
Чи може бізнес приймати безконтактну оплату без купівлі термінала?
Так. Технологія Tap to Pay дозволяє використовувати підтримуваний смартфон iPhone або Android як зчитувач карток, тож новий бізнес може приймати безконтактні платежі без додаткового обладнання.