


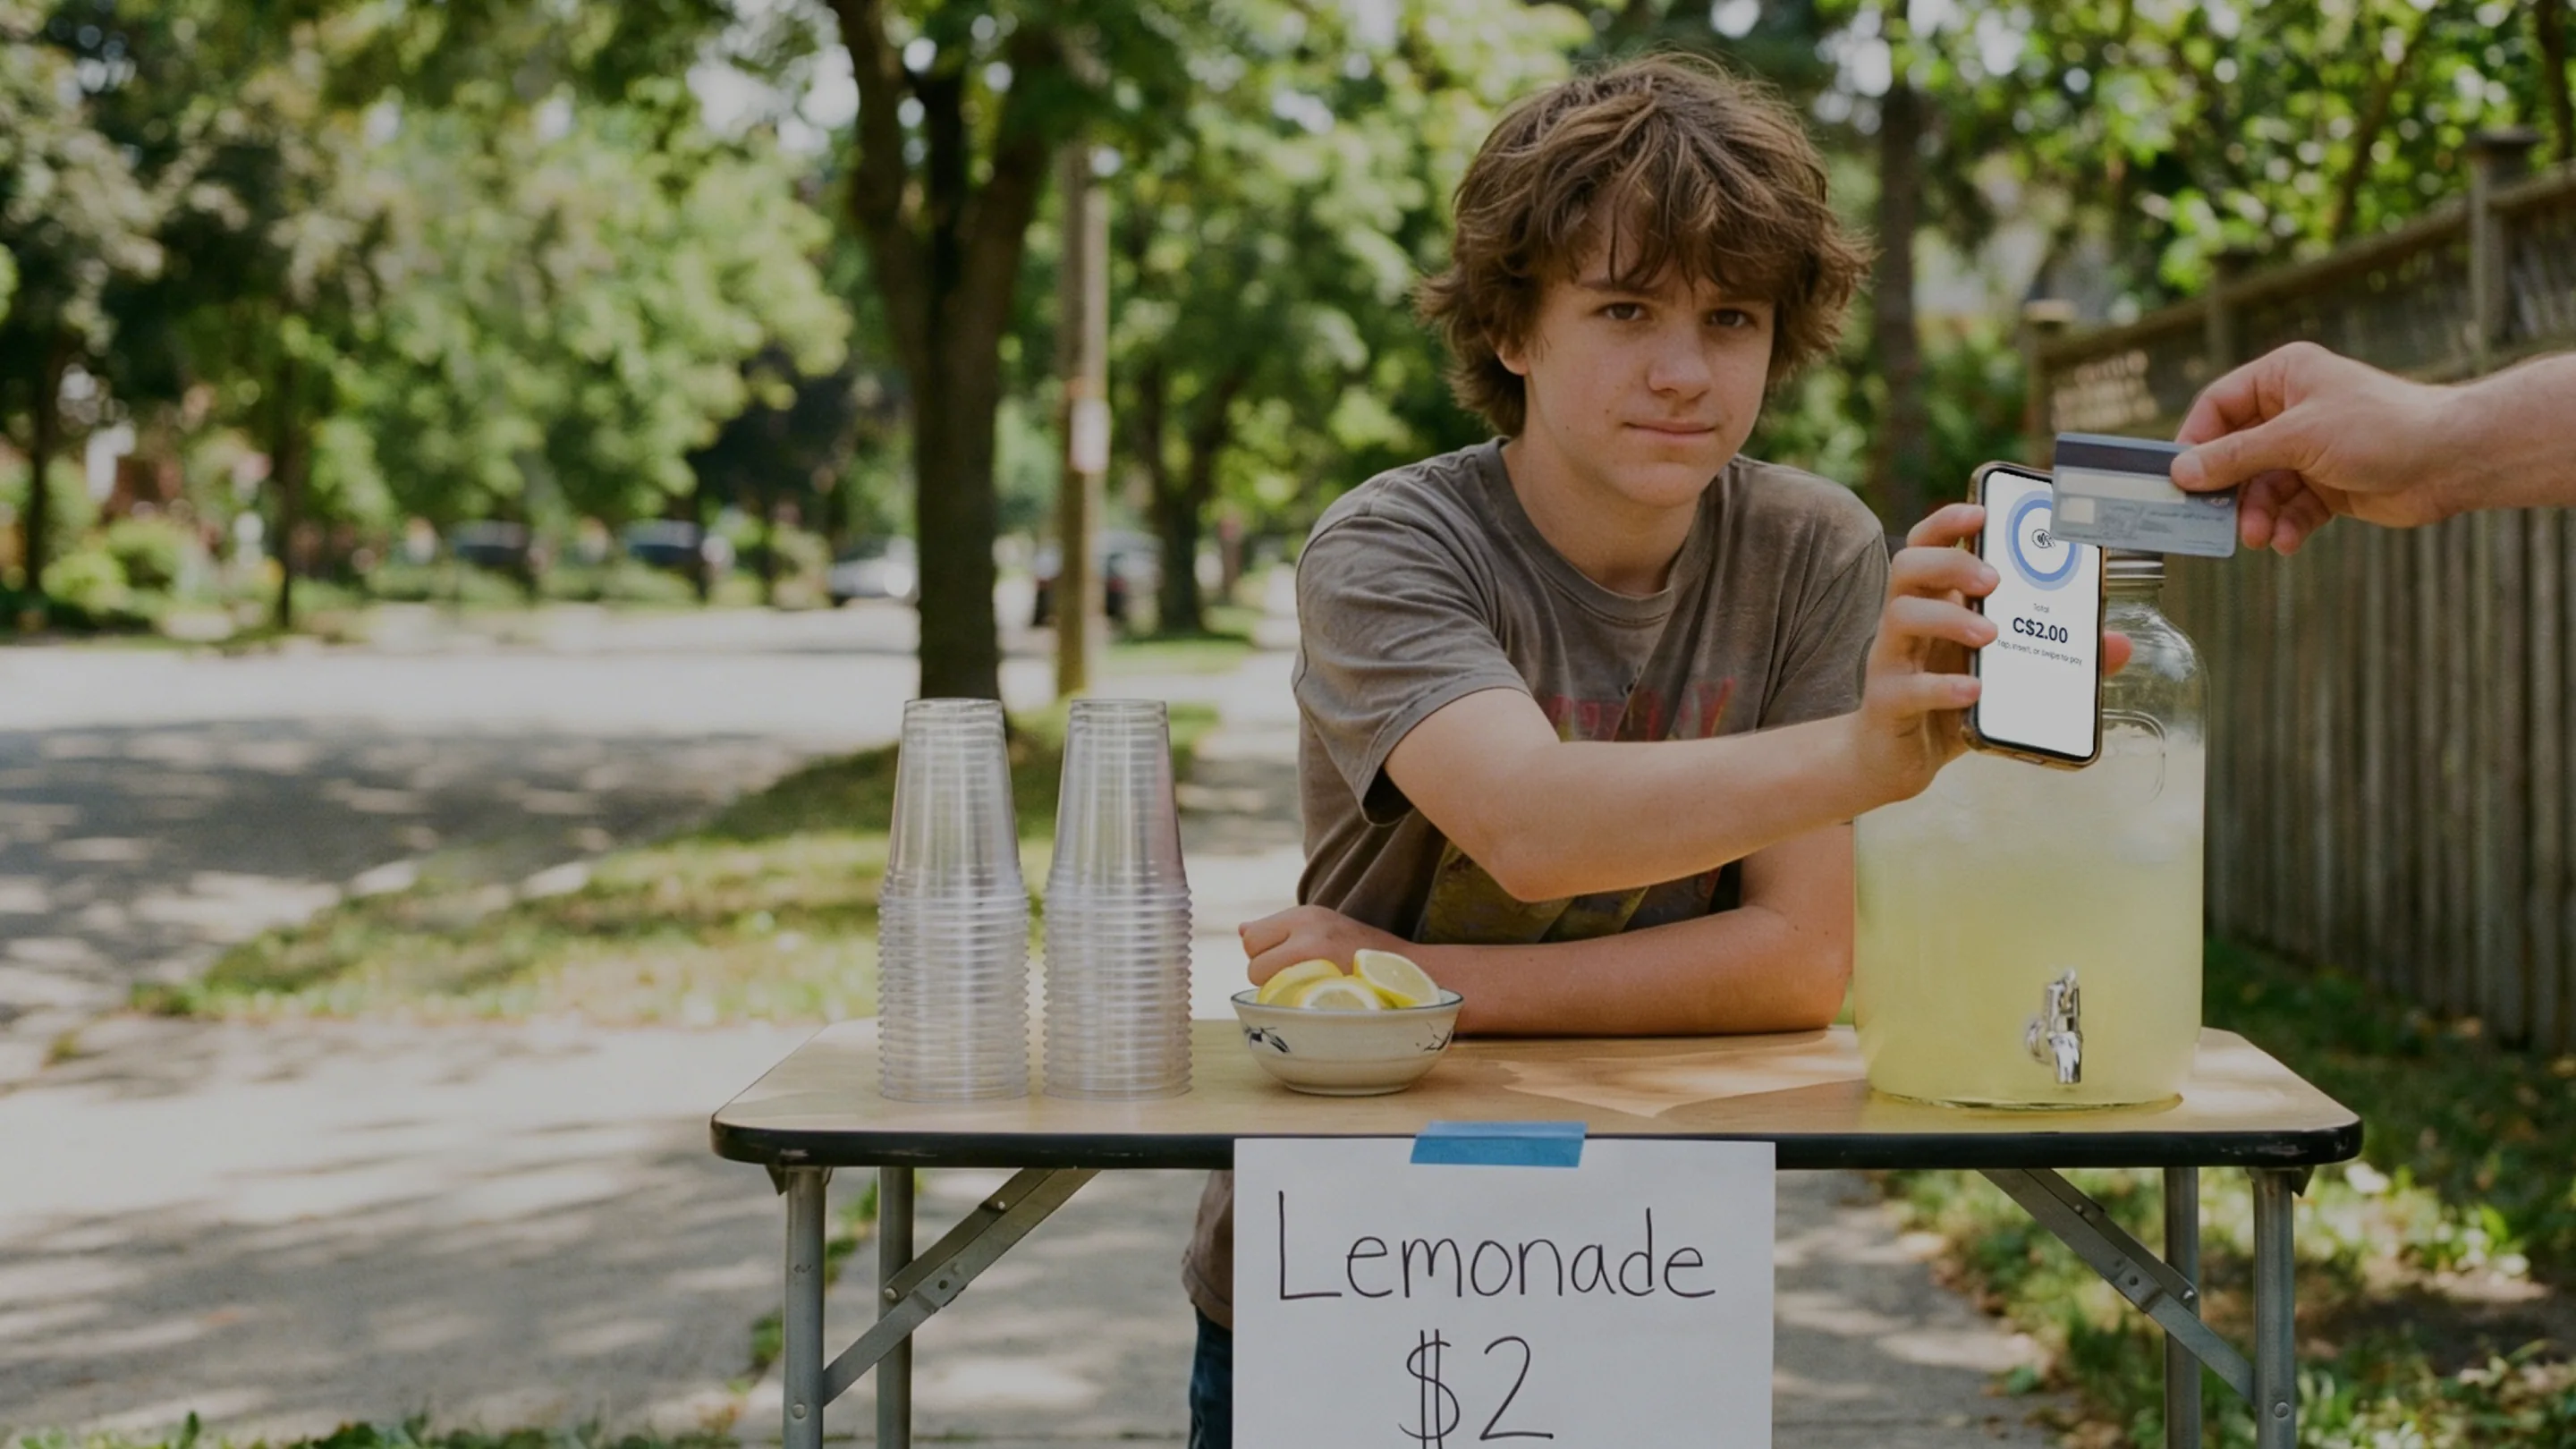
Beloppsgränser, avgifter och myter om att blippa betalningar 2026
Blippgränser skiljer sig åt i Kanada, Storbritannien och USA, att blippa kostar inte handlare något extra och de flesta skräckhistorier om kontaktlösa betalningar är myter. Fakta för 2026, med källor.


Beloppsgränser för blippbetalningar 2026 kokar ner till två saker: landet du säljer i och banken som utfärdade kortet. I Kanada har de flesta kort ett tak på omkring 250 dollar per blipp. I Storbritannien har banker satt sina egna gränser sedan mars 2026. I USA har det aldrig funnits någon generell gräns. Vad gäller kostnaden prissätts en blippbetalning som en kortnärvarande betalning (kortet finns där fysiskt), så handlare betalar inget extra för att ta emot en sådan. Och de flesta skräckhistorier om att blippa är myter.
Ett förbehåll innan vi går in på siffrorna: reglerna på det här området ändras snabbt, så se detaljerna nedan som en ögonblicksbild som stämde vid publiceringen i augusti 2026. Bekräfta dina egna siffror med din bank eller betalväxel innan du förlitar dig på dem.
Vad är gränserna för blippbetalningar 2026?
Det finns ingen global beloppsgräns för blipp. Kortnätverken sätter tak, kundens bank väljer det faktiska beloppet och terminalen tillämpar det som kortet begär. Kontaktlösa betalningar gick från en nyhet till standard på under ett decennium, men gränserna förblev lokala:
Kanada: Visa och Mastercard höjde taket för blipp från 100 dollar till 250 dollar år 2020¹, och Interac tillåter banker att sätta gränser för kontaktlösa betalkort upp till 250 dollar². De flesta kanadensiska kort har nu en gräns på eller nära 250 dollar per blipp, men varje bank väljer sin egen siffra.
Storbritannien: taket på 100 pund är borta. Sedan mars 2026 kan banker och betalningsföretag med starka bedrägerikontroller sätta sina egna kontaktlösa gränser, och tillsynsmyndigheten uppmuntrar dem att låta kunderna välja en personlig gräns eller stänga av blipp helt³. Nästan 95 % av de korttransaktioner i butik i Storbritannien som var kvalificerade var redan kontaktlösa 2024³, så de flesta banker håller gränserna nära den gamla nivån tills vidare.
USA: det har aldrig funnits något generellt tak för blipp. Godkännandebeslut tas av kortnätverket och den utfärdande banken, och vanliga belopp går helt enkelt igenom.
Plånböcker i mobilen och klockan: att låsa upp mobilen med ansikte, fingeravtryck eller kod räknas som verifiering av kortinnehavaren, så blipp med plånböcker godkänns ofta över taket för plastkort. Terminalen och den utfärdande banken har dock fortfarande det sista ordet.
Om en blippbetalning under beloppsgränsen nekas beror det oftast inte på beloppet. Kort kör ackumulerade säkerhetskontroller: efter ett antal påvarandra följande blippbetalningar kräver kortet en betalning där kortet sätts i med PIN-kod för att bevisa att det fortfarande är i rätt händer. En betalning där kortet sätts i återställer räknaren.

Betalar handlare mer för att ta emot blippbetalningar?
Nej. En blippbetalning är en kortnärvarande betalning, och kortnärvarande är det billigaste sättet att ta emot kort. Betalväxlar prissätter ett blippat kort på samma sätt som ett insatt kort. Final Pays prissättning tillämpar till exempel samma kortnärvarande taxa oavsett om kortet blippas, sätts i eller dras, inklusive Blippa och betala på en mobil, utan någon månatlig mjukvaruavgift.
Tre saker påverkar din behandlingskostnad, och ingen av dem är själva blippandet:
Kortnärvarande kontra icke-kortnärvarande: manuellt angivna telefonbeställningar och betalningslänkar har en högre taxa än en blippbetalning på plats eftersom bedrägeririsken är högre. Om du tar emot beställningar via telefon, gör det utan att skriva ner kortnummer.
Kortvarumärke: American Express kostar vanligtvis mer per transaktion än Visa eller Mastercard.
Snittköp och kortmix: procentuella avgifter skalar med din genomsnittliga försäljning, och fasta avgifter per transaktion slår hårdast mot små belopp.
När du jämför leverantörer bör du jämföra hela räkningen: transaktionsavgift plus mjukvaruabonnemang plus hårdvara. En något lägre taxa blir ofta dyrare så fort en månatlig mjukvaruavgift och terminalhyra tillkommer ovanpå.

Är blippbetalning säkert? Fem myter som vägrar försvinna
”Blipp är mindre säkert än chip.” Falskt. En blippbetalning använder samma chip och genererar en engångskod (en engångsersättning för dina kortuppgifter) för varje transaktion. En stulen kod är värdelös för ett andra köp. Den osäkra metoden är att dra magnetremsan, vilket är anledningen till att den håller på att försvinna.
”Någon kan blippa ditt kort genom att gå förbi dig med en kortläsare.” Överdrivet. En aktiv kortläsare kräver ett registrerat inlösenkonto, så varje stulen blippbetalning betalas ut till ett spårbart företagskonto, och varje blipp begränsas av beloppsgränserna ovan. Brittiska banker måste ersätta obehöriga kortbedrägerier³, och de stora kortnätverken tillämpar regeln om nollansvar vid obehörig användning.
”Om du blippar två gånger debiteras du två gånger.” Terminalen begär en auktorisering per försäljning. En riktig dubbeldebitering beror på att köpet slås in två gånger i kassan, och det går att bestrida precis som alla andra fel.
”Handlare betalar extra för kontaktlösa betalningar.” Besvarat ovan. En blippbetalning prissätts som kortnärvarande, vilket vanligtvis är den lägsta inlösenavgiften som finns.
”Du behöver en terminal för att ta emot blippbetalningar.” Inte sedan Blippa och betala kom till mobiler. En iPhone- eller Android-enhet som stöds kan ta emot betalningen själv, och om din kassa byggdes av AI kan Blippa och betala läggas till i flödet utan krånglig kodning. Dedikerade certifierade terminaler har dock fortfarande sin givna plats vid vältrafikerade kassor.

Så vad spelar egentligen roll för blippbetalningar 2026?
Beloppsgränsen sätts av din kunds bank, inte av dig. Avgiften styrs av hur kortet tas emot, och en blippbetalning är den billigaste sorten. Säkerhetspaniken härstammar från ett decennium sedan och överlevde inte tokenisering (engångskodsystemet som beskrivs ovan). Tumregel: om kortet eller mobilen rör vid läsaren betalar du den lägsta taxan det kortet kan erbjuda. Om du vill prova att ta emot en blippbetalning på mobilen du redan har i fickan tar guiden för Blippa och betala ungefär två minuter att följa.
Vanliga frågor
Vad är gränsen för blippbetalningar i Kanada 2026?
De flesta Visa-, Mastercard- och Interac-kort har ett tak på eller nära 250 dollar per blipp, men den utfärdande banken sätter det exakta beloppet och vissa har lägre gränser. Mobilplånböcker kan godkännas över plastkortets tak eftersom enheten verifierar kortinnehavaren.
Varför nekades min blippbetalning trots att beloppet var under gränsen?
Kort kör ackumulerade säkerhetskontroller. Efter flera påvarandra följande blippbetalningar ber kortet om en betalning med chip och PIN-kod för att bekräfta att det fortfarande är i kortinnehavarens händer, därefter fungerar det att blippa igen.
Kostar det något extra för kunden att blippa?
Nej. Att blippa ett kort kostar kortinnehavaren lika mycket som att sätta i det, och det finns ingen avgift per blipp. Ordinarie kontogränser och avgifter från banken gäller oavsett.
Är blippbetalning säkert?
Ja. Varje blippbetalning genererar en engångskod som är värdelös om den fångas upp, och obehöriga debiteringar täcks av bankens ersättningsregler och kortnätverkens regler om nollansvar.
Kan ett företag ta emot blippbetalningar utan att köpa en terminal?
Ja. Blippa och betala gör att en iPhone- eller Android-mobil som stöds kan fungera som kortläsare, så ett nytt företag kan ta emot kontaktlösa betalningar utan extra hårdvara.