


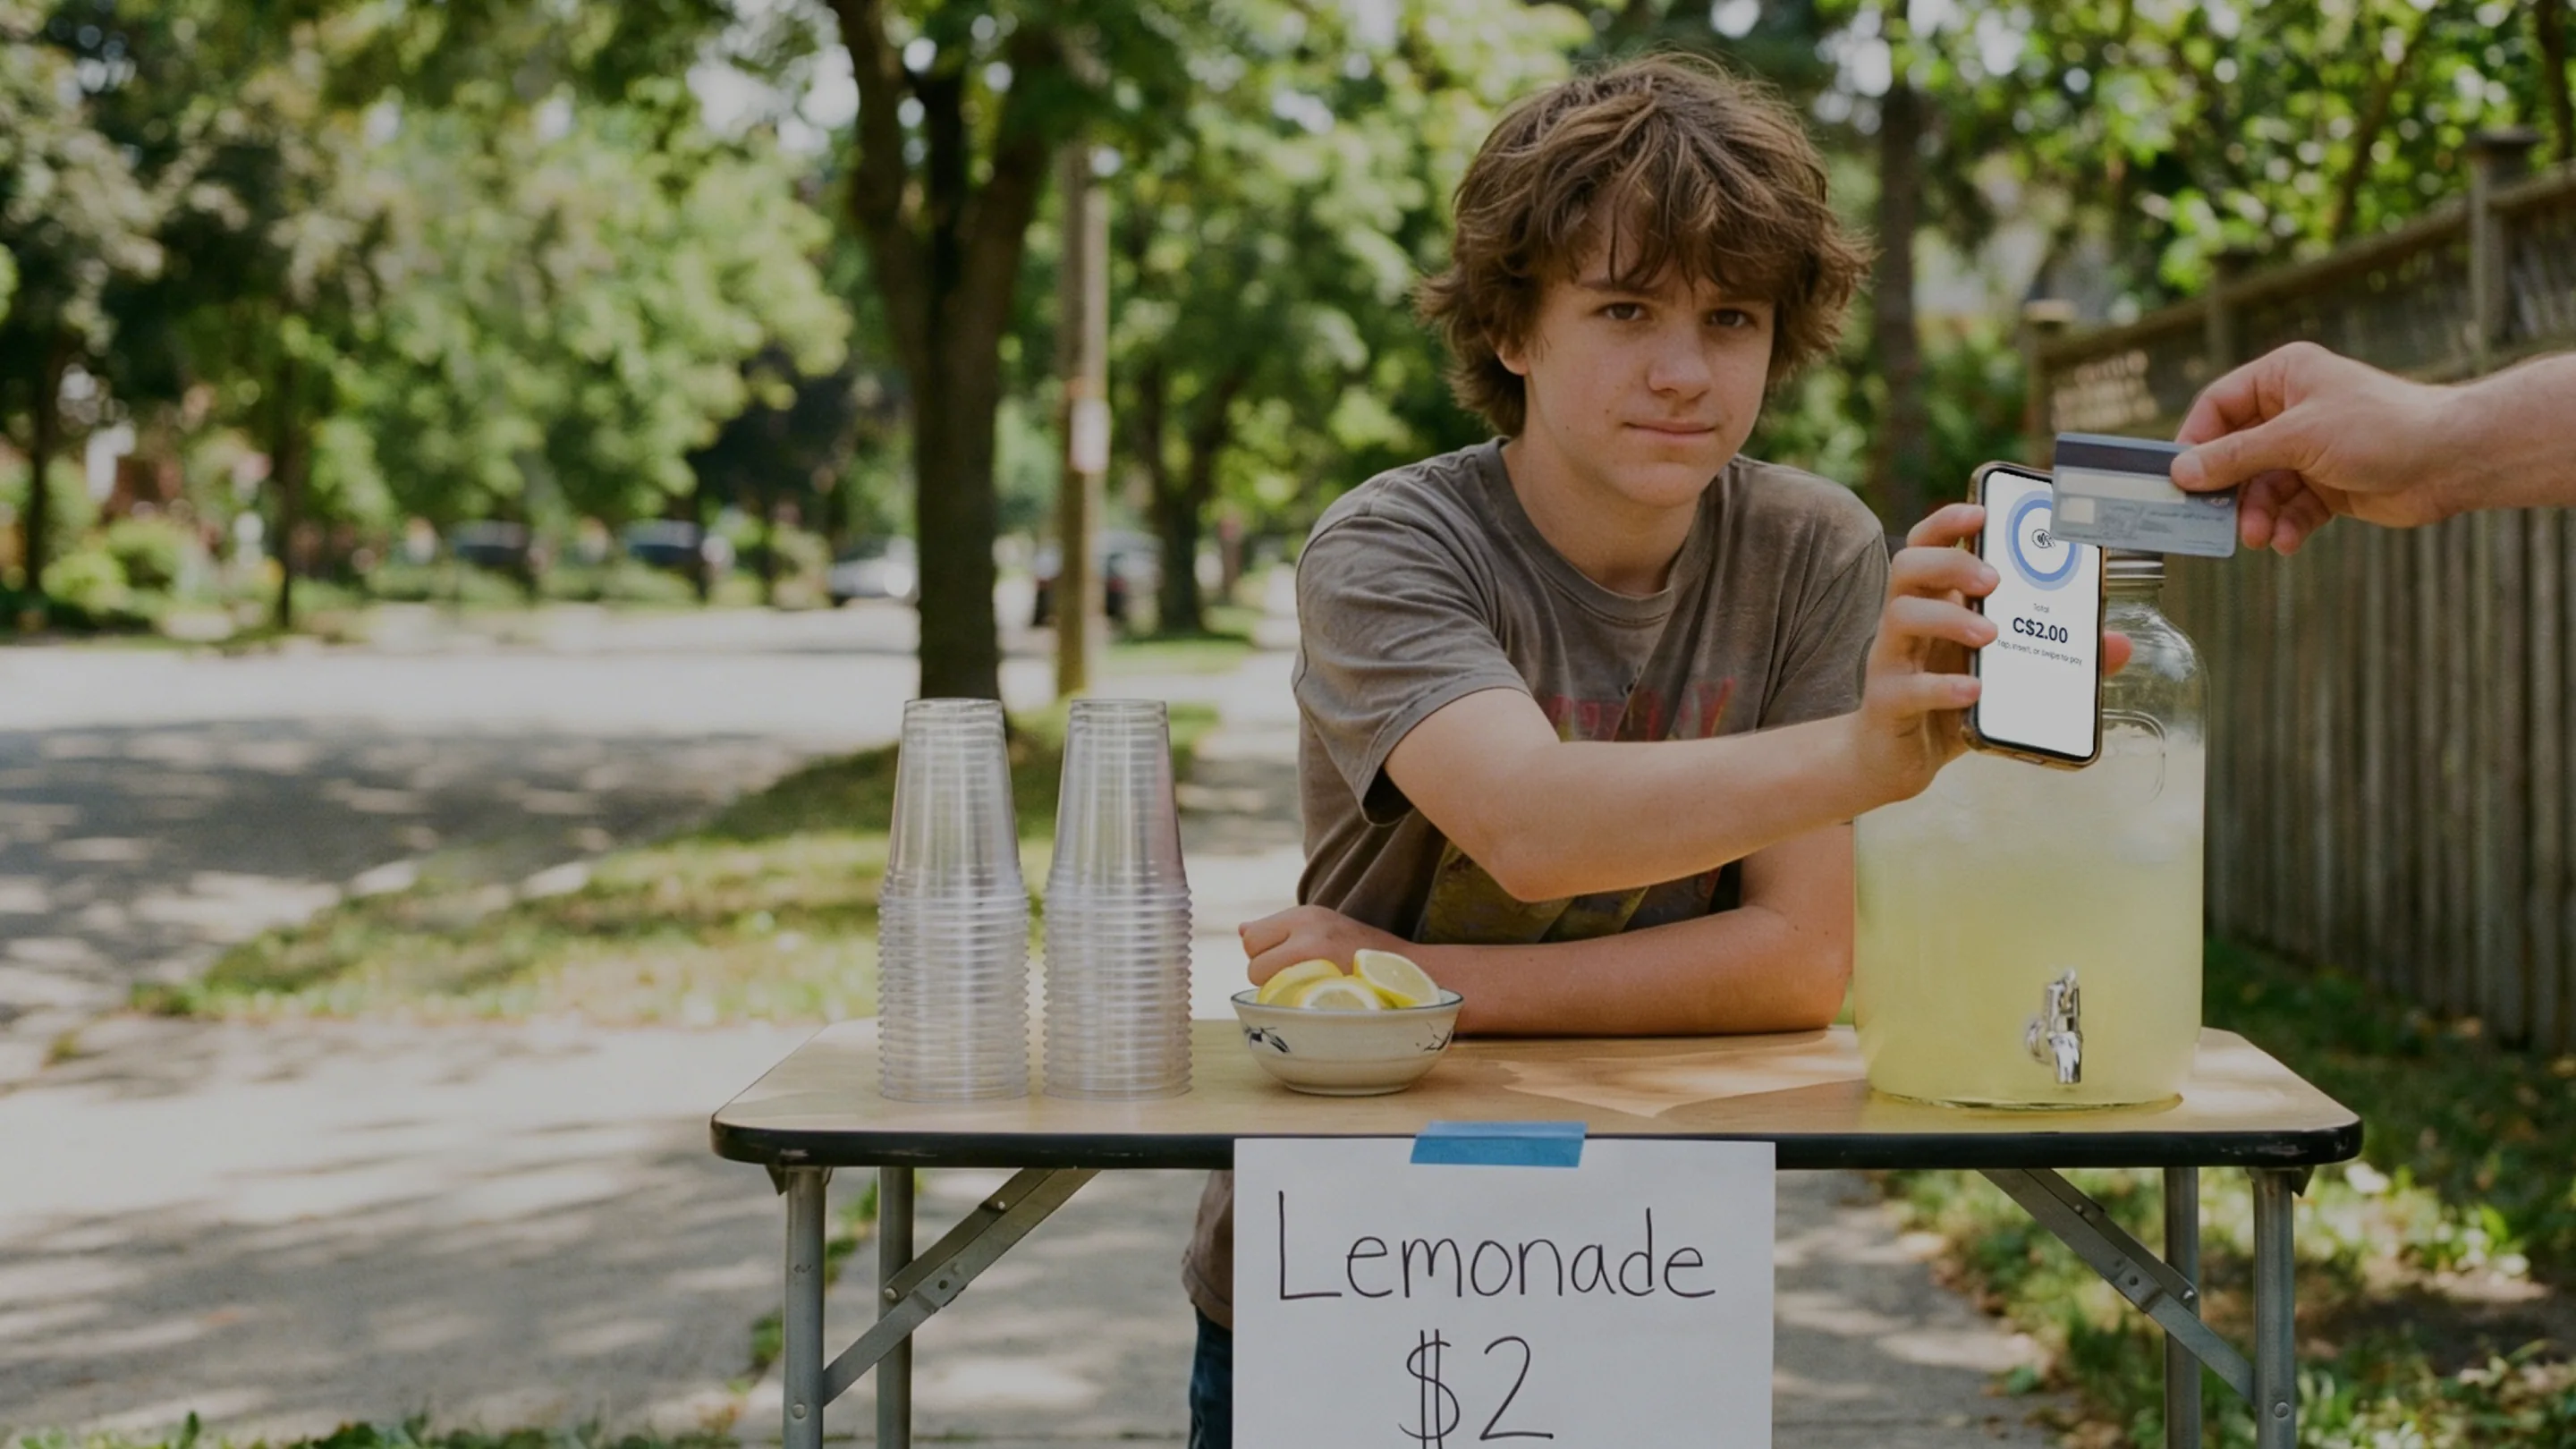
Limiti, commissioni e miti del Tap to Pay nel 2026
I limiti per il contactless variano tra Canada, Regno Unito e Stati Uniti, l'uso del contactless non comporta costi aggiuntivi per gli esercenti e la maggior parte delle storie di paura sul contactless sono falsi miti. I fatti del 2026, con fonti.


I limiti del Tap to Pay nel 2026 dipendono da due fattori: il Paese in cui vendi e la banca che ha emesso la carta. In Canada, la maggior parte delle carte prevede un limite massimo per singolo tap di circa 250 $. Nel Regno Unito, le banche stabiliscono i propri limiti da marzo 2026. Negli Stati Uniti non è mai esistito un limite generale. Dal punto di vista dei costi, un pagamento tap viene tariffato come pagamento con carta presente (la carta è fisicamente presente), quindi gli esercenti non pagano alcun costo aggiuntivo per accettarlo. E la maggior parte delle storie spaventose sul tap sono solo miti.
Una precisazione prima di passare ai numeri: le regole in questo settore cambiano rapidamente, quindi considera i dettagli riportati di seguito come un'istantanea precisa al momento della pubblicazione nell'agosto 2026. Verifica le tue cifre con la tua banca o con il tuo gestore dei pagamenti prima di fare affidamento su di esse.
Quali sono i limiti del Tap to Pay nel 2026?
Non esiste un unico limite globale per i pagamenti contactless. I circuiti di carte stabiliscono i tetti massimi, la banca del cliente sceglie l'importo effettivo e il terminale applica qualsiasi cifra richiesta dalla carta. I pagamenti contactless sono passati dall'essere una novità alla norma in meno di un decennio, ma i limiti sono rimasti locali:
Canada: Visa e Mastercard hanno alzato i tetti per il contactless da 100 $ a 250 $ nel 2020¹, e Interac consente alle banche di impostare limiti per il debito contactless fino a 250 $². La maggior parte delle carte canadesi ora prevede un limite pari o vicino a 250 $ per tap, ma ogni banca sceglie la propria cifra.
Regno Unito: il tetto di 100 £ non c'è più. Da marzo 2026, le banche e le società di pagamento con solida protezione antifrode possono stabilire i propri limiti contactless, e l'autorità di regolamentazione le incoraggia a consentire ai clienti di scegliere un limite personale o di disattivare del tutto il tap³. Quasi il 95% delle transazioni con carta idonee in negozio nel Regno Unito era già contactless nel 2024³, quindi per ora la maggior parte delle banche mantiene i limiti vicini al livello precedente.
Stati Uniti: non si è mai applicato alcun limite generale per i pagamenti tap. Le decisioni di approvazione spettano al circuito della carta e alla banca emittente, e gli importi quotidiani vengono semplicemente autorizzati.
Wallet su smartphone e smartwatch: sbloccare il telefono con il viso, l'impronta digitale o un codice equivale a verificare l'identità del titolare della carta, pertanto i pagamenti tramite wallet vengono spesso approvati al di sopra del tetto previsto per le carte di plastica. Il terminale e la banca emittente mantengono comunque l'ultima parola.
Se un pagamento tap al di sotto del limite viene rifiutato, solitamente il motivo non è l'importo. Le carte effettuano controlli di sicurezza cumulativi: dopo una serie di tap consecutivi, la carta richiede l'inserimento con PIN per dimostrare di essere ancora nelle mani giuste. Un solo pagamento con carta inserita azzera il contatore.

Gli esercenti pagano di più per accettare il Tap to Pay?
No. Un pagamento tap è una transazione con carta presente, e la modalità con carta presente è il modo più economico per accettare una carta. I gestori dei pagamenti calcolano le tariffe di una carta usata in modalità tap come quelle di una carta inserita; i prezzi di Final Pay, ad esempio, applicano la stessa tariffa per carta presente sia che la carta venga avvicinata, inserita o strisciata, incluso il Tap to Pay su smartphone, senza alcun costo software mensile aggiuntivo.
Tre fattori incidono sui costi di gestione, e nessuno di questi è il tap:
Carta presente vs carta non presente: gli ordini telefonici inseriti manualmente e i link di pagamento prevedono una tariffa più elevata rispetto a un tap di persona a causa del maggior rischio di frode. Se accetti ordini al telefono, fallo senza annotare i numeri di carta.
Circuito della carta: American Express solitamente costa di più per singolo addebito rispetto a Visa o Mastercard.
Importo dello scontrino e mix di carte: le commissioni in percentuale aumentano con la media delle vendite, mentre le commissioni fisse per transazione pesano di più sugli scontrini bassi.
Quando confronti i fornitori, confronta l'intera fattura: tariffa di gestione più abbonamento software più hardware. Una tariffa leggermente più bassa risulta spesso svantaggiosa quando vi si aggiungono un canone software mensile e il noleggio di un terminale.

Il Tap to Pay è sicuro? Cinque miti da sfatare
"Il tap è meno sicuro del chip." Falso. Il tap funziona con lo stesso chip e genera un codice monouso (un sostituto temporaneo dei dati della carta) per ogni transazione. Un codice rubato è inutilizzabile per un secondo acquisto. Il metodo poco sicuro è la strisciata della banda magnetica, motivo per cui sta scomparendo.
"Qualcuno può clonare la tua carta sfiorandoti con un lettore." Esagerato. Un lettore attivo richiede un conto esercente registrato, quindi qualsiasi pagamento tap rubato finisce su un conto bancario aziendale tracciabile, e ogni tap è limitato dai tetti sopra indicati. Le banche del Regno Unito devono rimborsare le frodi non autorizzate³, e i principali circuiti di carte pubblicano politiche di responsabilità zero per l'uso non autorizzato.
"Avvicinare la carta due volte comporta un doppio addebito." Il terminale richiede un'unica autorizzazione per vendita. Un vero doppio addebito si verifica se la vendita viene registrata due volte in cassa, ed è contestabile come qualsiasi altro errore.
"Gli esercenti pagano un sovrapprezzo per il contactless." Già trattato sopra. Il tap viene tariffato come carta presente, in genere il costo di incasso più basso in assoluto.
"Serve un terminale per accettare il tap." Non da quando il Tap to Pay è arrivato sugli smartphone. Un dispositivo iPhone o Android compatibile può incassare direttamente il pagamento, e se la tua cassa è stata creata con l'IA, il Tap to Pay si integra nel flusso senza bisogno di configurazioni complesse. I terminali certificati dedicati conservano comunque il loro ruolo sui banconi più affollati.

Quindi cosa conta davvero del Tap to Pay nel 2026?
Il limite viene stabilito dalla banca del cliente, non da te. La commissione è determinata dalle modalità di acquisizione della carta, e il tap è la tipologia più economica. Il panico sulla sicurezza risale a un decennio fa e non è sopravvissuto alla tokenizzazione (il sistema di codici monouso sopra descritto). Regola generale: se la carta o lo smartphone toccano il lettore, stai pagando la tariffa più bassa che quella carta possa offrire. Se vuoi provare ad accettare un pagamento tap con lo smartphone che hai già in tasca, la guida al Tap to Pay richiede circa due minuti per essere seguita.
Domande frequenti
Qual è il limite del Tap to Pay in Canada nel 2026?
La maggior parte delle carte Visa, Mastercard e Interac fissa un limite per singolo tap pari o vicino a 250 $, ma la banca emittente stabilisce l'importo esatto e alcune mantengono un limite inferiore. I wallet su smartphone possono essere approvati al di sopra del tetto della carta perché il dispositivo verifica l'identità del titolare.
Perché il mio pagamento tap è stato rifiutato se l'importo era inferiore al limite?
Le carte effettuano controlli di sicurezza cumulativi. Dopo diversi tap consecutivi, la carta richiede l'inserimento con chip e PIN per confermare che si trovi ancora nelle mani del titolare, dopodiché il tap tornerà a funzionare.
Pagare con il tap costa qualcosa in più al cliente?
No. Pagare avvicinando la carta costa al titolare quanto inserirla e non è prevista alcuna commissione per singolo tap. In ogni caso si applicano le consuete commissioni bancarie sul conto.
Il Tap to Pay è sicuro?
Sì. Ogni tap genera un codice monouso che risulta inutile se intercettato, e gli addebiti non autorizzati sono coperti dalle regole di rimborso bancario e dalle politiche di responsabilità zero dei circuiti di carte.
Un'attività può accettare il Tap to Pay senza acquistare un terminale?
Sì. Il Tap to Pay consente a un iPhone o dispositivo Android compatibile di fungere da lettore di carte, permettendo a una nuova attività di accettare pagamenti contactless senza hardware aggiuntivo.