


2026年 Tap to Pay 额度限制、费用与误区解析
加拿大、英国和美国的感应支付限额各有不同,感应支付不会向商家收取额外费用,大多数关于非接触式支付的恐怖传说都是谣言。以下是 2026 年的客观事实与出处。


2026 年的感应支付(Tap to Pay)限额主要取决于两点:您销售所在的国家/地区以及发卡银行。在加拿大,大多数卡片的单次感应付款上限在 250 加元左右。在英国,自 2026 年 3 月起,各银行已开始自行设定限额。在美国,则从未设立过统一的上限。在成本方面,感应支付被计为刷卡/现场支付(Card-present,即卡片在现场),因此商家无需为接受感应支付支付任何额外费用。而且,关于感应支付的大多数耸人听闻的传言不过是谣言。
在查看具体数据前需要注意:该领域的规则变化迅速,因此请将以下内容视为截至 2026 年 8 月发布时的即时信息。在参考这些数据前,请务必向您的银行或支付处理商进行确认。
2026 年的感应支付限额是多少?
全球并没有统一的感应支付限额。银行卡网络设定最高上限,客户的发卡银行决定具体金额,而终端则执行卡片所要求的规则。非接触式支付在不到十年的时间里从新鲜事物变成了默认支付方式,但限额依然由本地决定:
加拿大:Visa 和 Mastercard 在 2020 年将感应支付上限从 100 加元提高到 250 加元¹,Interac 允许银行将借记卡非接触式限额设定为最高 250 加元²。目前大多数加拿大银行卡的单次感应上限在 250 加元左右,但各银行会自行选择具体额度。
英国:100 英镑的上限已成为历史。自 2026 年 3 月起,拥有完善反欺诈控制机制的银行和支付公司可以自行设定非接触式支付限额,监管机构也鼓励它们允许客户选择个人限额或完全关闭感应支付功能³。2024 年,英国近 95% 符合条件的到店刷卡交易就已采用了非接触式支付³,因此大多数银行目前仍将限额保持在接近旧标准的水平。
美国:从未实施过统一的感应上限。批准决定由银行卡网络和发卡银行做出,日常消费金额通常可直接通过。
手机和手表电子钱包:通过面容、指纹或密码解锁手机属于已对持卡人进行身份验证,因此电子钱包感应支付往往可以突破实体塑料卡的上限金额。终端和发卡银行仍拥有最终决定权。
如果低于限额的感应支付被拒绝,原因通常与金额无关。卡片会执行累积安全检查:在连续多次感应支付后,卡片需要进行一次插卡并输入 PIN 码,以证明卡片仍掌握在本人手中。完成一次插卡支付即可重置计数器。

商家接受感应支付需要支付额外费用吗?
不需要。感应支付属于卡片现场交易(card-present),而卡片现场交易是接受刷卡支付中最实惠的方式。支付处理商对感应付款的定价与插卡付款相同;例如,Final Pay 的定价无论卡片是感应、插卡还是刷卡(包括手机上的 Tap to Pay),均按相同的卡片现场交易费率计费,且不收取月度软件费。
真正影响您支付处理成本的是以下三项,其中并不包括感应支付:
卡片现场交易 vs 无卡交易(card-not-present):手动输入的电话订单和支付链接的费率高于现场感应支付,因为欺诈风险更高。如果您通过电话接单,请勿手写记录卡号。
银行卡品牌:美国运通(American Express)每笔交易的手续费通常高于 Visa 或 Mastercard。
客单价与卡种组合:按百分比收取的费用随平均销售额增减,而按笔收取的固定费用对小额交易影响最大。
在比较服务商时,请比较整份账单:处理费率 + 软件订阅费 + 硬件费用。如果再加上月度软件费和终端租赁费,看似稍低一些的费率往往反而更贵。

感应支付安全吗?关于感应支付的五大常见误区
“感应支付不如芯片支付安全。”错误。感应支付基于相同的芯片技术运行,并为每笔交易生成一个动态校验码(用于替代卡片详细信息的一次性代码)。被盗取的代码无法用于二次购买。真正不安全的方式是磁条刷卡,这也是它正在被淘汰的原因。
“有人可以通过拿着读卡器从你身边走过盗刷你的卡。”言过其实。运行中的读卡器需要绑定注册的商家账户,因此任何盗刷交易都会打入可追溯的商业银行账户,且每笔感应支付都受上述限额约束。英国银行必须对未授权的信用卡欺诈进行赔付³,且各大银行卡网络均发布了未授权使用的零责任政策。
“感应两次会被扣款两次。”终端每笔交易仅请求一次授权。真正的重复扣款是在收银机上将交易输入了两次,这与其他任何错误一样可以提出申诉。
“商家需要为非接触式支付支付额外费用。”如上所述,感应支付按卡片现场交易计费,通常是所有接受的支付方式中成本最低的。
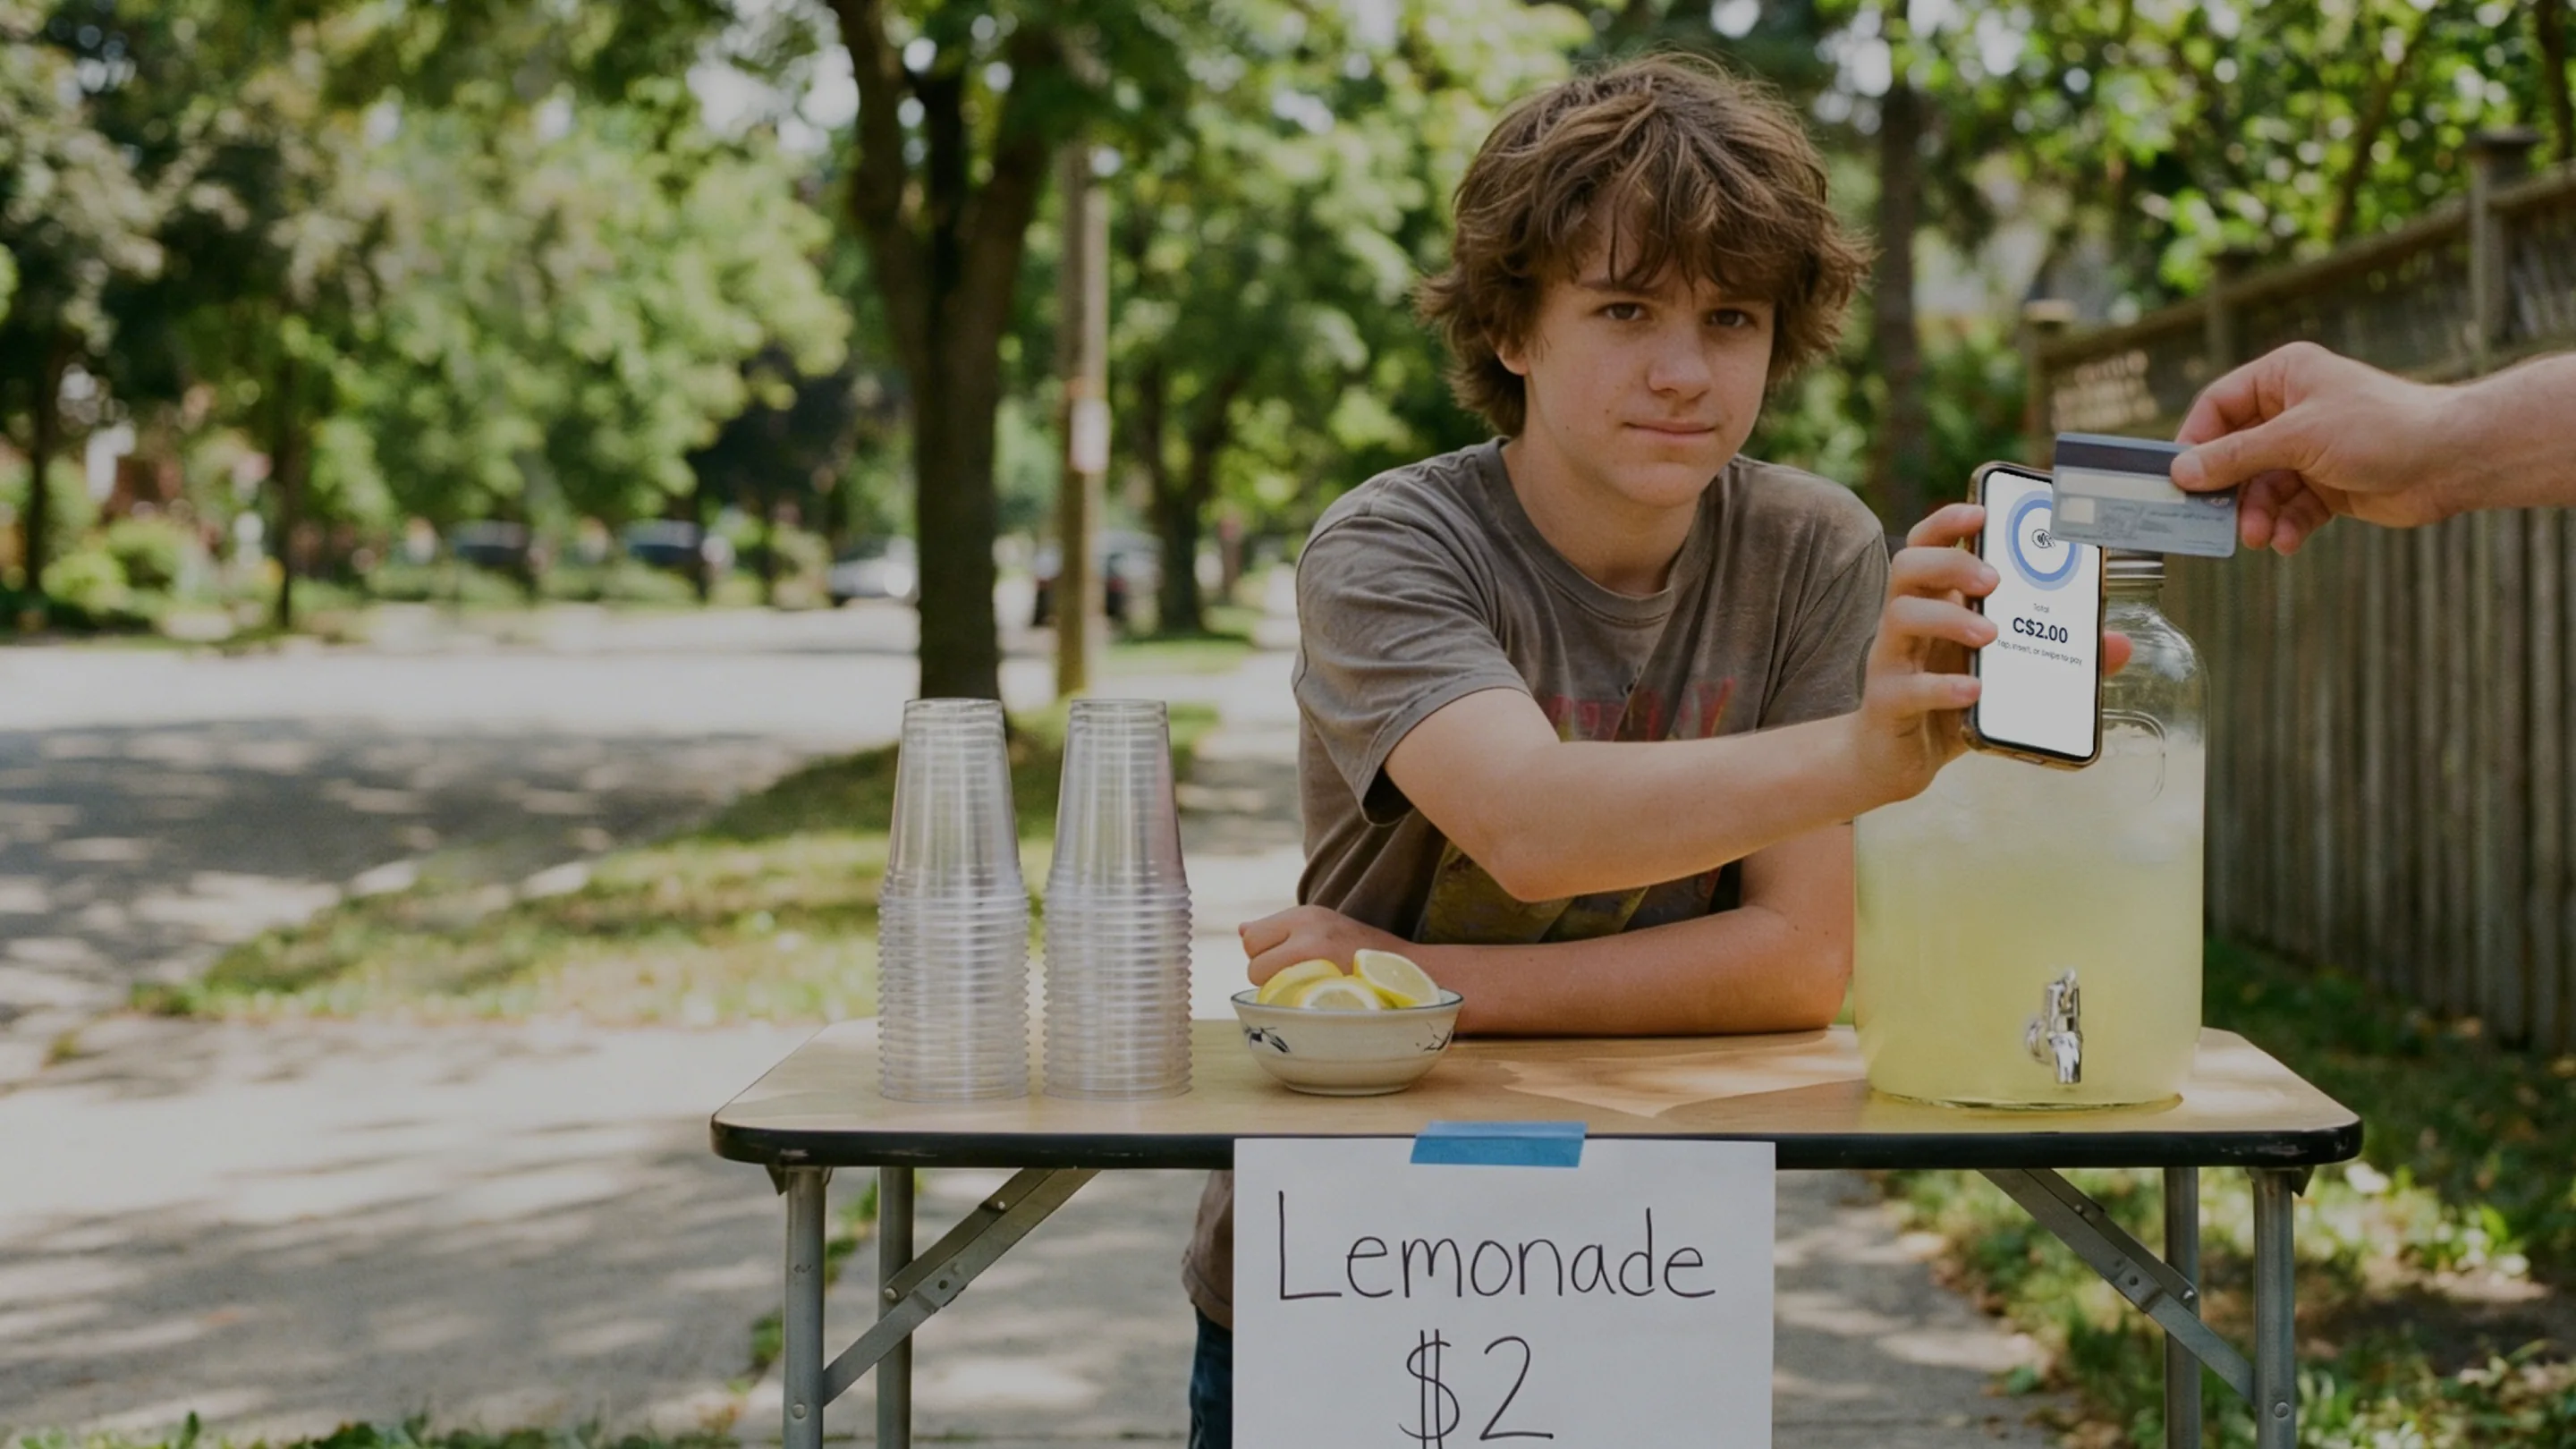
“您必须拥有终端才能接受感应支付。”自从手机支持 Tap to Pay 以来就不是这样了。受支持的 iPhone 或 Android 设备本身就能接收付款;如果您的结账流程是由 AI 构建的,Tap to Pay 可以直接无缝接入流程。当然,专用的认证终端在繁忙的柜台上仍然有其一席之地。

那么,在 2026 年,关于感应支付真正重要的是什么?
限额由客户的银行决定,而非由您决定。手续费由刷卡方式决定,而感应支付是最便宜的类型。关于安全性的恐慌始于十年前,在令牌化(即上述一次性代码系统)问世后便已烟消云散。经验法则:只要卡片或手机触碰读卡器,您付出的就是该卡所能提供的最低费率。如果您想尝试使用口袋里的手机接收感应付款,参阅 Tap to Pay 操作指南只需约两分钟。
常见问题
2026 年加拿大感应支付的限额是多少?
大多数 Visa、Mastercard 和 Interac 卡将单次感应上限设定在 250 加元左右,但发卡银行会设定确切数字,部分银行的限额较低。由于手机电子钱包对持卡人进行了验证,其批准金额可以高于实体卡上限。
为什么交易金额低于限额,我的感应支付还是被拒绝了?
银行卡会执行累积安全检查。在连续多次感应支付后,卡片会要求进行一次插卡并输入 PIN 码,以确认卡片仍掌握在持卡人手中,之后即可恢复感应支付。
感应支付会向客户收取额外费用吗?
不会。对持卡人而言,感应卡片与插卡费用相同,且不存在按次收取的感应费。无论哪种方式,均按银行的常规账户费用执行。
感应支付安全吗?
安全。每次感应支付都会生成一个一次性代码,即使被截获也毫无用处;未授权扣款则受到银行赔付规则和银行卡网络零责任政策的保障。
商家可以在不购买终端的情况下接受感应支付吗?
可以。Tap to Pay 可让受支持的 iPhone 或 Android 手机充当读卡器,因此新商家无需额外购买硬件即可接受非接触式支付。