


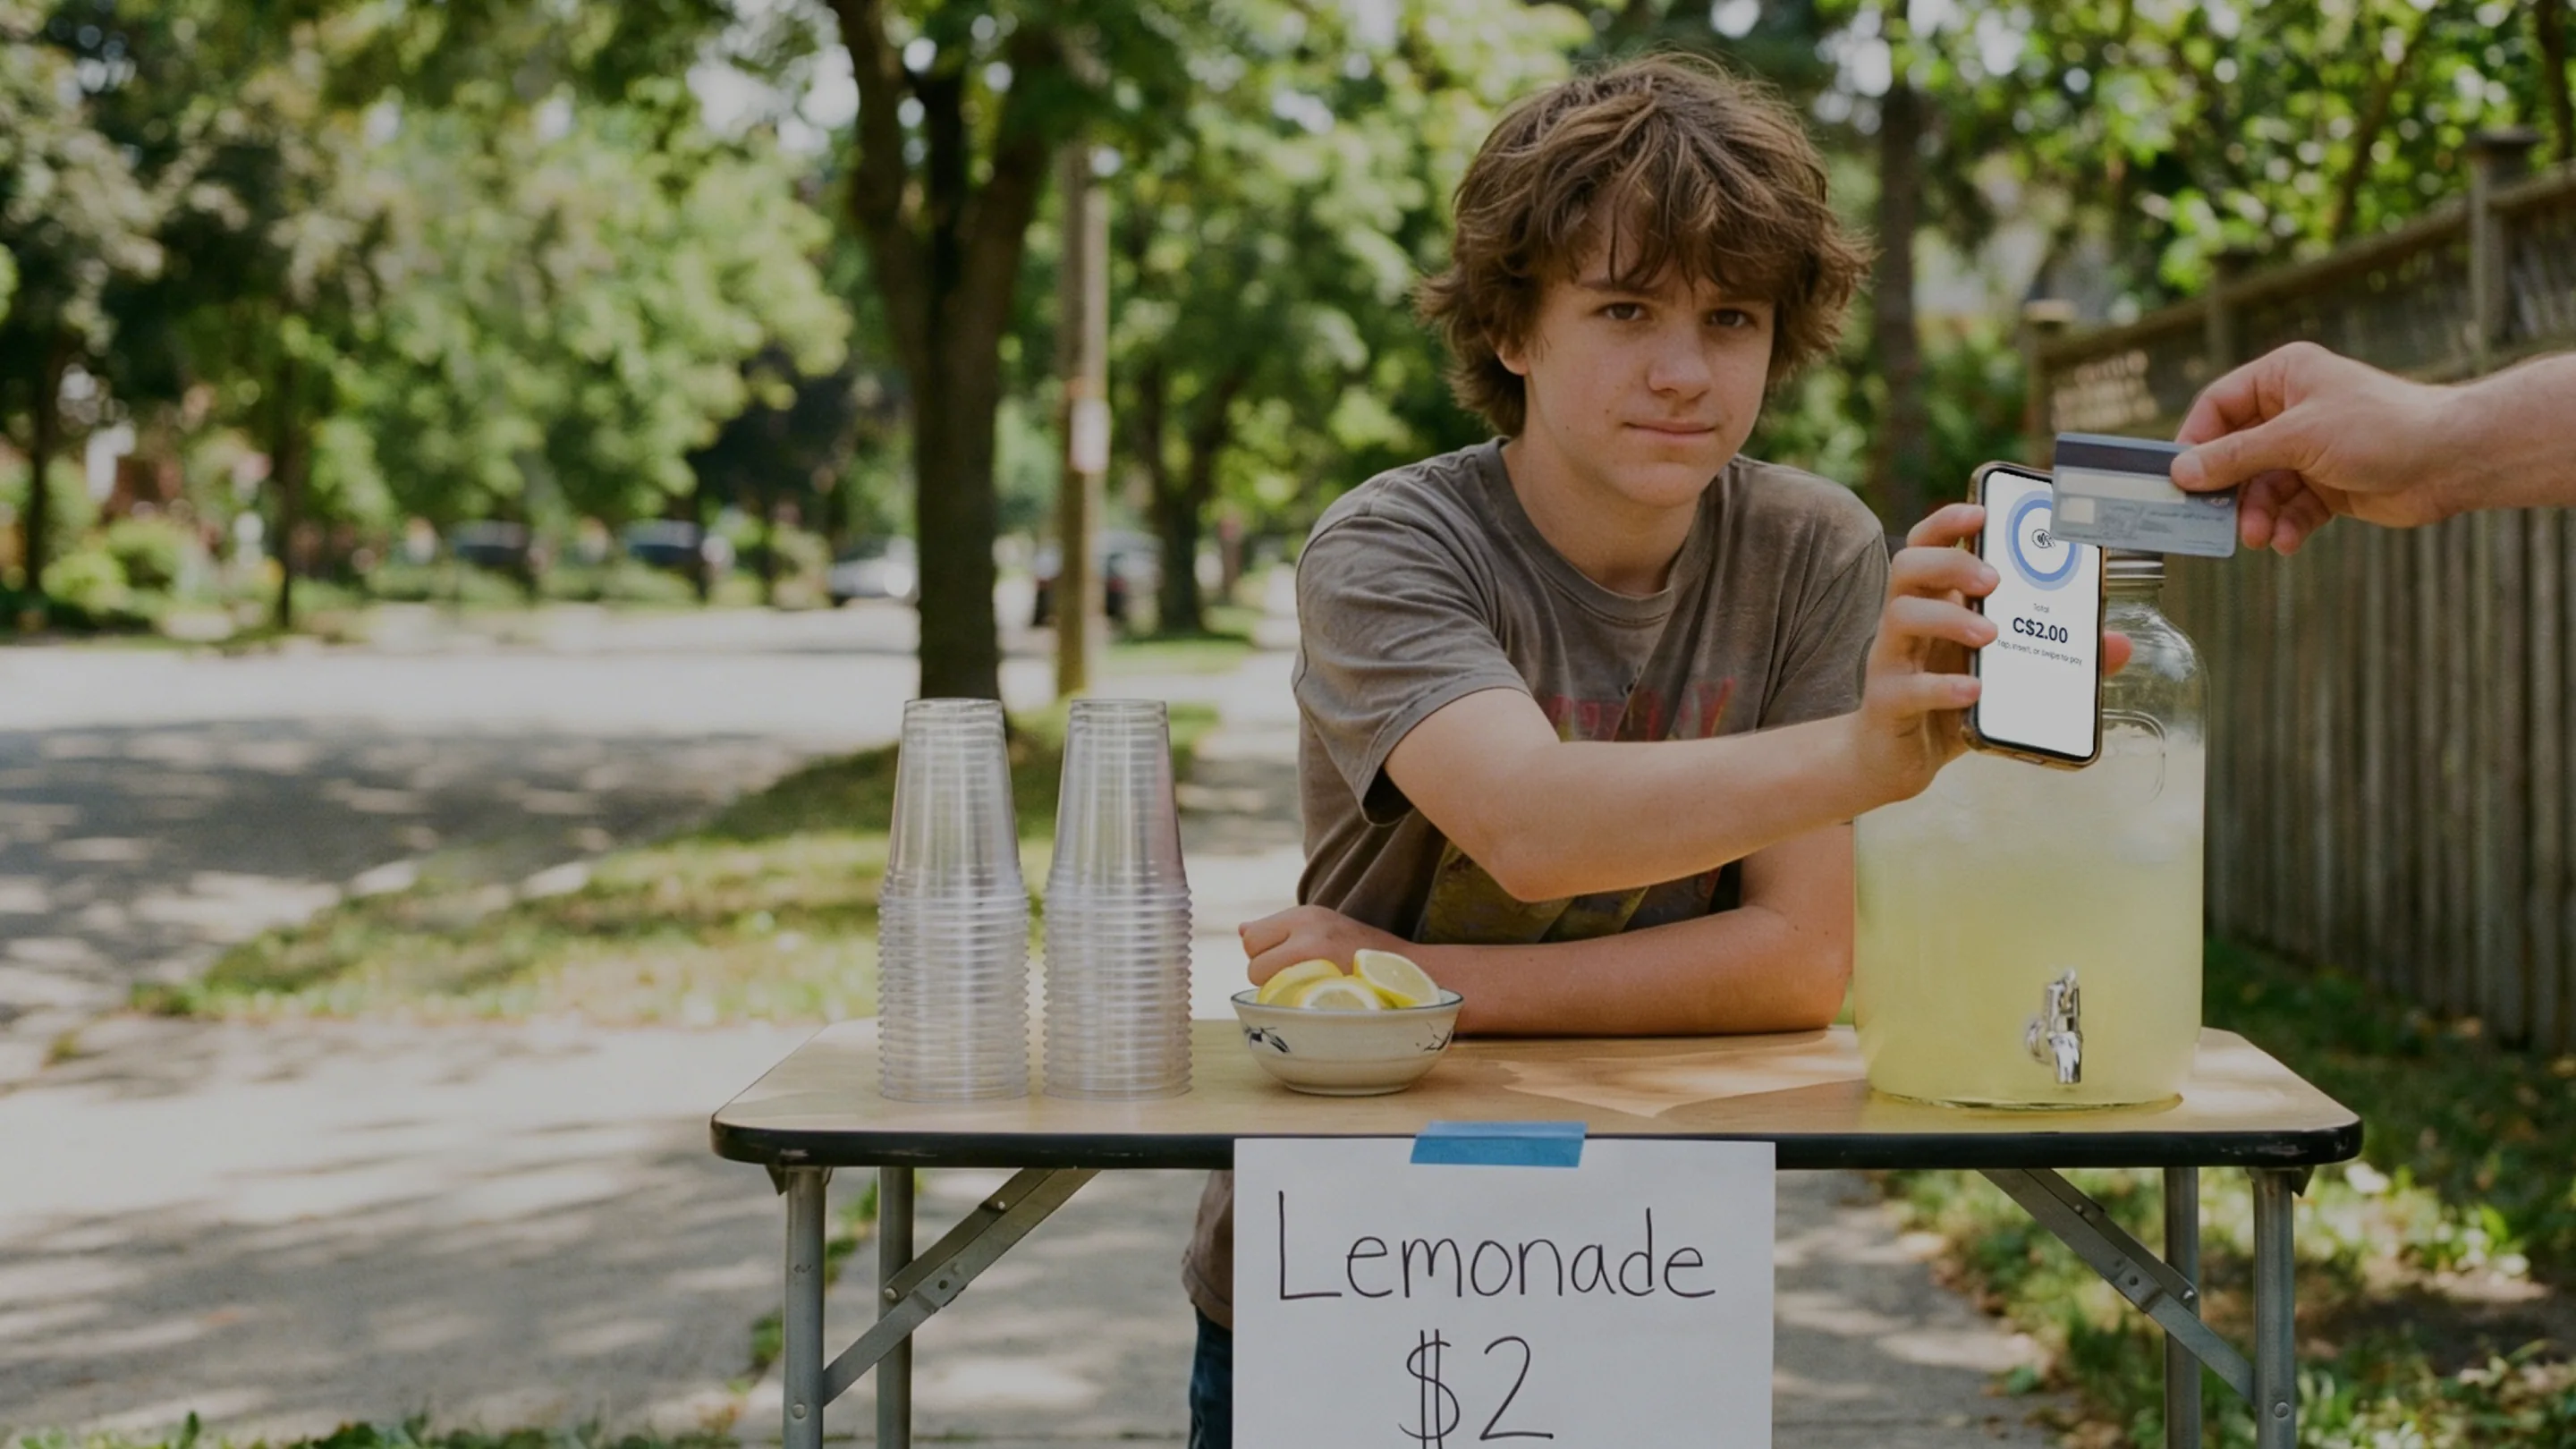
২০২৬ সালে ট্যাপ টু পে-এর সীমা, ফি এবং ভুল ধারণা
কানাডা, যুক্তরাজ্য এবং যুক্তরাষ্ট্রে ট্যাপের সীমা ভিন্ন, ট্যাপ করার ক্ষেত্রে মার্চেন্টদের কোনো অতিরিক্ত খরচ হয় না এবং কন্টাক্টলেস সম্পর্কিত বেশিরভাগ ভয়াবহ গল্পই কাল্পনিক। সূত্রসহ ২০২৬ সালের প্রকৃত তথ্য।


২০২৬ সালে ট্যাপ টু পে-র সীমা মূলত দুটি বিষয়ের ওপর নির্ভর করে: আপনি যে দেশে বিক্রি করছেন এবং যে ব্যাংক কার্ডটি ইস্যু করেছে। কানাডায়, বেশিরভাগ কার্ডে একক ট্যাপের সর্বোচ্চ সীমা প্রায় ২৫০ ডলার। যুক্তরাজ্যে, ২০২৬ সালের মার্চ থেকে ব্যাংকগুলো তাদের নিজস্ব সীমা নির্ধারণ করেছে। যুক্তরাষ্ট্রে কখনোই এমন সার্বিক সীমা ছিল না। খরচের দিক থেকে, একটি ট্যাপকে কার্ড-প্রেজেন্ট পেমেন্ট (যেখানে কার্ডটি শারীরিকভাবে উপস্থিত থাকে) হিসেবে গণ্য করা হয়, তাই ব্যবসায়ীদের এটি গ্রহণ করার জন্য অতিরিক্ত কিছুই দিতে হয় না। আর ট্যাপ করা নিয়ে ভীতিকর গল্পের অধিকাংশই আসলে ভুল ধারণা।
সংখ্যাগুলোতে যাওয়ার আগে একটি সতর্কতা: এই খাতের নিয়মকানুনে দ্রুত পরিবর্তন আসে, তাই নিচের নির্দিষ্ট বিবরণগুলোকে ২০২৬ সালের আগস্টে প্রকাশের সময়কালের একটি সাময়িক চিত্র হিসেবে বিবেচনা করুন। এর ওপর ভিত্তি করার আগে আপনার ব্যাংক বা প্রসেসরের কাছ থেকে নিজস্ব সংখ্যাগুলো নিশ্চিত করে নিন।
২০২৬ সালে ট্যাপ টু পে-র সীমা কত?
ট্যাপ করার কোনো নির্দিষ্ট বৈশ্বিক সীমা নেই। কার্ড নেটওয়ার্কগুলো সর্বোচ্চ সীমা নির্ধারণ করে, গ্রাহকের ব্যাংক আসল সংখ্যাটি বেছে নেয় এবং টার্মিনাল কার্ড যা নির্দেশ দেয় তা কার্যকর করে। এক দশকেরও কম সময়ে কন্ট্যাক্টলেস পেমেন্ট একটি নতুন জিনিস থেকে স্বাভাবিক নিয়মে পরিণত হয়েছে, তবে এর সীমাগুলো স্থানীয় নিয়মেই রয়ে গেছে:
কানাডা: ভিসা এবং মাস্টারকার্ড ২০২০ সালে ট্যাপের সর্বোচ্চ সীমা ১০০ ডলার থেকে বাড়িয়ে ২৫০ ডলার করেছে¹, এবং ইন্টার্যাক ব্যাংকগুলোকে কন্ট্যাক্টলেস ডেবিট সীমা ২৫০ ডলার পর্যন্ত নির্ধারণের সুযোগ দেয়²। বেশিরভাগ কানাডিয়ান কার্ডে এখন প্রতি ট্যাপে সীমা ২৫০ ডলার বা এর কাছাকাছি, তবে প্রতিটি ব্যাংক তার নিজস্ব সংখ্যা বেছে নেয়।
যুক্তরাজ্য: ১০০ পাউন্ডের সর্বোচ্চ সীমা আর নেই। ২০২৬ সালের মার্চ থেকে, শক্তিশালী জালিয়াতি প্রতিরোধ ব্যবস্থা থাকা ব্যাংক এবং পেমেন্ট প্রতিষ্ঠানগুলো তাদের নিজস্ব কন্ট্যাক্টলেস সীমা নির্ধারণ করতে পারে, এবং নিয়ন্ত্রক সংস্থা গ্রাহকদের নিজস্ব ব্যক্তিগত সীমা বেছে নেওয়ার বা ট্যাপ সম্পূর্ণ বন্ধ করার সুযোগ দেওয়ার জন্য উৎসাহিত করছে³। ২০২৪ সালেই যুক্তরাজ্যে দোকানভিত্তিক উপযুক্ত কার্ড লেনদেনের প্রায় ৯৫% কন্ট্যাক্টলেস ছিল³, তাই বেশিরভাগ ব্যাংক আপাতত সীমাগুলোকে আগের স্তরের কাছাকাছিই রাখছে।
যুক্তরাষ্ট্র: এখানে কখনোই সার্বিক কোনো ট্যাপ সীমা ছিল না। অনুমোদনের সিদ্ধান্ত কার্ড নেটওয়ার্ক এবং ইস্যুকারী ব্যাংকের ওপর নির্ভর করে, এবং দৈনন্দিন কেনাকাটার সাধারণ অর্থ সহজেই অনুমোদিত হয়।
ফোন এবং ওয়াচ ওয়ালেট: ফেস, ফিঙ্গারপ্রিন্ট বা পাসকোড দিয়ে ফোন আনলক করাকে কার্ডধারীর পরিচয় যাচাই হিসেবে ধরা হয়, তাই প্লাস্টিক কার্ডের সর্বোচ্চ সীমার ওপরেও ওয়ালেট ট্যাপ প্রায়ই অনুমোদিত হয়। তবে শেষ সিদ্ধান্ত টার্মিনাল এবং ইস্যুকারী ব্যাংকের হাতেই থাকে।
সীমার মধ্যে থাকা সত্ত্বেও যদি ট্যাপ প্রত্যাখ্যান বা ডিক্লাইন হয়, তবে সাধারণত লেনদেনের অর্থ তার কারণ নয়। কার্ডগুলো ধারাবাহিকভাবে নিরাপত্তা পরীক্ষা পরিচালনা করে: পরপর কয়েকবার ট্যাপ করার পর, কার্ডটি এখনও সঠিক ব্যক্তির হাতে রয়েছে কিনা তা প্রমাণ করতে পিন (PIN) সহ একবার কার্ডটি ইনসার্ট করতে হয়। ইনসার্ট করে একটি পেমেন্ট করলেই কাউন্টারটি রিসেট হয়ে যায়।

ট্যাপ টু পে গ্রহণ করার জন্য ব্যবসায়ীদের কি বেশি খরচ করতে হয়?
না। ট্যাপ হলো একটি কার্ড-প্রেজেন্ট পেমেন্ট, আর কার্ড গ্রহণ করার সবচেয়ে সাশ্রয়ী উপায় হলো কার্ড-প্রেজেন্ট ব্যবস্থা। প্রসেসররা ইনসার্ট করা কার্ডের মতোই ট্যাপ করা কার্ডের মূল্য নির্ধারণ করে; উদাহরণস্বরূপ, Final Pay-এর মূল্য নির্ধারণে কার্ডটি ট্যাপ, ইনসার্ট বা সোয়াইপ যাই করা হোক না কেন (ফোনে Tap to Pay সহ), কোনো মাসিক সফটওয়্যার ফি ছাড়াই একই কার্ড-প্রেজেন্ট রেট প্রযোজ্য হয়।
তিনটি বিষয় আপনার প্রসেসিং খরচ বাড়াতে বা কমাতে পারে, আর এর কোনোটিই ট্যাপ নয়:
কার্ড-প্রেজেন্ট বনাম কার্ড-নট-প্রেজেন্ট: ফোনে ম্যানুয়ালি তথ্য টাইপ করে নেওয়া অর্ডার এবং পেমেন্ট লিঙ্কে সরাসরি উপস্থিত থেকে ট্যাপ করার চেয়ে বেশি রেট প্রযোজ্য হয়, কারণ এতে জালিয়াতির ঝুঁকি বেশি। আপনি যদি ফোনে অর্ডার গ্রহণ করেন, তবে কার্ড নম্বর লিখে না রেখে তা করুন।
কার্ডের ব্র্যান্ড: আমেরিকান এক্সপ্রেসের ক্ষেত্রে সাধারণত ভিসা বা মাস্টারকার্ডের চেয়ে চার্জ প্রতি খরচ বেশি হয়।
লেনদেনের আকার এবং কার্ডের ধরন: শতাংশ ভিত্তিক ফি আপনার গড় বিক্রয়ের সাথে বাড়ে, এবং ফ্ল্যাট ফি ছোট আকারের কেনাকাটায় সবচেয়ে বেশি প্রভাব ফেলে।
আপনি যখন বিভিন্ন সেবাদাতাদের তুলনা করবেন, তখন পুরো বিলটি তুলনা করুন: প্রসেসিং রেট, সফটওয়্যার সাবস্ক্রিপশন এবং হার্ডওয়্যার। মাসিক সফটওয়্যার ফি এবং টার্মিনাল ভাড়ার খরচ যুক্ত হলে সামান্য কম রেটের সুবিধাও অনেক সময় হাতছাড়া হয়ে যায়।

ট্যাপ টু পে কি নিরাপদ? প্রচলিত পাঁচটি ভুল ধারণা
"চিপের চেয়ে ট্যাপ কম নিরাপদ।" ভুল কথা। ট্যাপ একই চিপ প্রযুক্তিতে কাজ করে এবং প্রতি লেনদেনের জন্য একটি এককালীন কোড (আপনার কার্ডের তথ্যের একটি একক ব্যবহারের বিকল্প) তৈরি করে। দ্বিতীয় কেনাকাটার জন্য একটি চুরি হওয়া কোড সম্পূর্ণ অর্থহীন। অনিরাপদ পদ্ধতিটি হলো ম্যাগনেটিক স্ট্রাইপ সোয়াইপ করা, যার কারণেই এটি উঠে যাচ্ছে।
"কার্ড রিডার নিয়ে গা ঘেঁষে হেঁটে যাওয়ার মাধ্যমেই কেউ আপনার কার্ড স্কিম করে চুরি করতে পারে।" অতিরঞ্জিত। একটি সক্রিয় রিডারের জন্য নিবন্ধিত মার্চেন্ট অ্যাকাউন্টের প্রয়োজন হয়, তাই ট্যাপের মাধ্যমে চুরি হওয়া অর্থ সনাক্তযোগ্য ব্যবসায়িক ব্যাংক অ্যাকাউন্টে জমা হবে, তাছাড়া প্রতিটি ট্যাপের ওপর উল্লেখিত সীমানির্ধারণ প্রযোজ্য। যুক্তরাজ্যের ব্যাংকগুলোর অননুমোদিত কার্ড জালিয়াতির ক্ষতিপূরণ দেওয়া বাধ্যতামূলক³, এবং প্রধান কার্ড নেটওয়ার্কগুলোর অননুমোদিত ব্যবহারের জন্য শূন্য-দায়বদ্ধতার নীতি রয়েছে।
"দুইবার ট্যাপ করলে দুইবার চার্জ কাটা হবে।" টার্মিনাল প্রতিটি বিক্রয়ের জন্য কেবল একটি অনুমোদনের অনুরোধ করে। প্রকৃত দ্বিগুণ চার্জ হলো ক্যাশ রেজিস্টারে ভুলবশত দুইবার এন্ট্রি দেওয়া, আর অন্য যেকোনো ভুলের মতোই এর বিরুদ্ধে আপত্তি জানানো যায়।
"কন্ট্যাক্টলেসের জন্য ব্যবসায়ীদের অতিরিক্ত ফি দিতে হয়।" ওপরে এই বিষয়ে আলোচনা করা হয়েছে। ট্যাপের ক্ষেত্রে কার্ড-প্রেজেন্ট রেট ধরা হয়, যা সাধারণত সবচেয়ে সাশ্রয়ী পেমেন্ট গ্রহণ পদ্ধতি।
"ট্যাপ গ্রহণ করার জন্য টার্মিনালের প্রয়োজন।" ফোনে Tap to Pay সুবিধা আসার পর থেকে আর তা প্রয়োজন নেই। একটি সমর্থিত আইফোন বা অ্যান্ড্রয়েড ডিভাইস নিজেই পেমেন্ট গ্রহণ করতে পারে, এবং আপনার চেকআউট যদি এআই দ্বারা তৈরি হয়ে থাকে, তবে কোনো জটিল সংযোগ ছাড়াই Tap to Pay পেমেন্ট প্রবাহে যুক্ত হয়ে যায়। ব্যস্ত কাউন্টারে অবশ্য ডেডিকেটেড সার্টিফাইড টার্মিনালের গুরুত্ব এখনও রয়েছে।

তাহলে ২০২৬ সালে ট্যাপ টু পে-র ক্ষেত্রে আসলে কোনটি গুরুত্বপূর্ণ?
সীমাটি আপনার গ্রাহকের ব্যাংক দ্বারা নির্ধারিত হয়, আপনার দ্বারা নয়। ফি নির্ধারিত হয় কার্ডটি কীভাবে গ্রহণ করা হচ্ছে তার ওপর, আর ট্যাপ হলো সবচেয়ে সাশ্রয়ী উপায়। নিরাপত্তাজনিত আতঙ্কটি এক দশক আগের বিষয়, যা টোকেনাইজেশনের যুগে আর প্রাসঙ্গিক নয়। সাধারণ নিয়ম হলো: কার্ড বা ফোন যদি রিডারকে স্পর্শ করে, তবে আপনি সেই কার্ডের জন্য সর্বনিম্ন রেট দিচ্ছেন। আপনার পকেটে থাকা ফোন দিয়েই যদি ট্যাপ গ্রহণ করার চেষ্টা করতে চান, তবে Tap to Pay নির্দেশিকা অনুসরণ করতে প্রায় দুই মিনিট সময় লাগবে।
সাধারণ জিজ্ঞাসা
২০২৬ সালে কানাডায় ট্যাপ টু পে-র সীমা কত?
বেশিরভাগ ভিসা, মাস্টারকার্ড এবং ইন্টার্যাক কার্ডে একক ট্যাপের সর্বোচ্চ সীমা ২৫০ ডলার বা এর কাছাকাছি, তবে ইস্যুকারী ব্যাংক সুনির্দিষ্ট সংখ্যাটি নির্ধারণ করে এবং কিছু ব্যাংকের সীমা কম হতে পারে। ফোনের ওয়ালেট কার্ডের সর্বোচ্চ সীমার ওপরেও অনুমোদিত হতে পারে, কারণ ডিভাইসটি কার্ডধারীকে যাচাই করে।
টাকা সীমার মধ্যে থাকা সত্ত্বেও কেন আমার ট্যাপ ডিক্লাইন হয়েছিল?
কার্ডগুলো ধারাবাহিকভাবে নিরাপত্তা পরীক্ষা পরিচালনা করে। পরপর কয়েকবার ট্যাপ করার পর, কার্ডটি এখনও কার্ডধারীর হাতেই রয়েছে কিনা তা নিশ্চিত করতে চিপ-এন্ড-পিন ইনসার্ট করতে বলে, যার পর আবার ট্যাপ কাজ করে।
ট্যাপ করার জন্য গ্রাহকের কি অতিরিক্ত কোনো খরচ হয়?
না। কার্ড ইনসার্ট করার মতো ট্যাপ করার ক্ষেত্রেও কার্ডধারীর একই খরচ হয়, এবং কোনো প্রতি-ট্যাপ ফি নেই। উভয় ক্ষেত্রে ব্যাংকের নিয়মিত অ্যাকাউন্ট ফি প্রযোজ্য।
ট্যাপ টু পে কি নিরাপদ?
হ্যাঁ। প্রতিটি ট্যাপ একটি এককালীন কোড তৈরি করে যা আড়ি পাতা হলেও কোনো কাজে আসে না, এবং অননুমোদিত চার্জের ক্ষেত্রে ব্যাংকের ক্ষতিপূরণ নিয়ম এবং কার্ড নেটওয়ার্কের 'জিরো-লাইবিলিটি' নীতি প্রযোজ্য।
কোনো ব্যবসা কি টার্মিনাল না কিনেও ট্যাপ টু পে গ্রহণ করতে পারে?
হ্যাঁ। Tap to Pay সুবিধার মাধ্যমে সমর্থিত আইফোন বা অ্যান্ড্রয়েড ফোন কার্ড রিডার হিসেবে কাজ করতে পারে, তাই নতুন কোনো ব্যবসা অতিরিক্ত কোনো হার্ডওয়্যার ছাড়াই কন্ট্যাক্টলেস পেমেন্ট গ্রহণ করতে পারে।