


Grænser, gebyrer og myter om kontaktløs betaling i 2026
Grænser for kontaktløs betaling varierer i Canada, Storbritannien og USA, kontaktløs betaling koster ikke forhandlere noget ekstra, og de fleste skrækhistorier om kontaktløs betaling er myter. Fakta fra 2026 med kilder.


Grænserne for kontaktløs betaling i 2026 koges ned til to ting: det land, du sælger i, og den bank, der har udstedet kortet. I Canada har de fleste kort et loft over et enkelt blip på omkring 250 $. I Storbritannien har bankerne sat deres egne grænser siden marts 2026. I USA har der aldrig været en generel overgrænse. Hvad angår omkostningerne, prissættes et blip som en betaling med fysisk tilstedeværende kort (kortet er fysisk til stede), så forretningsdrivende betaler ikke ekstra for at modtage det. Og de fleste skræmmehistorier om kontaktløse betalinger er myter.
En enkel forbehold før tallene: Reglerne på dette område ændrer sig hurtigt, så betragt oplysningerne nedenfor som et øjebliksbillede, der var korrekt ved udgivelsen i august 2026. Bekræft dine egne tal med din bank eller kortindløser, før du forlader dig på dem.
Hvad er grænserne for kontaktløs betaling i 2026?
Der findes ingen samlet global grænse for kontaktløs betaling. Kortnetværkene fastsætter lofter, kundens bank vælger det faktiske beløb, og terminalen håndhæver det, som kortet anmoder om. Kontaktløs betaling gik fra en nyhed til standarden på under ti år, men grænserne forblev lokale:
Canada: Visa og Mastercard hævede deres lofter for kontaktløs betaling fra 100 $ til 250 $ i 2020¹, og Interac giver banker mulighed for at sætte grænser for kontaktløse betalingskort op til 250 $². De fleste canadiske kort ligger nu på eller nær 250 $ pr. blip, men hver enkelt bank vælger sit eget beløb.
Storbritannien: Loftet på 100 £ er væk. Siden marts 2026 har banker og betalingsvirksomheder med stærk svindelkontrol kunnet fastsætte deres egne kontaktløse grænser, og tilsynsmyndigheden opfordrer dem til at lade kunderne vælge en personlig grænse eller slå kontaktløs betaling helt fra³. Næsten 95 % af alle kvalificerede korttransaktioner i fysiske butikker i Storbritannien var allerede kontaktløse i 2024³, så de fleste banker beholder grænserne tæt på det gamle niveau indtil videre.
USA: Der har aldrig gældt noget generelt loft for kontaktløs betaling. Godkendelsesbeslutninger ligger hos kortnetværket og den udstedende bank, og almindelige hverdagsbeløb går blot igennem.
Mobil- og ur-wallets: Oplåsning af telefonen med ansigt, fingeraftryk eller adgangskode tæller som verificering af kortholderen, så betalinger via wallets bliver ofte godkendt over loftet for plastikkort. Terminalen og den udstedende bank har dog stadig det sidste ord.
Hvis en kontaktløs betaling under grænsen afvises, er beløbet som regel ikke årsagen. Kort udfører akkumulerede sikkerhedstjek: Efter en række på hinanden følgende kontaktløse betalinger kræver kortet én betaling med chip og PIN-kode for at bevise, at det stadig er i de rette hænder. Én betaling med indsat kort nulstiller tælleren.

Betaler forretningsdrivende mere for at modtage kontaktløs betaling?
Nej. En kontaktløs betaling er en betaling med fysisk tilstedeværende kort, og det er den billigste måde at modtage kortbetalinger på. Indløsere prissætter et kontaktløst kort på samme måde som et indsat kort; Final Pays priser anvender for eksempel den samme takst for fysiske kort, uanset om kortet blippes, indsættes eller køres igennem, inklusive Tap to Pay på en telefon, helt uden månedligt softwaregebyr.
Tre ting har betydning for dine indløsningsomkostninger, og ingen af dem er den kontaktløse betaling:
Fysisk tilstedeværende kort vs. ikke-fysisk tilstedeværende kort: Manuelt indtastede telefonordrer og betalingslinks har en højere takst end et personligt blip, fordi risikoen for svindel er højere. Hvis du tager mod ordrer over telefonen, så gør det uden at skrive kortnumre ned.
Kortmærke: American Express koster som regel mere pr. transaktion end Visa eller Mastercard.
Beløbsstørrelse og kortmiks: Procentuelle gebyrer skalerer med dit gennemsnitlige salg, og faste gebyrer pr. transaktion rammer hårdest på små beløb.
Når du sammenligner udbydere, skal du sammenligne den samlede regning: indløsningstakst plus softwareabonnement plus hardware. En en smule lavere takst bliver hurtigt en dårligere forretning, når et månedligt softwaregebyr og leje af terminal lægges oveni.

Er kontaktløs betaling sikker? Fem myter, der nægter at dø
"Kontaktløs betaling er mindre sikker end chip." Forkert. En kontaktløs betaling kører på den samme chip og genererer en engangskode (en midlertidig erstatning for dine kortoplysninger til enkeltbrug) for hver transaktion. En stjålet kode er værdiløs til et nyt køb. Den usikre metode er magnetstriben, hvilket er grunden til, at den er ved at forsvinde.
"Nogen kan skimme dit kort ved at gå forbi dig med en kortlæser." Stærkt overdrevet. En aktiv kortlæser kræver en registreret erhvervskonto, så enhver stjålet betaling udbetales til en sporbar erhvervskonto, og hvert blip er begrænset af grænserne ovenfor. Britiske banker skal refundere uautoriseret kortsvindel³, og de store kortnetværk har nul-ansvars-politikker for uautoriseret brug.
"Hvis du blipper to gange, trækkes beløbet to gange." Terminalen anmoder om én godkendelse pr. salg. En reel dobbeltopkrævning skyldes, at salget er slået igennem to gange på kasseapparatet, og det kan gøres indsigelse mod som enhver anden fejl.
"Forretningsdrivende betaler ekstra for kontaktløs betaling." Behandlet ovenfor. Et blip prissættes som et fysisk tilstedeværende kort, hvilket typisk er den laveste omkostning ved at modtage kort.
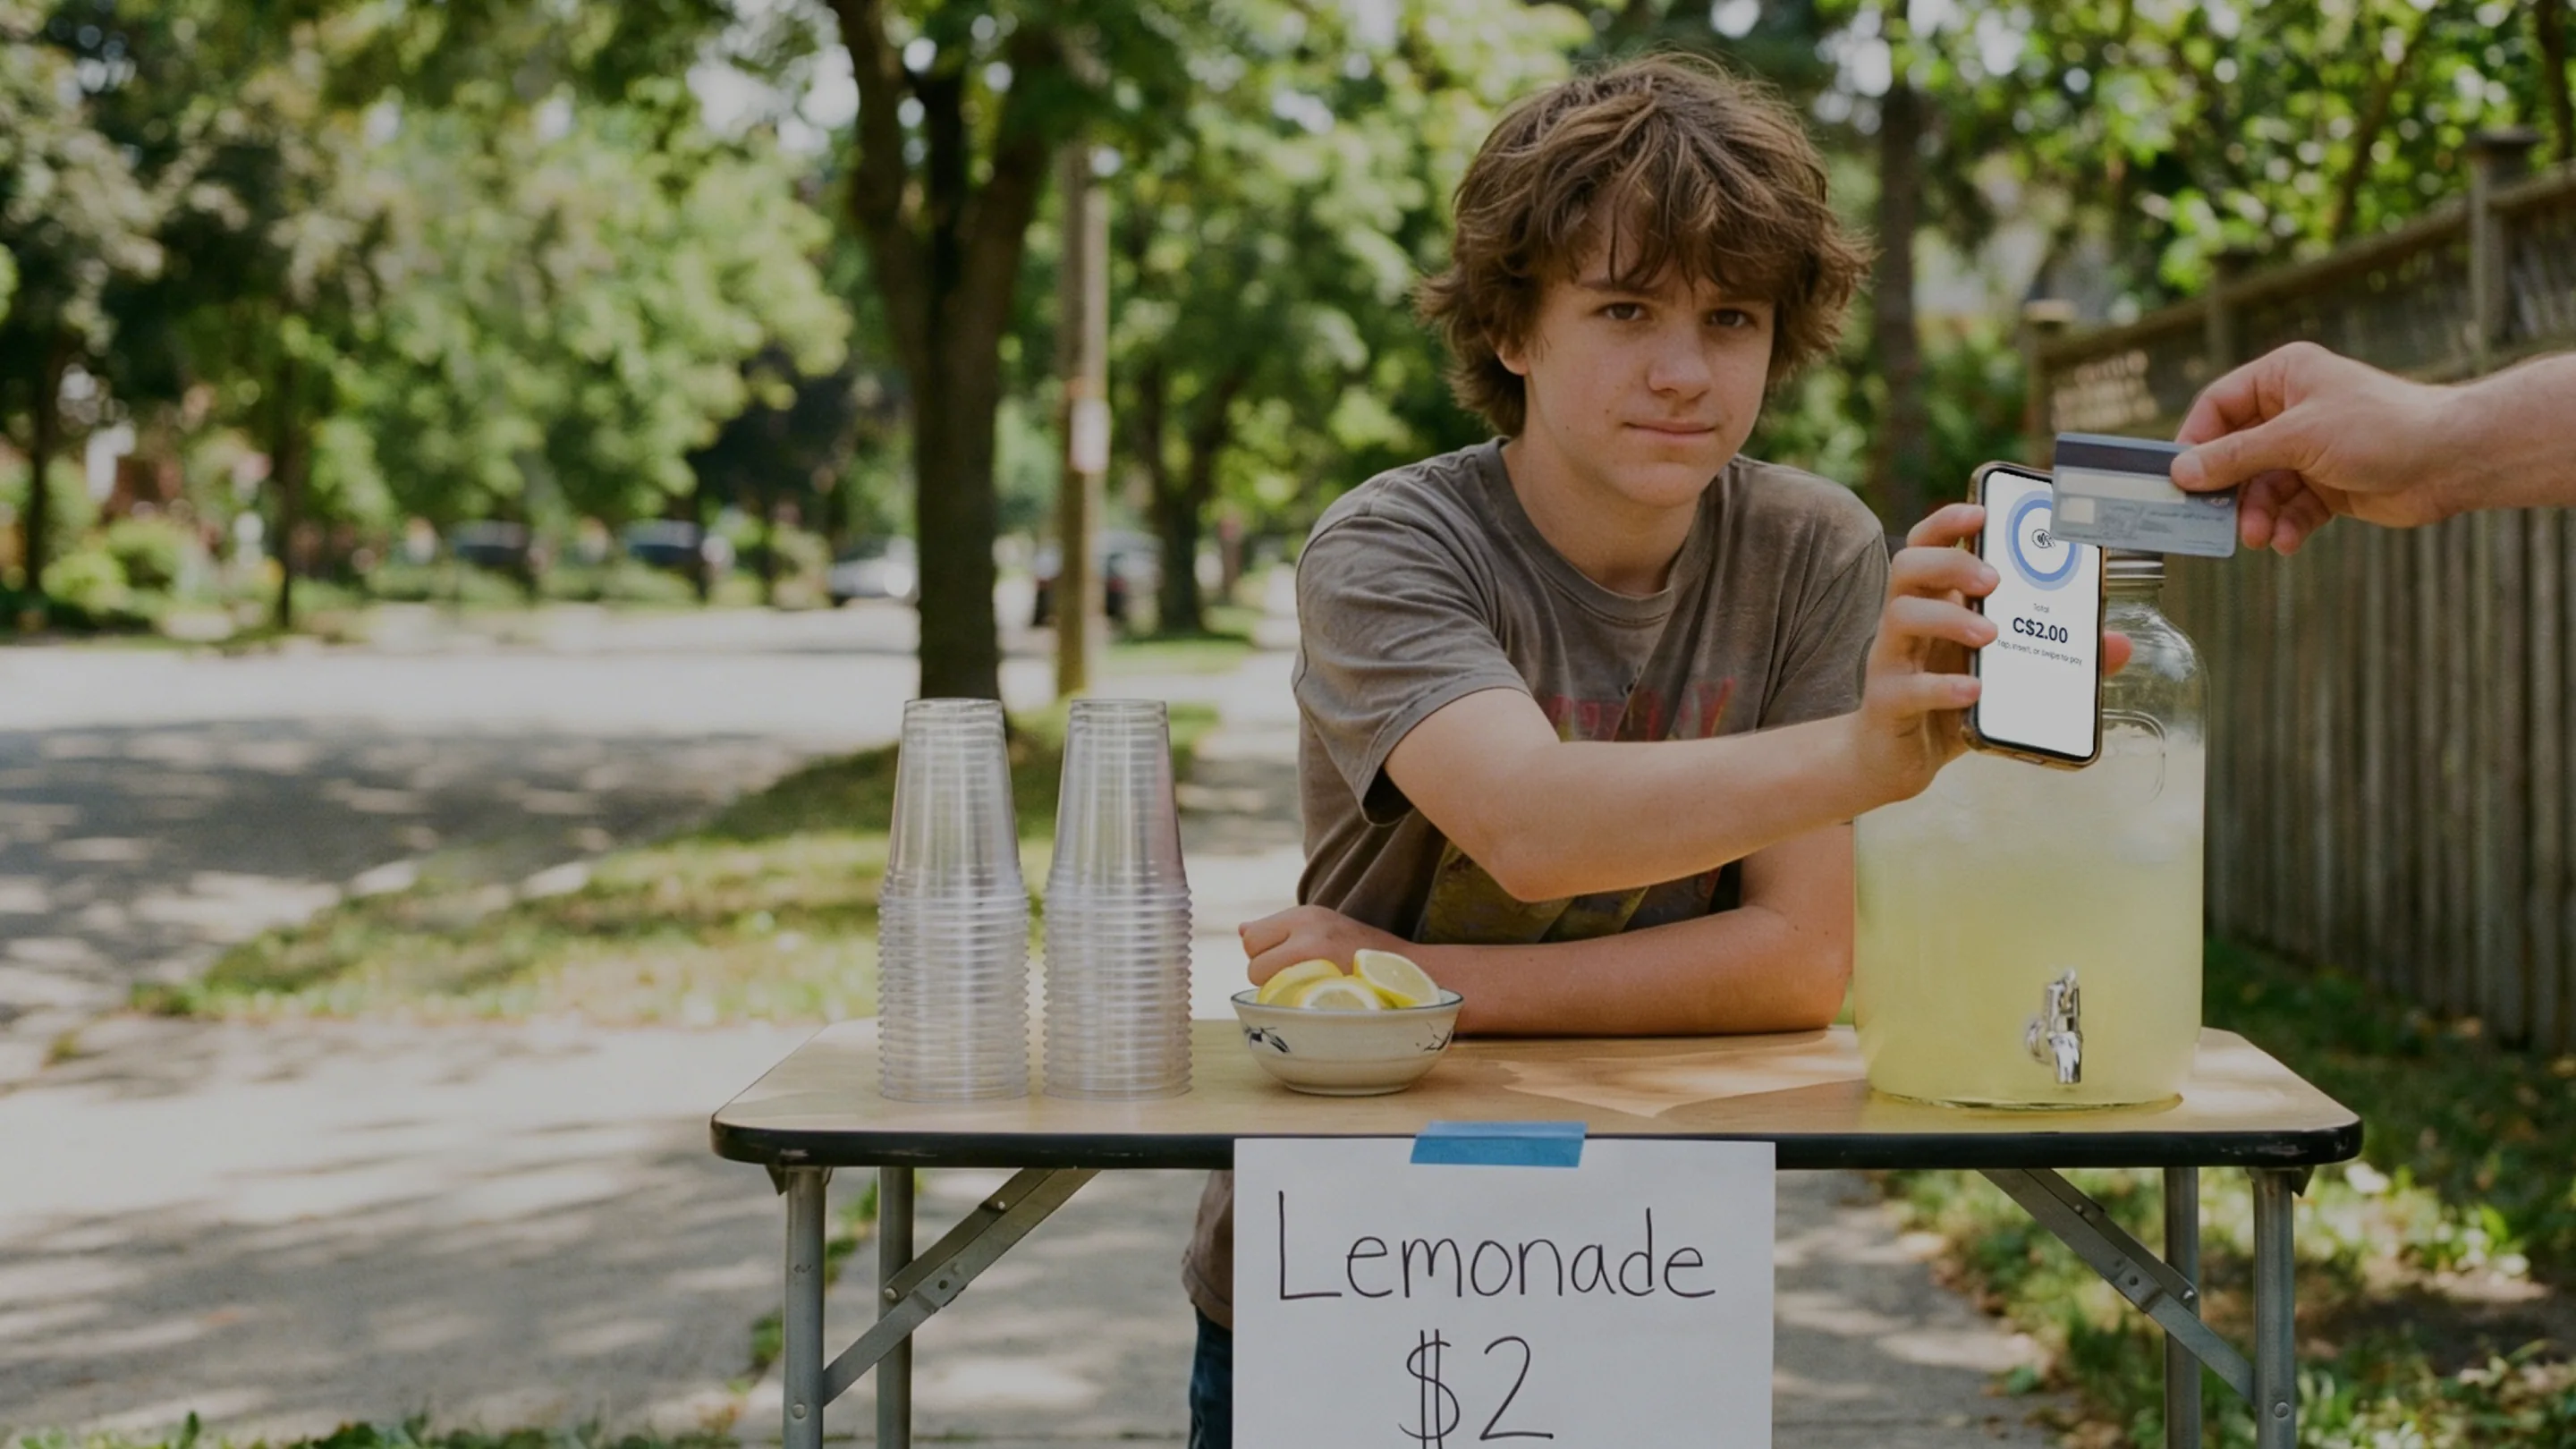
"Du skal bruge en terminal for at modtage kontaktløs betaling." Ikke siden Tap to Pay ankom på telefoner. En understøttet iPhone- eller Android-enhed kan selv tage imod betalingen, og hvis din kasse blev bygget af AI, kan Tap to Pay føjes direkte til flowet uden besvær. Dedikerede, certificerede terminaler har dog stadig deres berettigelse ved travle diske.

Så hvad betyder egentlig noget for kontaktløs betaling i 2026?
Grænsen fastsættes af din kundes bank, ikke af dig. Gebyret afhænger af, hvordan kortet modtages, og en kontaktløs betaling er den billigste type. Sikkerhedspanikken stammer fra ti år siden og overlevede ikke tokenisering (engangskodesystemet beskrevet ovenfor). Tommelfingerregel: Hvis kortet eller telefonen rører ved læseren, betaler du den laveste takst, det pågældende kort kan tilbyde. Hvis du vil prøve at modtage en kontaktløs betaling på den telefon, du allerede har i lommen, tager guiden til Tap to Pay cirka to minutter at følge.
Ofte stillede spørgsmål
Hvad er grænsen for kontaktløs betaling i Canada i 2026?
De fleste Visa-, Mastercard- og Interac-kort sætter et loft for en enkelt kontaktløs betaling på eller omkring 250 $, men den udstedende bank fastsætter det præcise beløb, og nogle ligger lavere. Mobil-wallets kan godkendes over kortets loft, fordi enheden verificerer kortholderen.
Hvorfor blev min kontaktløse betaling afvist, når beløbet var under grænsen?
Kort udfører akkumulerede sikkerhedstjek. Efter adskillige i træk følgende kontaktløse betalinger kræver kortet én betaling med chip og PIN-kode for at bekræfte, at det stadig er i kortholderens hænder, hvorefter kontaktløs betaling fungerer igen.
Koster det kunden noget ekstra at betale kontaktløst?
Nej. Det koster kortholderen det samme at betale kontaktløst som at indsætte kortet, og der er intet gebyr pr. blip. Almindelige kontogebyrer fra banken gælder i begge tilfælde.
Er kontaktløs betaling sikker?
Ja. Hvert blip genererer en engangskode, som er ubrugelig ved opsamling, og uautoriserede trækninger dækkes af bankens refusionsregler og kortnetværkenes nul-ansvars-politikker.
Kan en virksomhed modtage kontaktløs betaling uden at købe en terminal?
Ja. Tap to Pay gør det muligt for en understøttet iPhone- eller Android-telefon at fungere som kortlæser, så en ny virksomhed kan modtage kontaktløse betalinger uden ekstra hardware.