


Lähimaksurajat, kulut ja myytit vuonna 2026
Lähimaksurajat vaihtelevat Kanadassa, Yhdistyneessä kuningaskunnassa ja Yhdysvalloissa. Lähimaksu ei maksa kauppiaille mitään ylimääräistä, ja useimmat lähimaksuun liittyvät kauhutarinat ovat myyttejä. Vuoden 2026 faktat lähteineen.


Vuonna 2026 lähimaksurajat riippuvat kahdesta asiasta: maasta, jossa myyt, ja kortin myöntäneestä pankista. Kanadassa useimpien korttien kertalähimaksu on rajattu noin 250 dollariin. Yhdistyneessä kuningaskunnassa pankit ovat asettaneet omat rajansa maaliskuusta 2026 alkaen. Yhdysvalloissa yleistä ylärajaa ei ole koskaan ollutkaan. Kustannusten osalta lähimaksu hinnoitellaan kortti paikalla -maksuna (kortti on fyysisesti paikalla), joten kauppiaat eivät maksa mitään ylimääräistä sen vastaanottamisesta. Ja useimmat lähimaksamiseen liittyvät pelottavat tarinat ovat myyttejä.
Yksi varoituksen sana ennen numeroita: tämän alan säännöt muuttuvat nopeasti, joten suhtaudu alla oleviin yksityiskohtiin tilannekatsauksena, joka pitää paikkansa julkaisuhetkellä elokuussa 2026. Varmista omat lukusi pankiltasi tai maksunvälittäjältäsi ennen kuin tukeudut niihin.
Mitkä ovat lähimaksurajat vuonna 2026?
Mitään yhtä maailmanlaajuista lähimaksurajaa ei ole. Korttiyhtiöt asettavat enimmäisrajat, asiakkaan pankki valitsee lopullisen summan ja pääte noudattaa sitä, mitä kortti vaatii. Lähimaksu muuttui uutuudesta oletusarvoksi alle vuosikymmenessä, mutta rajat pysyivät paikallisina:
Kanada: Visa ja Mastercard nostivat lähimaksurajoja 100 dollarista 250 dollariin vuonna 2020¹, ja Interac sallii pankkien asettaa debit-korttien lähimaksurajat 250 dollariin asti². Useimmilla kanadalaisilla korteilla raja on nyt noin 250 dollaria maksukertaa kohden, mutta kukin pankki päättää oman summansa.
Yhdistynyt kuningaskunta: 100 punnan yläraja on poistunut. Maaliskuusta 2026 lähtien pankit ja maksuyhtiöt, joilla on vahvat petostenehtoimet, voivat asettaa omat lähimaksurajansa, ja sääntelyviranomainen kannustaa niitä antamaan asiakkaiden valita henkilökohtaisen rajan tai poistaa lähimaksu kokonaan käytöstä³. Lähes 95 % soveltuvista myymäläkorttimaksuista Yhdistyneessä kuningaskunnassa oli lähimaksuja jo vuonna 2024³, joten useimmat pankit pitävät rajat toistaiseksi lähellä entistä tasoa.
Yhdysvallat: yleistä lähimaksurajaa ei ole koskaan ollut. Hyväksyntäpäätökset tekevät korttiyhtiö ja kortin myöntänyt pankki, ja tavanomaiset summat menevät yksinkertaisesti läpi.
Puhelin- ja kellolompakot: puhelimen lukituksen avaaminen kasvontunnistuksella, sormenjäljellä tai pääsykoodilla lasketaan kortinhaltijan tunnistamiseksi, joten lompakkolähimaksut hyväksytään usein muovikorttien ylärajaa suuremmille summille. Maksupäätteellä ja kortin myöntäneellä pankilla on kuitenkin edelleen viimeinen sana.
Jos rajan alittava lähimaksu hylätään, syynä ei yleensä ole summa. Kortit tekevät kumulatiivisia turvatarkastuksia: tietyn määrän peräkkäisiä lähimaksuja jälkeen kortti vaatii yhden maksun kortinlukijaan asentamalla ja PIN-koodilla vahvistamalla todistaakseen, että se on edelleen oikeissa käsissä. Yksi sirukorttimaksu nollaa laskurin.

Maksavatko kauppiaat enemmän lähimaksun vastaanottamisesta?
Ei. Lähimaksu on kortti paikalla -maksu, ja se on halvin tapa ottaa vastaan korttimaksu. Maksunvälittäjät hinnoittelevat lähimaksun samalla tavalla kuin sirumaksun; esimerkiksi Final Payn hinnoittelu soveltaa samaa kortti paikalla -hintaa riippumatta siitä, luetaanko kortti lähimaksuna, sirulla vai pyyhkäisemällä (mukaan lukien Tap to Pay puhelimessa), ilman kuukausittaista ohjelmistomaksua.
Kolme asiaa vaikuttaa käsittelykustannuksiisi, eikä mikään niistä ole lähimaksu:
Kortti paikalla vs. kortti ei paikalla: käsin syötetyissä puhelingo-ostoksissa ja maksulinkeissä on korkeampi hinta kuin kasvokkain tehdyssä lähimaksussa, koska petosriski on suurempi. Jos otat tilauksia vastaan puhelimitse, tee se kirjoittamatta korttinumeroita muistiin.
Korttibrändi: American Express maksaa yleensä enemmän veloitusta kohden kuin Visa tai Mastercard.
Kertaostosten koko ja korttijakauma: prosenttiperusteiset maksut muuttuvat keskiostoksen mukaan, ja kiinteät tapahtumakohtaiset maksut tuntuvat raskaimpina pienissä ostoksissa.
Kun vertailet tarjoajia, vertaa koko laskua: käsittelyhintaa, ohjelmistotilausta ja laitteistoa. Hieman alempi käsittelyhinta tulee usein kalliimmaksi, kun siihen lisätään kuukausittainen ohjelmistomaksu ja maksupäätteen vuokra.

Onko lähimaksu turvallista? Viisi sitkeää myyttiä
”Lähimaksu on vähemmän turvallinen kuin siru.” Tarua. Lähimaksu toimii samalla sirulla ja luo kertakäyttöisen koodin (yksittäisen korvikkeen korttisi tiedoille) jokaiselle maksutapahtumalle. Varastettu koodi on hyödytön toista ostosta varten. Turvattoman menetelmä on magneettiraidan pyyhkäisy, minkä vuoksi se on poistumassa käytöstä.
”Joku voi lukea korttisi luvatta kävelemällä ohitsesi lukijan kanssa.” Liioiteltua. Toimiva lukija vaatii rekisteröidyn kauppiaantilin, joten mikä tahansa varastettu lähimaksu tilitetään jäljitettävälle yrityksen pankkitilille, ja jokaista lähimaksua rajoittavat edellä mainitut rajat. Yhdistyneen kuningaskunnan pankkien on korvattava luvattomat korttipetokset³, ja suuret korttiyhtiöt soveltavat nollavastuukäytäntöä luvattomassa käytössä.
”Kaksi lähimaksua veloittaa kahdesti.” Maksupääte pyytää yhden valtuutuksen myyntiä kohden. Todellinen tuplaveloitus johtuu siitä, että myynti syötetään kassaan kahdesti, ja se on riitautettavissa kuten mikä tahansa muu virhe.
”Kauppiaat maksavat lisähintaa lähimaksusta.” Käsitelty edellä. Lähimaksu hinnoitellaan kortti paikalla -maksuna, mikä on yleensä alhaisin mahdollinen vastaanottokustannus.
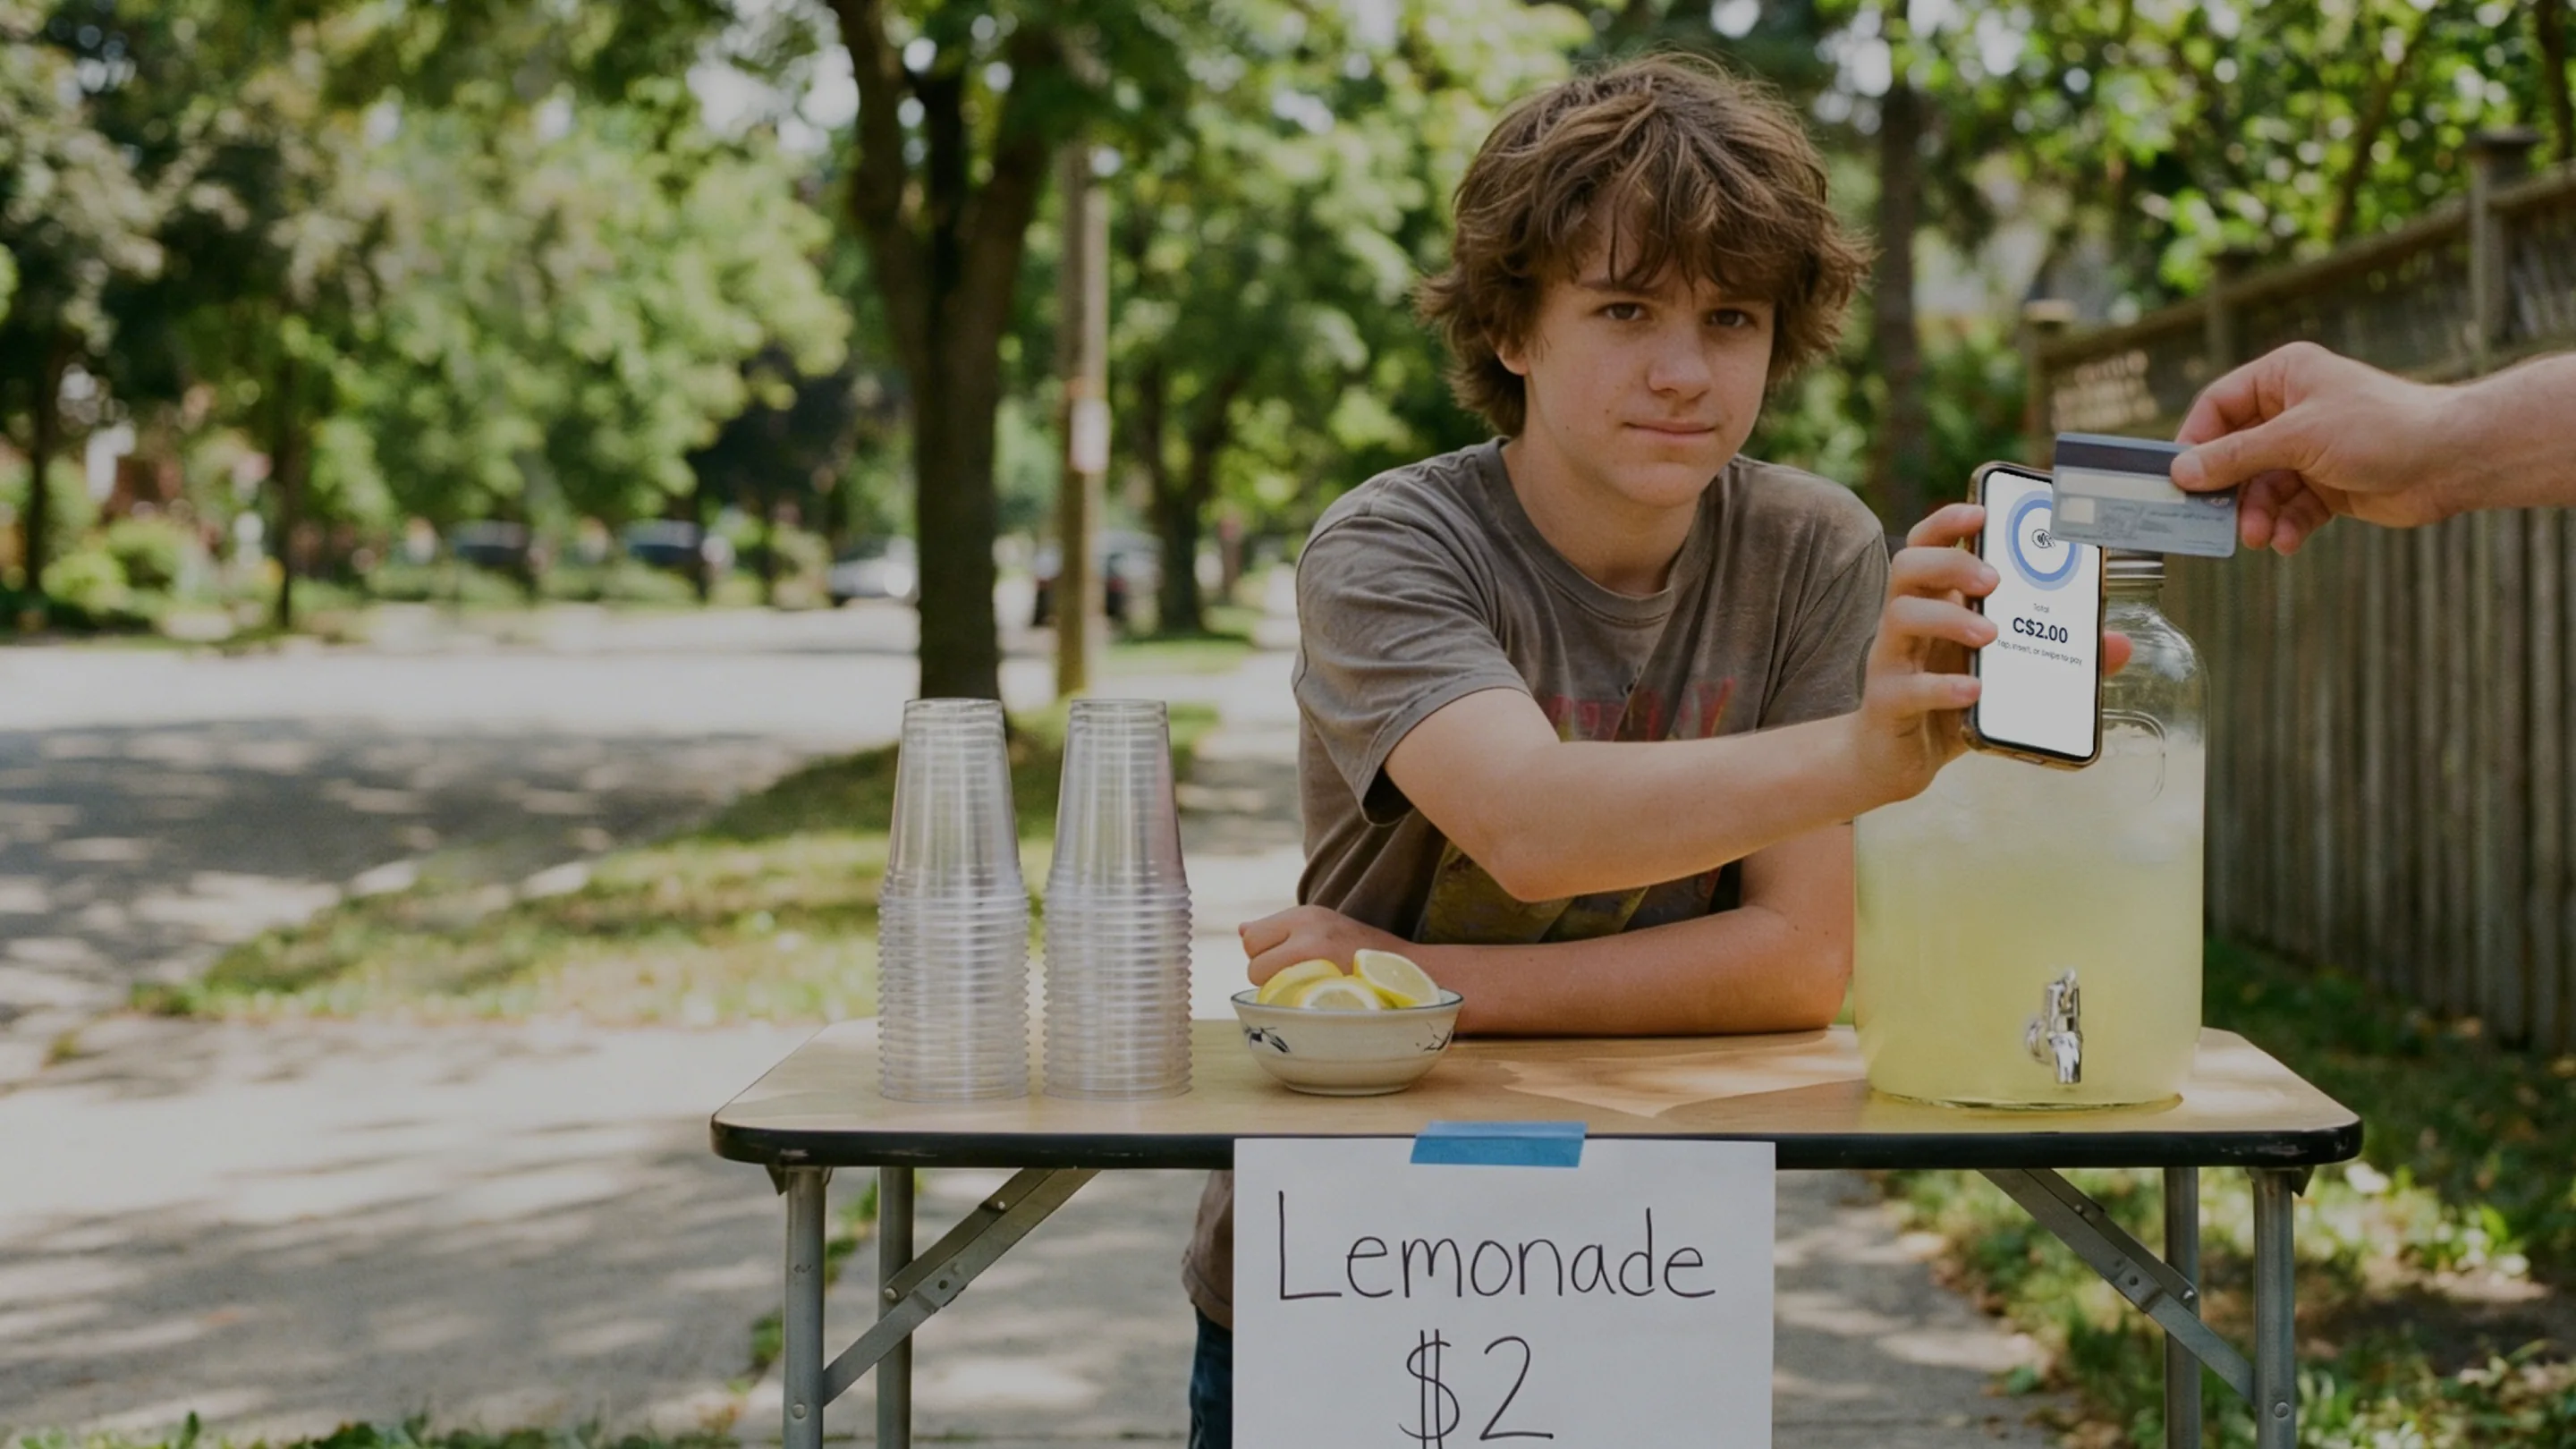
”Lähimaksun vastaanottamiseen tarvitaan maksupääte.” Ei sen jälkeen, kun Tap to Pay saapui puhelimiin. Tuettu iPhone- tai Android-laite voi ottaa maksun vastaan itse, ja jos kassasi on tekoälyn rakentama, Tap to Pay sulautuu prosessiin ilman erillisiä kytkentöjä. Erilliset sertifioidut maksupäätteet ansaitsevat silti paikkansa kiireisillä tiskeillä.

Mikä lähimaksamisessa siis todella merkitsee vuonna 2026?
Rajan asettaa asiakkaasi pankki, et sinä. Maksun määrää se, miten kortti luetaan, ja lähimaksu on halvin tapa. Turvallisuuspaniikki on peräisin vuosikymmenen takaa eikä se kestänyt tokenisointia (edellä kuvattua kertakoodijärjestelmää). Peukalosääntö: jos kortti tai puhelin koskettaa lukijaa, maksat alhaisimman hinnan, jonka kyseinen kortti voi tarjota. Jos haluat kokeilla lähimaksun vastaanottamista jo taskussasi olevalla puhelimella, Tap to Pay -ohjeen seuraaminen vie noin kaksi minuuttia.
Usein kysytyt kysymykset
Mikä on lähimaksuraja Kanadassa vuonna 2026?
Useimmat Visa-, Mastercard- ja Interac-kortit rajoittavat kertalähimaksun noin 250 dollariin, mutta kortin myöntänyt pankki asettaa tarkan summan ja jotkin rajat ovat alhaisempia. Puhelinlompakoilla voidaan hyväksyä korttirajan ylittäviä maksaja, koska laite tunnistaa kortinhaltijan.
Miksi lähimaksuni hylättiin, vaikka summa oli alle rajan?
Kortit tekevät kumulatiivisia turvatarkastuksia. Useamman peräkkäisen lähimaksun jälkeen kortti pyytää yhtä maksukertaa sirulla ja PIN-koodilla varmistaakseen, että se on edelleen kortinhaltijan hallussa, minkä jälkeen lähimaksu toimii taas.
Maksaako lähimaksu asiakkaalle mitään ylimääräistä?
Ei. Lähimaksu maksaa kortinhaltijalle saman verran kuin sirukorttimaksu, eikä siitä peritä tapahtumakohtaista lisämaksua. Pankin tavanomaiset tilimaksut ovat voimassa riippumatta maksutavasta.
Onko lähimaksu turvallista?
Kyllä. Jokainen lähimaksu luo kertakäyttöisen koodin, joka on hyödytön kaapattaessa, ja luvattomat veloitukset katetaan pankin korvaussäännöillä sekä korttiyhtiöiden nollavastuukäytännöillä.
Voiko yritys ottaa vastaan lähimaksuja ostamatta maksupäätettä?
Kyllä. Tap to Pay mahdollistaa tuetun iPhone- tai Android-puhelimen toimimisen kortinlukijana, joten uusi yritys voi ottaa vastaan lähimaksuja ilman lisälaitteita.