


Grenser, gebyrer og myter for tæpping i 2026
Grenser for tæpping varierer mellom Canada, Storbritannia og USA, tæpping koster ikke brukerne noe ekstra, og de fleste skrekkhistorier om kontaktløs betaling er myter. Faktaene for 2026, med kilder.


Beløpsgrenser for tæpping i 2026 koker ned til to ting: landet du selger i, og banken som utstedte kortet. I Canada har de fleste kort en grense på rundt 250 dollar per tæpping. I Storbritannia har bankene satt sine egne grenser siden mars 2026. I USA har det aldri vært noen generell grense. Når det gjelder kostnader, prises tæpping som en korttilstedeværende betaling (kortet er fysisk til stede), så brukersteder betaler ingenting ekstra for å ta imot det. Og de fleste skrekkhistoriene om tæpping er myter.
Et forbehold før tallene: reglene på dette feltet endrer seg raskt, så ta detaljene nedenfor som et øyeblikksbilde som var nøyaktig da artikkelen ble publisert i august 2026. Bekreft dine egne tall med banken eller innløseren din før du stoler på dem.
Hva er beløpsgrensene for tæpping i 2026?
Det finnes ingen felles global grense for tæpping. Kortnettverkene setter tak, kundens bank velger det faktiske beløpet, og terminalen håndhever det kortet ber om. Kontaktløs betaling gikk fra å være noe nytt til å bli standarden på under ti år, men grensene forble lokale:
Canada: Visa og Mastercard økte grensen for tæpping fra 100 til 250 dollar i 2020¹, og Interac lar bankene sette kontaktløse grenser for bankkort opptil 250 dollar². De fleste kanadiske kort ligger nå på eller nær 250 dollar per tæpping, men hver enkelt bank velger sitt eget tall.
Storbritannia: grensen på 100 pund er borte. Siden mars 2026 har banker og betalingsselskaper med god svindelkontroll hatt mulighet til å sette sine egne kontaktløse grenser, og tilsynsmyndighetene oppfordrer dem til å la kundene velge en personlig grense eller slå av tæpping helt³. Nærmere 95 % av alle kvalifiserte korttransaksjoner i butikk i Storbritannia var allerede kontaktløse i 2024³, så de fleste banker beholder grensene nær det gamle nivået enn så lenge.
USA: det har aldri gjelder noen generell grense for tæpping. Godkjenningsbeslutninger tas av kortnettverket og den utstedende banken, og vanlige hverdagsbeløp går ganske enkelt gjennom.
Lommebøker på mobil og klokke: å låse opp mobilen med ansikt, fingeravtrykk eller adgangskode regnes som verifisering av kortholderen, så tæpping med digitale lommebøker godkjennes ofte over grensen for plastkort. Terminalen og utstedende bank har likevel det siste ordet.
Hvis en tæpping under grensen blir avvist, er beløpet som regel ikke årsaken. Kort kjører akkumulerte sikkerhetssjekker: etter et visst antall tæppinger på rad vil kortet ha én betaling der det settes inn med PIN-kode for å bekrefte at det fortsatt er i riktige hender. Én betaling med satt inn kort nullstiller telleren.

Betaler brukersteder mer for å ta imot tæpping?
Nei. Tæpping er en korttilstedeværende betaling, og korttilstedeværende betaling er den rimeligste måten å ta imot kort på. Innløsere priser et tæppet kort på samme måte som et satt inn kort. Prisene for Final Pay bruker for eksempel den samme korttilstedeværende satsen enten kortet tæppes, settes inn eller draas, inkludert Tæpp og betal på mobil, uten noen månedlig programvareavgift.
Det er tre ting som faktisk påvirker transaksjonskostnadene dine, og ingen av dem er tæpping:
Kort til stede vs. kort ikke til stede: manuell inntasting av telefonbestillinger og betalingslenker har høyere sats enn tæpping i butikk fordi risikoen for svindel er høyere. Hvis du tar imot bestillinger per telefon, bør du gjøre det uten å skrive ned kortnumre.
Kortmerke: American Express koster vanligvis mer per transaksjon enn Visa eller Mastercard.
Beløpsstørrelse og kortmiks: prosentvise gebyrer skaleres med gjennomsnittssalget ditt, og faste transaksjonsgebyrer merkes best på små beløp.
Når du sammenligner leverandører, bør du sammenligne hele regningen: transaksjonssats pluss programvareabonnement pluss maskinvare. En litt lavere sats blir ofte dyrere når en månedlig programvareavgift og leie av terminal legges på toppen.

Er tæpping trygt? Fem myter som nekter å dø
«Tæpping er mindre sikkert enn chip.» Feil. Tæpping benytter den samme chipen og genererer en engangskode (en midlertidig erstatning for kortopplysningene dine) for hver transaksjon. En stjålet kode er ubrukelig til et nytt kjøp. Den usikre metoden er å dra magnetstripen, og det er derfor den fases ut.
«Noen kan skanne kortet ditt ved å gå forbi deg med en leser.» Betydelig overdrevet. En aktiv leser krever en registrert brukerstedskonto, så eventuelle stjålne penger utbetales til en sporbar bedriftskonto, og hver tæpping er begrenset av grensene nevnt ovenfor. Banker i Storbritannia må erstatte uautorisert kortsvindel³, og de største kortnettverkene har nullansvarspolicyer for uautorisert bruk.
«Tæpper du to ganger, blir du belastet dobbelt.» Terminalen ber om én autorisasjon per salg. En reell dobbelbelastning skjer hvis salget slås inn to ganger på kassen, og det kan bestrides på lik linje med andre feil.
«Brukersteder betaler ekstra for kontaktløs betaling.» Som nevnt ovenfor: tæpping prises som kort til stede, som vanligvis er den rimeligste formen for betalingsmottak.
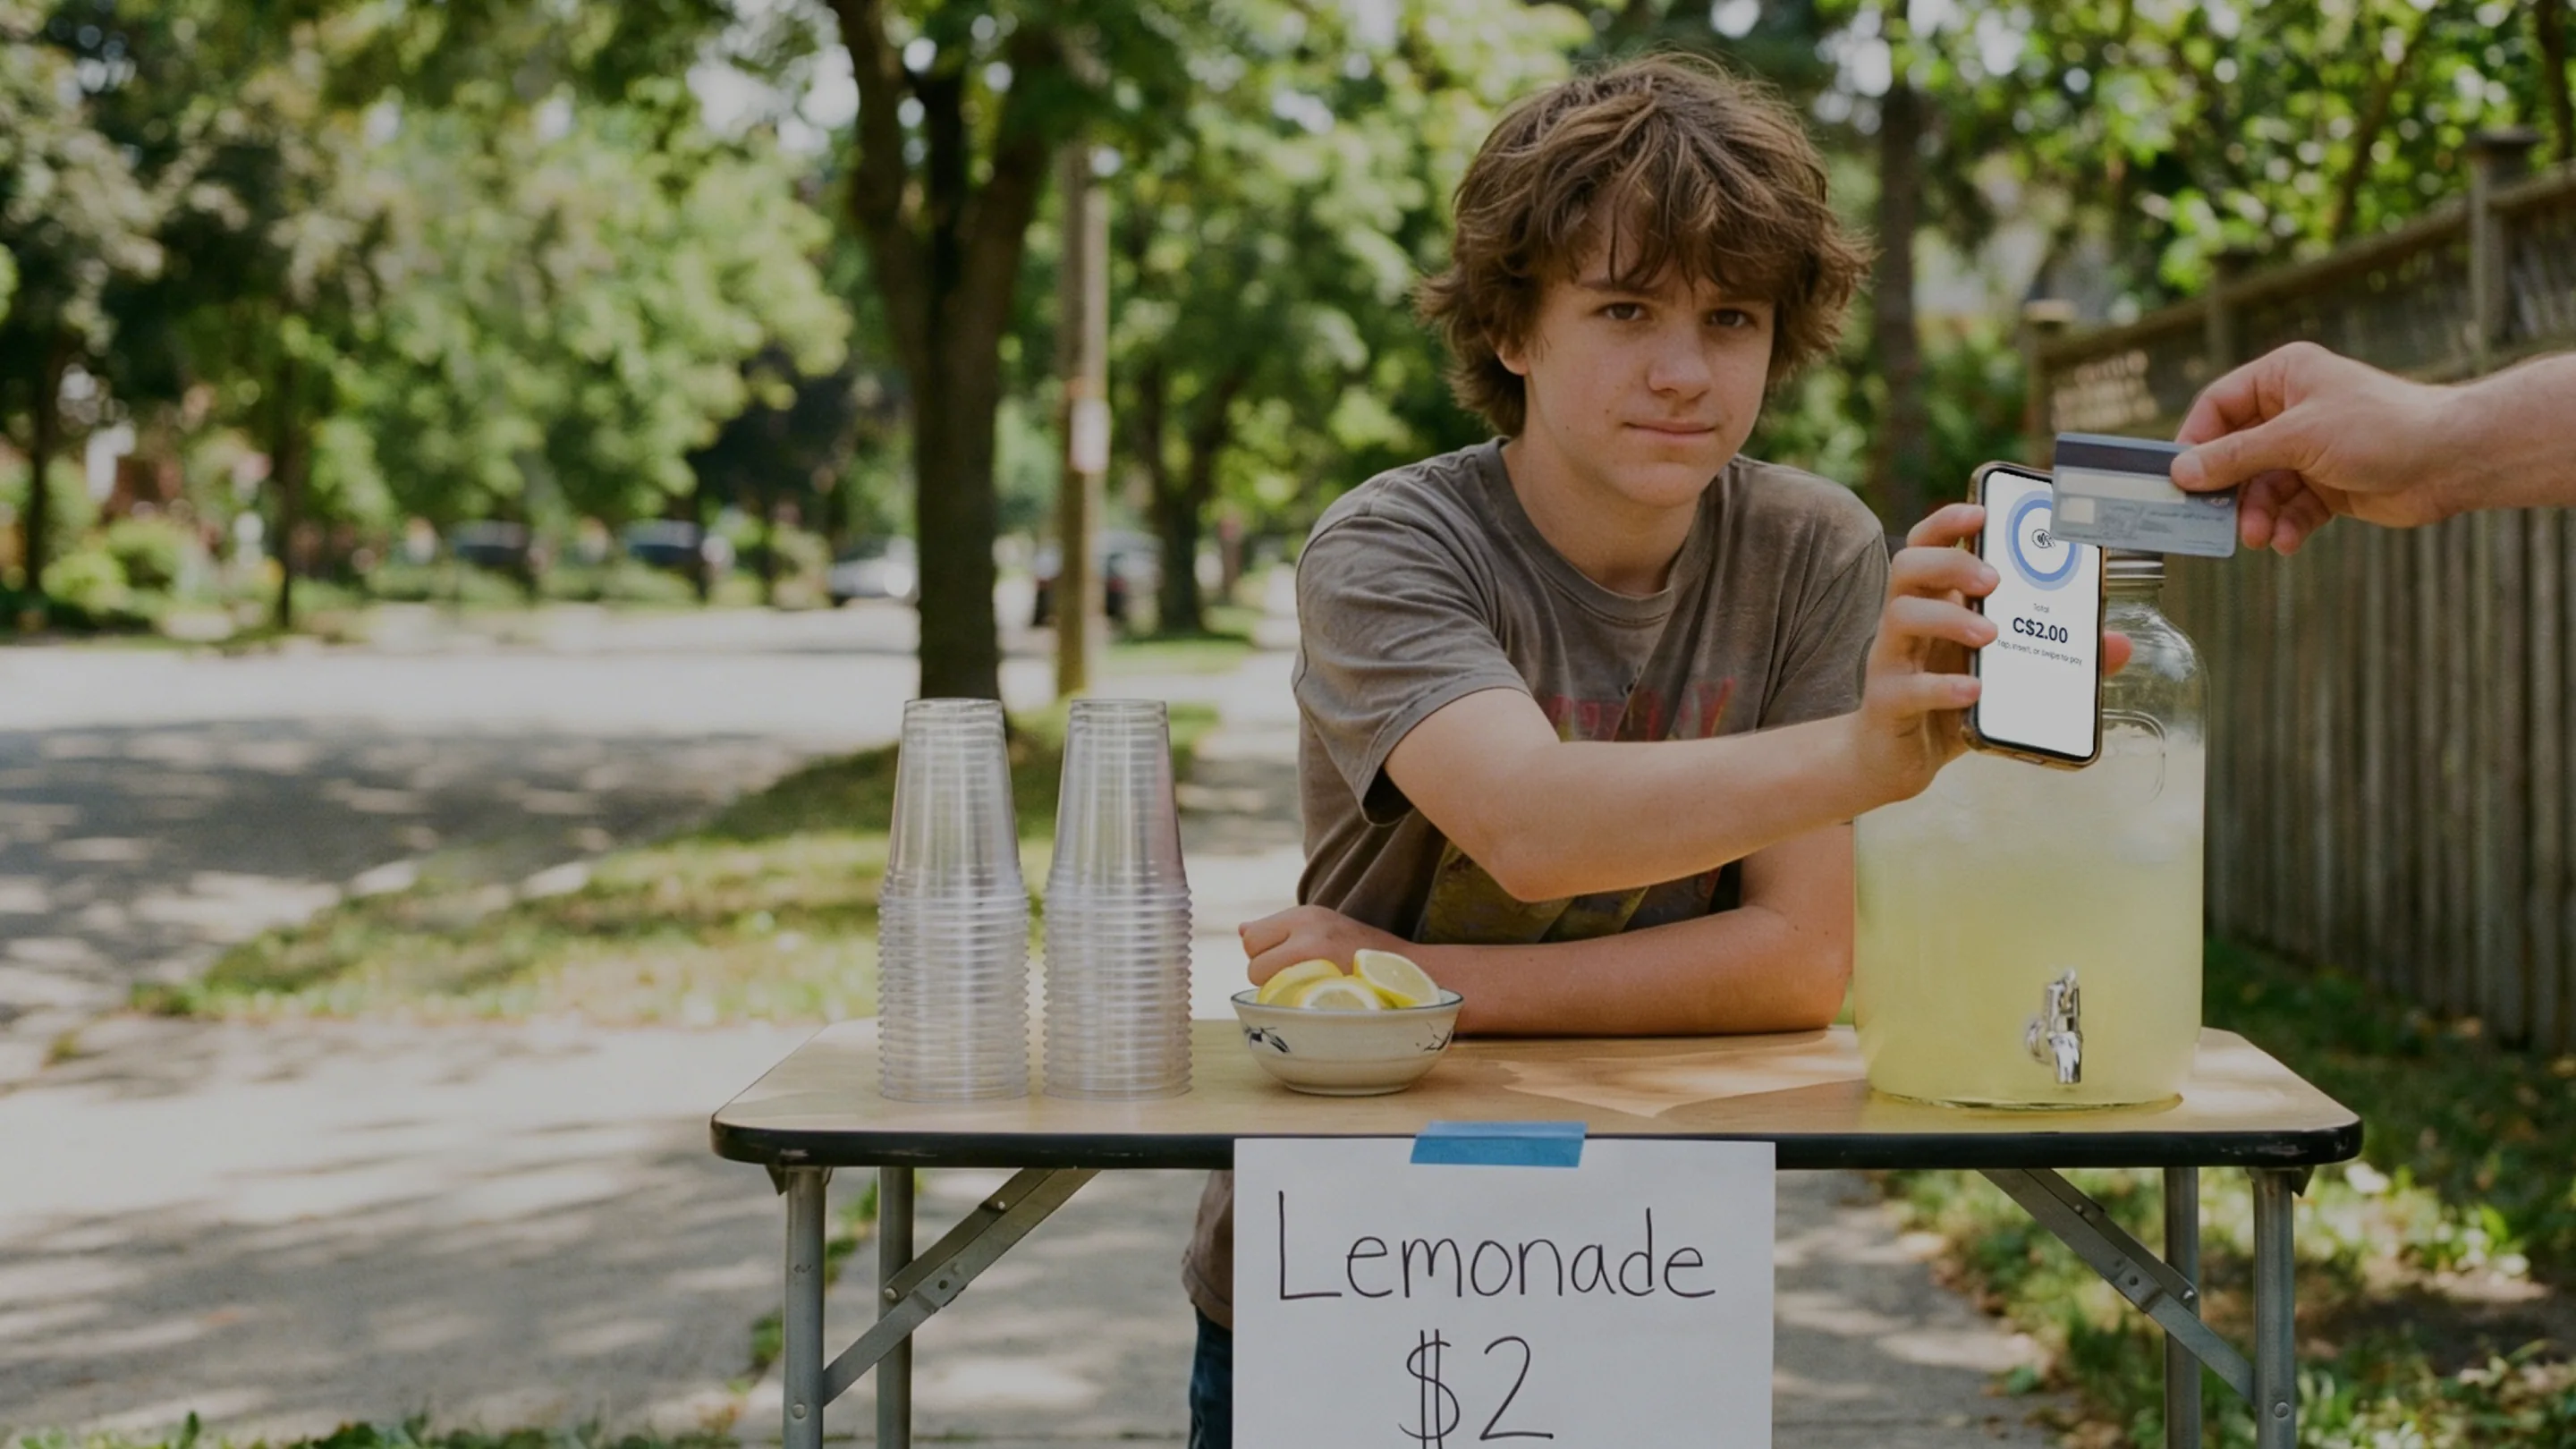
«Du må ha en terminal for å ta imot tæpping.» Ikke nå lenger etter at Tæpp og betal kom på mobil. En støttet iPhone- eller Android-enhet kan ta imot betalingen selv, og hvis kassen din ble bygget av KI, passer Tæpp og betal rett inn i flyten uten komplisert oppsett. Dedikerte, sertifiserte terminaler har likevel fortsatt sin plass på travle disker.

Hva er det egentlig som betyr noe med tæpping i 2026?
Grensen settes av kundens bank, ikke av deg. Gebyret avhenger av hvordan kortet tas imot, og tæpping er den rimeligste måten. Sikkerhetspanikken stammer fra ti år tilbake og overlevde ikke tokenisering (engangskodesystemet nevnt ovenfor). Tommelfingerregel: hvis kortet eller mobilen berører leseren, betaler du den laveste satsen det kortet kan tilby. Hvis du vil prøve å ta imot tæpping på mobilen du allerede har i lommen, tar veiledningen for Tæpp og betal bare et par minutter å følge.
Ofte stilte spørsmål
Hva er beløpsgrensen for tæpping i Canada i 2026?
De fleste Visa-, Mastercard- og Interac-kort har en grense for én tæpping på eller nær 250 dollar, men den utstedende banken setter det eksakte tallet, og enkelte har lavere grenser. Betalingsapper/lommebøker på mobil kan godkjennes over kortgrensen fordi enheten verifiserer kortholderen.
Hvorfor ble tæppingen avvist når beløpet var under grensen?
Kort kjører akkumulerte sikkerhetssjekker. Etter flere tæppinger på rad ber kortet om én betaling med chip og PIN-kode for å bekrefte at det fortsatt er i kortholderens hender, hvoretter tæpping fungerer igjen.
Koster tæpping noe ekstra for kunden?
Nei. Å tæppe et kort koster det samme for kortholderen som å sette det inn, og det er ikke noe gebyr per tæpping. Vanlige kontogebyrer fra banken gjelder uansett.
Er tæpping trygt?
Ja. Hver tæpping genererer en engangskode som er ubrukelig hvis den snappes opp, og uautoriserte belastninger dekkes av bankens erstatningsregler og kortnettverkenes nullansvarspolicyer.
Kan en bedrift ta imot tæpping uten å kjøpe en terminal?
Ja. Tæpp og betal gjør at en støttet iPhone- eller Android-telefon kan fungere som kortleser, slik at en ny bedrift kan ta imot kontaktløse betalinger uten ekstra maskinvare.