


2026年におけるタッチ決済の限度額、手数料、誤解
タッチ決済の限度額はカナダ、英国、米国で異なり、加盟店に追加の費用はかかりません。非接触決済に関する恐ろしい噂のほとんどは誤解です。2026年の事実を出典とともに解説します。


2026年におけるタッチ決済(Tap to pay)の限度額は、販売を行う国とカードを発行した銀行という2つの要素によって決まります。カナダでは、ほとんどのカードで1回のタッチの上限が250ドル前後に設定されています。イギリスでは、2026年3月以降、各銀行が独自の上限を設定しています。アメリカでは、一括した上限が設定されたことは一度もありません。コスト面では、タッチ決済は対面決済(カードが物理的にその場に存在する決済)として処理されるため、加盟店がタッチ決済を受け付ける際に追加の費用を支払う必要はありません。そして、タッチ決済に関する恐ろしい噂の多くは誤解に過ぎません。
具体的な数字を見る前の注意点として、この分野のルールは変化が早いため、以下の情報は2026年8月公開時点の状況を反映したものである点にご留意ください。実際に利用する際は、ご自身の銀行や決済代行業者に具体的な数字をご確認ください。
2026年におけるタッチ決済の限度額は?
世界共通のタッチ決済上限金額というものは存在しません。カードネットワークが上限枠を設定し、顧客の銀行が実際の金額を決定し、端末はカード側の要求に従って処理を実行します。非接触決済は10年も経たないうちに珍しいものから当たり前の存在になりましたが、限度額ルールは地域ごとに異なったままです:
カナダ:VisaとMastercardは2020年にタッチ決済の上限を100ドルから250ドルに引き上げ¹、Interacも銀行に対して非接触デビットの上限を最大250ドルまで設定することを許可しています²。現在、カナダのほとんどのカードは1回あたり250ドル前後に設定されていますが、最終的な金額は各銀行が個別に決定します。
イギリス:100ポンドの上限は撤廃されました。2026年3月以降、強力な不正対策を講じている銀行や決済企業は自社で非接触決済の上限を設定できるようになり、規制当局も顧客が個人用の上限を設定したりタッチ決済自体を完全に無効化できるようにすることを推奨しています³。2024年の時点で、イギリスの店頭における対象カード取引の約95%がすでに非接触決済で行われていたため³、多くの銀行は当面、上限を以前と同水準近くに維持しています。
アメリカ:一括した上限ルールが適用されたことはこれまで一度もありません。承認の決定はカードネットワークと発行銀行が行い、日常的な金額であれば問題なく処理されます。
スマホやスマートウォッチのウォレット:顔認証、指紋認証、またはパスコードでスマホのロックを解除することはカード保有者の本人確認とみなされるため、ウォレットでのタッチ決済はプラスチックカードの上限を超えて承認されることがよくあります。ただし、最終的な判断は端末と発行銀行に委ねられます。
限度額以下のタッチ決済が承認されなかった場合、通常その原因は金額ではありません。カードは累積的なセキュリティチェックを実施しています。連続して何度もタッチ決済を行うと、カードが正しい持ち主の手元にあることを証明するために、PINを入力してカードを挿入する決済を1回要求します。挿入による決済を1回行えば、カウンターはリセットされます。

加盟店はタッチ決済を受け取る際に追加の費用を支払いますか?
いいえ。タッチ決済は対面決済であり、対面決済はカード決済の中で最もコストが低い方法です。決済代行業者はタッチ決済をカード挿入と同じ手数料で提示します。たとえばFinal Payの料金体系では、カードがタッチ、挿入、スワイプのいずれで利用されても(スマホでのTap to Payを含む)、月額ソフトウェア手数料なしで同じ対面決済レートが適用されます。
決済処理コストを変動させる要因は主に3つありますが、タッチ決済自体はそのいずれでもありません:
対面決済 vs 非対面決済:手入力による電話注文や決済リンクは不正利用リスクが高いため、対面でのタッチ決済よりも高い手数料率が設定されています。電話で注文を受ける場合は、カード番号をメモすることなく行いましょう。
カードブランド:通常、American ExpressはVisaやMastercardよりも決済ごとの費用が高くなります。
取引規模とカード構成:パーセンテージ手数料は平均売上額に応じて拡大し、取引ごとの定額手数料は少額決済において最も大きな負担となります。
サービスプロバイダーを比較する際は、決済手数料率、ソフトウェアのサブスクリプション費用、ハードウェア費用を含む請求全体の金額で比較してください。手数料率がわずかに低くても、月額のソフトウェア利用料や端末レンタル料が加算されると、結果として高くなってしまうことがよくあります。

タッチ決済は安全ですか?今なお残る5つの誤解
「タッチ決済はICチップ挿入よりも安全性が低い。」:誤りです。タッチ決済は同じICチップ技術を利用しており、取引ごとにワンタイムコード(カード詳細の代わりに使われる1回限りのコード)を生成します。盗まれたコードを2回目の購入に使用することはできません。不快で安全性の低い方法は磁気ストライプのスワイプであり、それが現在姿を消しつつある理由です。
「カードリーダーを持った人がすれ違いざまにカード情報を盗み取る可能性がある。」:誇張されています。稼働している決済端末には登録済みの加盟店口座が必要なため、不正にスキミングされた売上は追跡可能な法人の銀行口座に入金されます。また、1回あたりのタッチ決済には前述の上限が設定されています。イギリスの銀行は不正利用被害を補償することが義務付けられており³、主要カードネットワークも不正利用に対するゼロ補償(免責)方針を公開しています。
「2回タッチすると2重に請求される。」:端末は1回の売上に対して1つの承認しかリクエストしません。実際に2重請求が発生する場合は、レジ側で売上が2回登録されたことが原因であり、他のあらゆる入力ミスと同様に異議申し立てが可能です。
「加盟店は非接触決済に追加の手数料を支払っている。」:前述の通り誤りです。タッチ決済は対面決済として価格設定され、通常は最も決済コストが低い方法です。
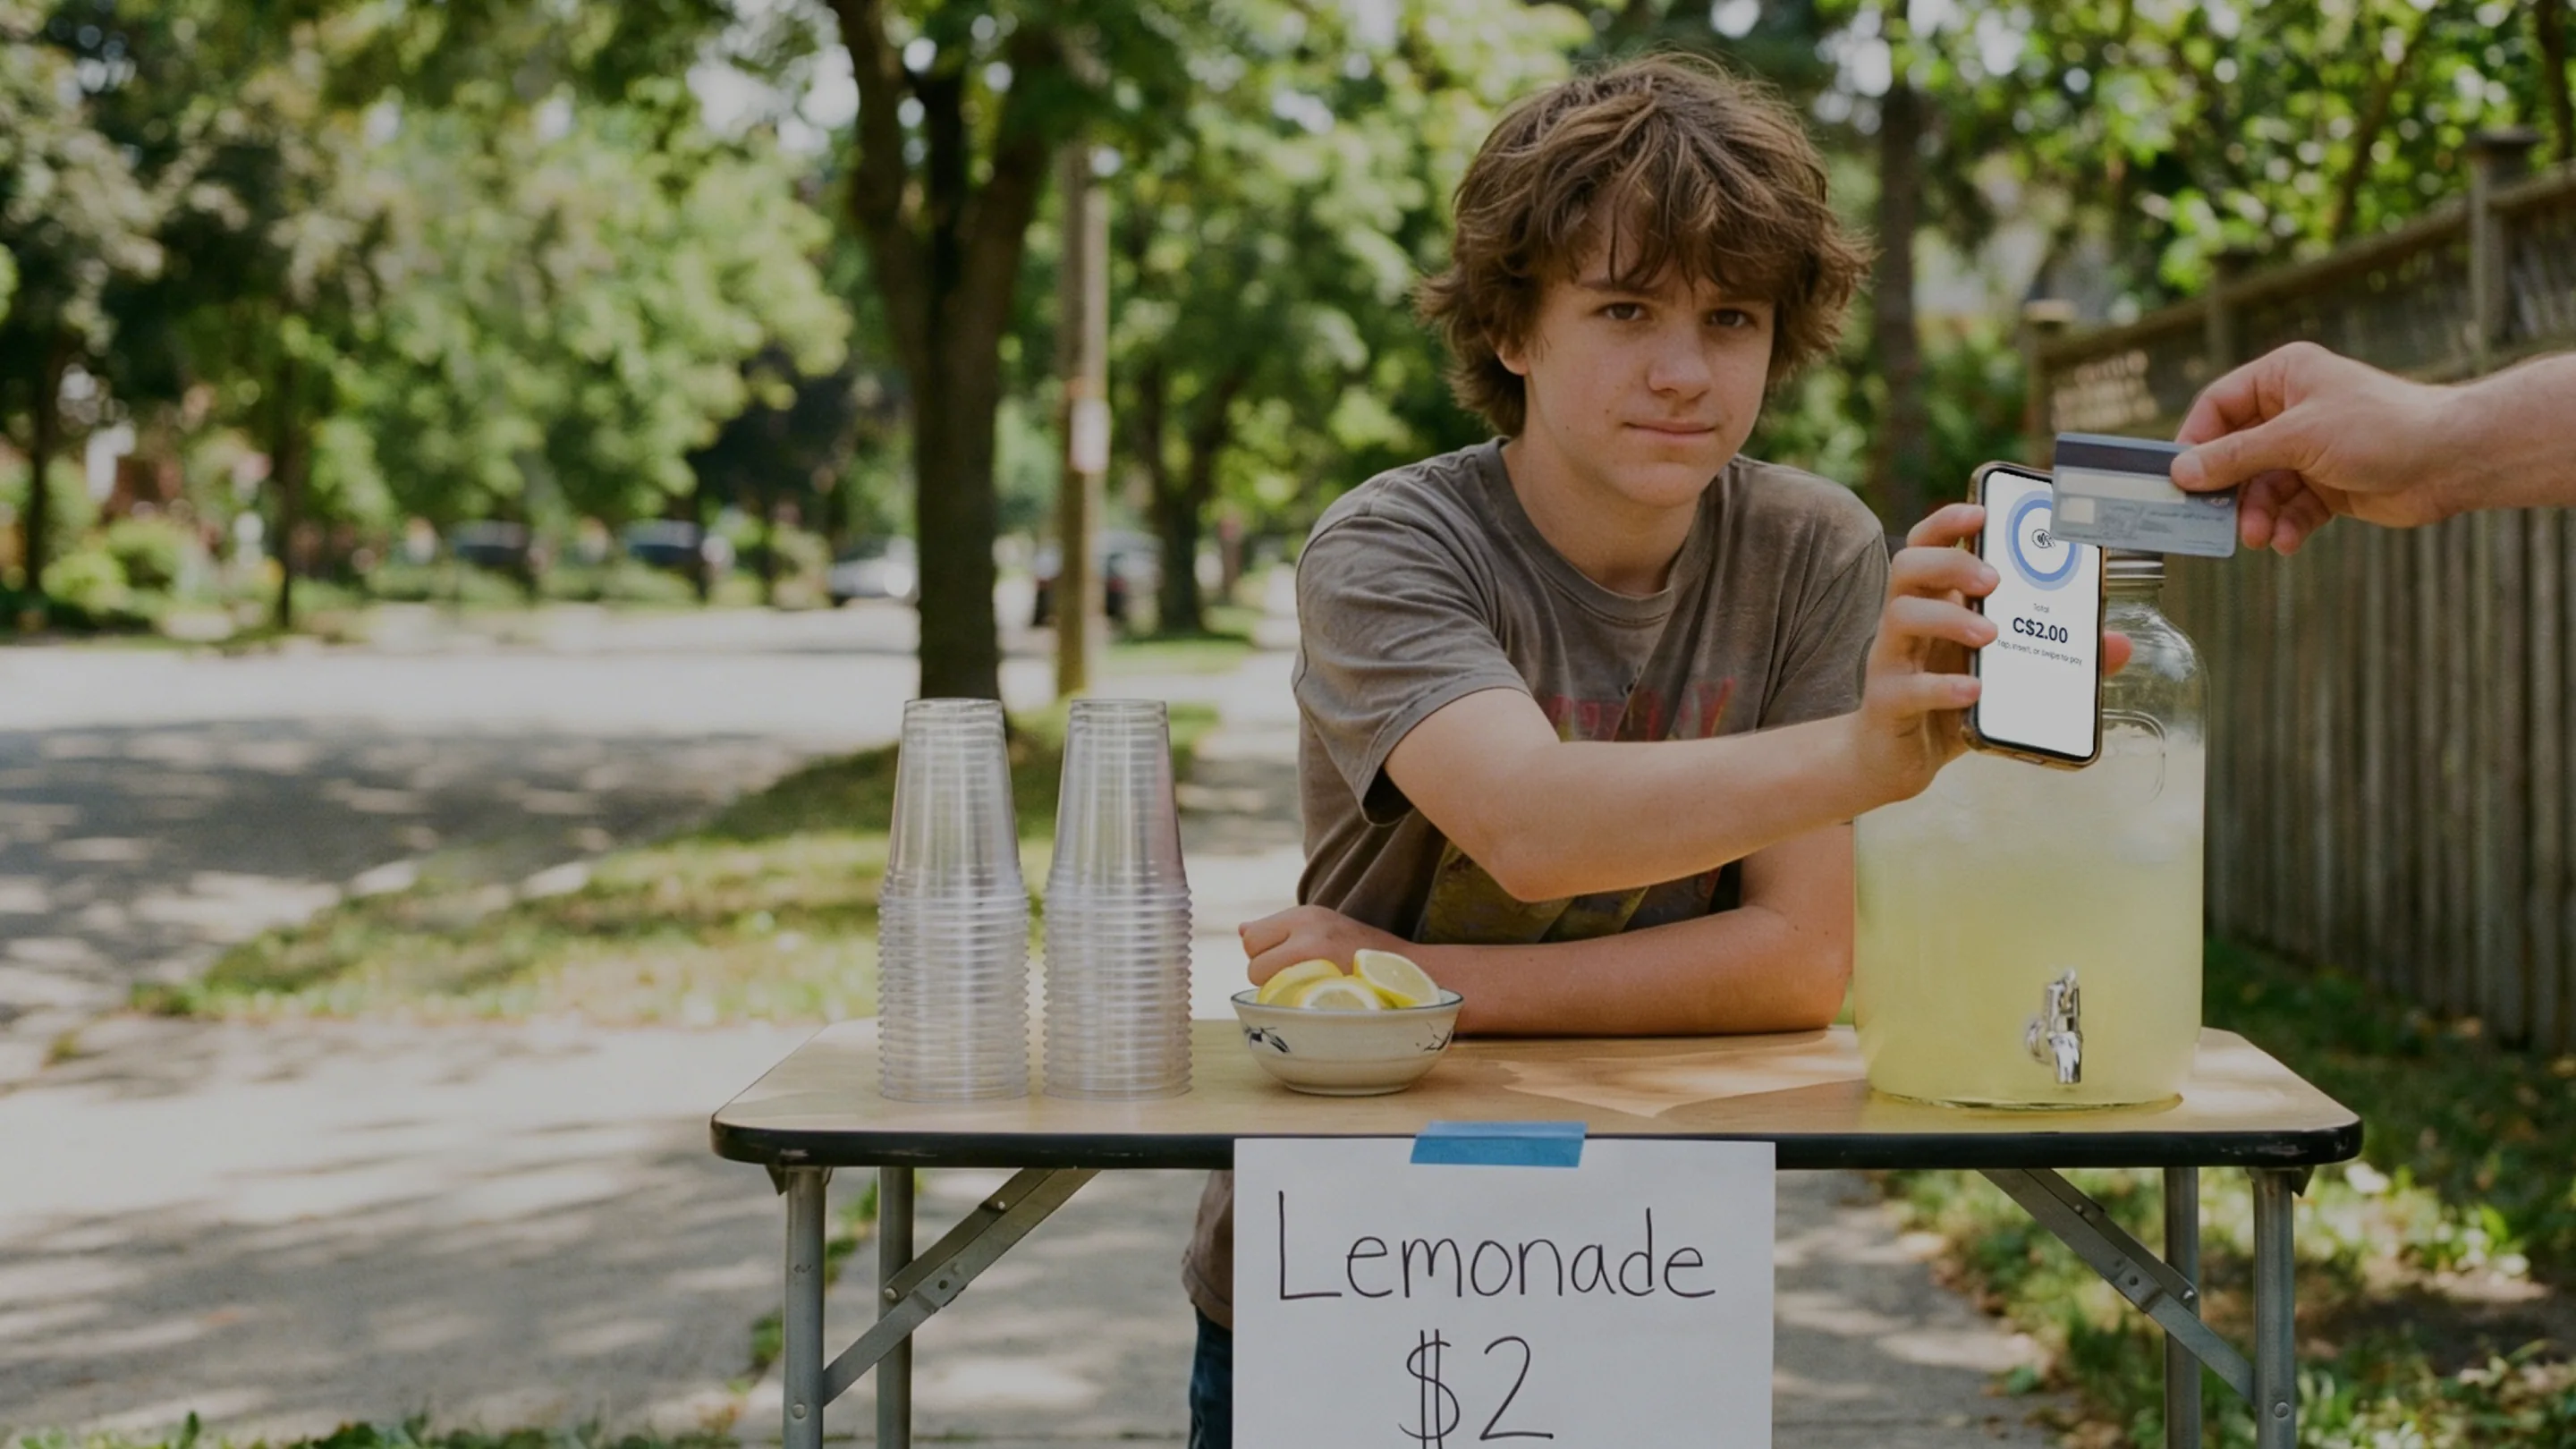
「タッチ決済を受け付けるには専用端末が必要だ。」:スマホでTap to Payが利用可能になった現在、それは当てはまりません。対応しているiPhoneやAndroid端末はそれ自体で決済を受け付けることができます。また、チェックアウトがAIによって構築されている場合、Tap to Pay(タッチ決済)は配線なしでフローに組み込むことができます。もちろん、混雑するカウンターでは今でも専用の認証済み端末が十分な役割を果たしています。

では、2026年におけるタッチ決済で本当に重要なこととは?
限度額は店舗側ではなく、顧客の銀行によって設定されます。手数料はカードの受け取り方法によって決まり、タッチ決済は最も安価な方法です。セキュリティに関する懸念は10年前のものであり、トークナイゼーション(前述のワンタイムコードシステム)の導入によって解消されました。目安として:カードやスマホがリーダーに触れている場合、そのカードで適用可能な最も低い手数料率を支払っていることになります。 ポケットに入っているスマホでタッチ決済の導入を試してみたい場合は、Tap to Pay(タッチ決済)の利用手順を参考にすれば2分ほどで完了します。
よくある質問
2026年のカナダにおけるタッチ決済の限度額は?
ほとんどのVisa、Mastercard、Interacカードでは、1回のタッチ決済の上限が250ドル前後に設定されていますが、正確な金額は発行銀行が決定するため、より低く設定されている場合もあります。スマホのウォレット決済はデバイス側で本人確認が行われるため、プラスチックカードの上限を超えて承認されることがあります。
金額が上限以下だったのにタッチ決済が拒否されたのはなぜですか?
カードは累積的なセキュリティチェックを行っています。連続して何度かタッチ決済を行った後、カードが正しい所有者の手元にあることを確認するためにICチップ挿入とPIN入力を1回求められます。それを行うと、再びタッチ決済が利用できるようになります。
タッチ決済を利用すると顧客に追加の費用がかかりますか?
いいえ。カードのタッチ決済は挿入決済と同額であり、タッチごとの手数料もかかりません。どちらの方法でも、銀行の通常のアカウント手数料が適用されます。
タッチ決済は安全ですか?
はい。タッチ決済ごとに1回限りのコードが生成されるため、仮に傍受されても悪用できません。また、不正利用による請求は銀行の返金規定やカードネットワークのゼロ補償ポリシーでカバーされます。
事業者は決済端末を購入せずにタッチ決済を導入できますか?
はい。Tap to Payを利用すると、対応するiPhoneやAndroidスマホをカードリーダーとして使用できるため、新規事業者でも追加のハードウェアなしで非接触決済を受け付けることができます。