


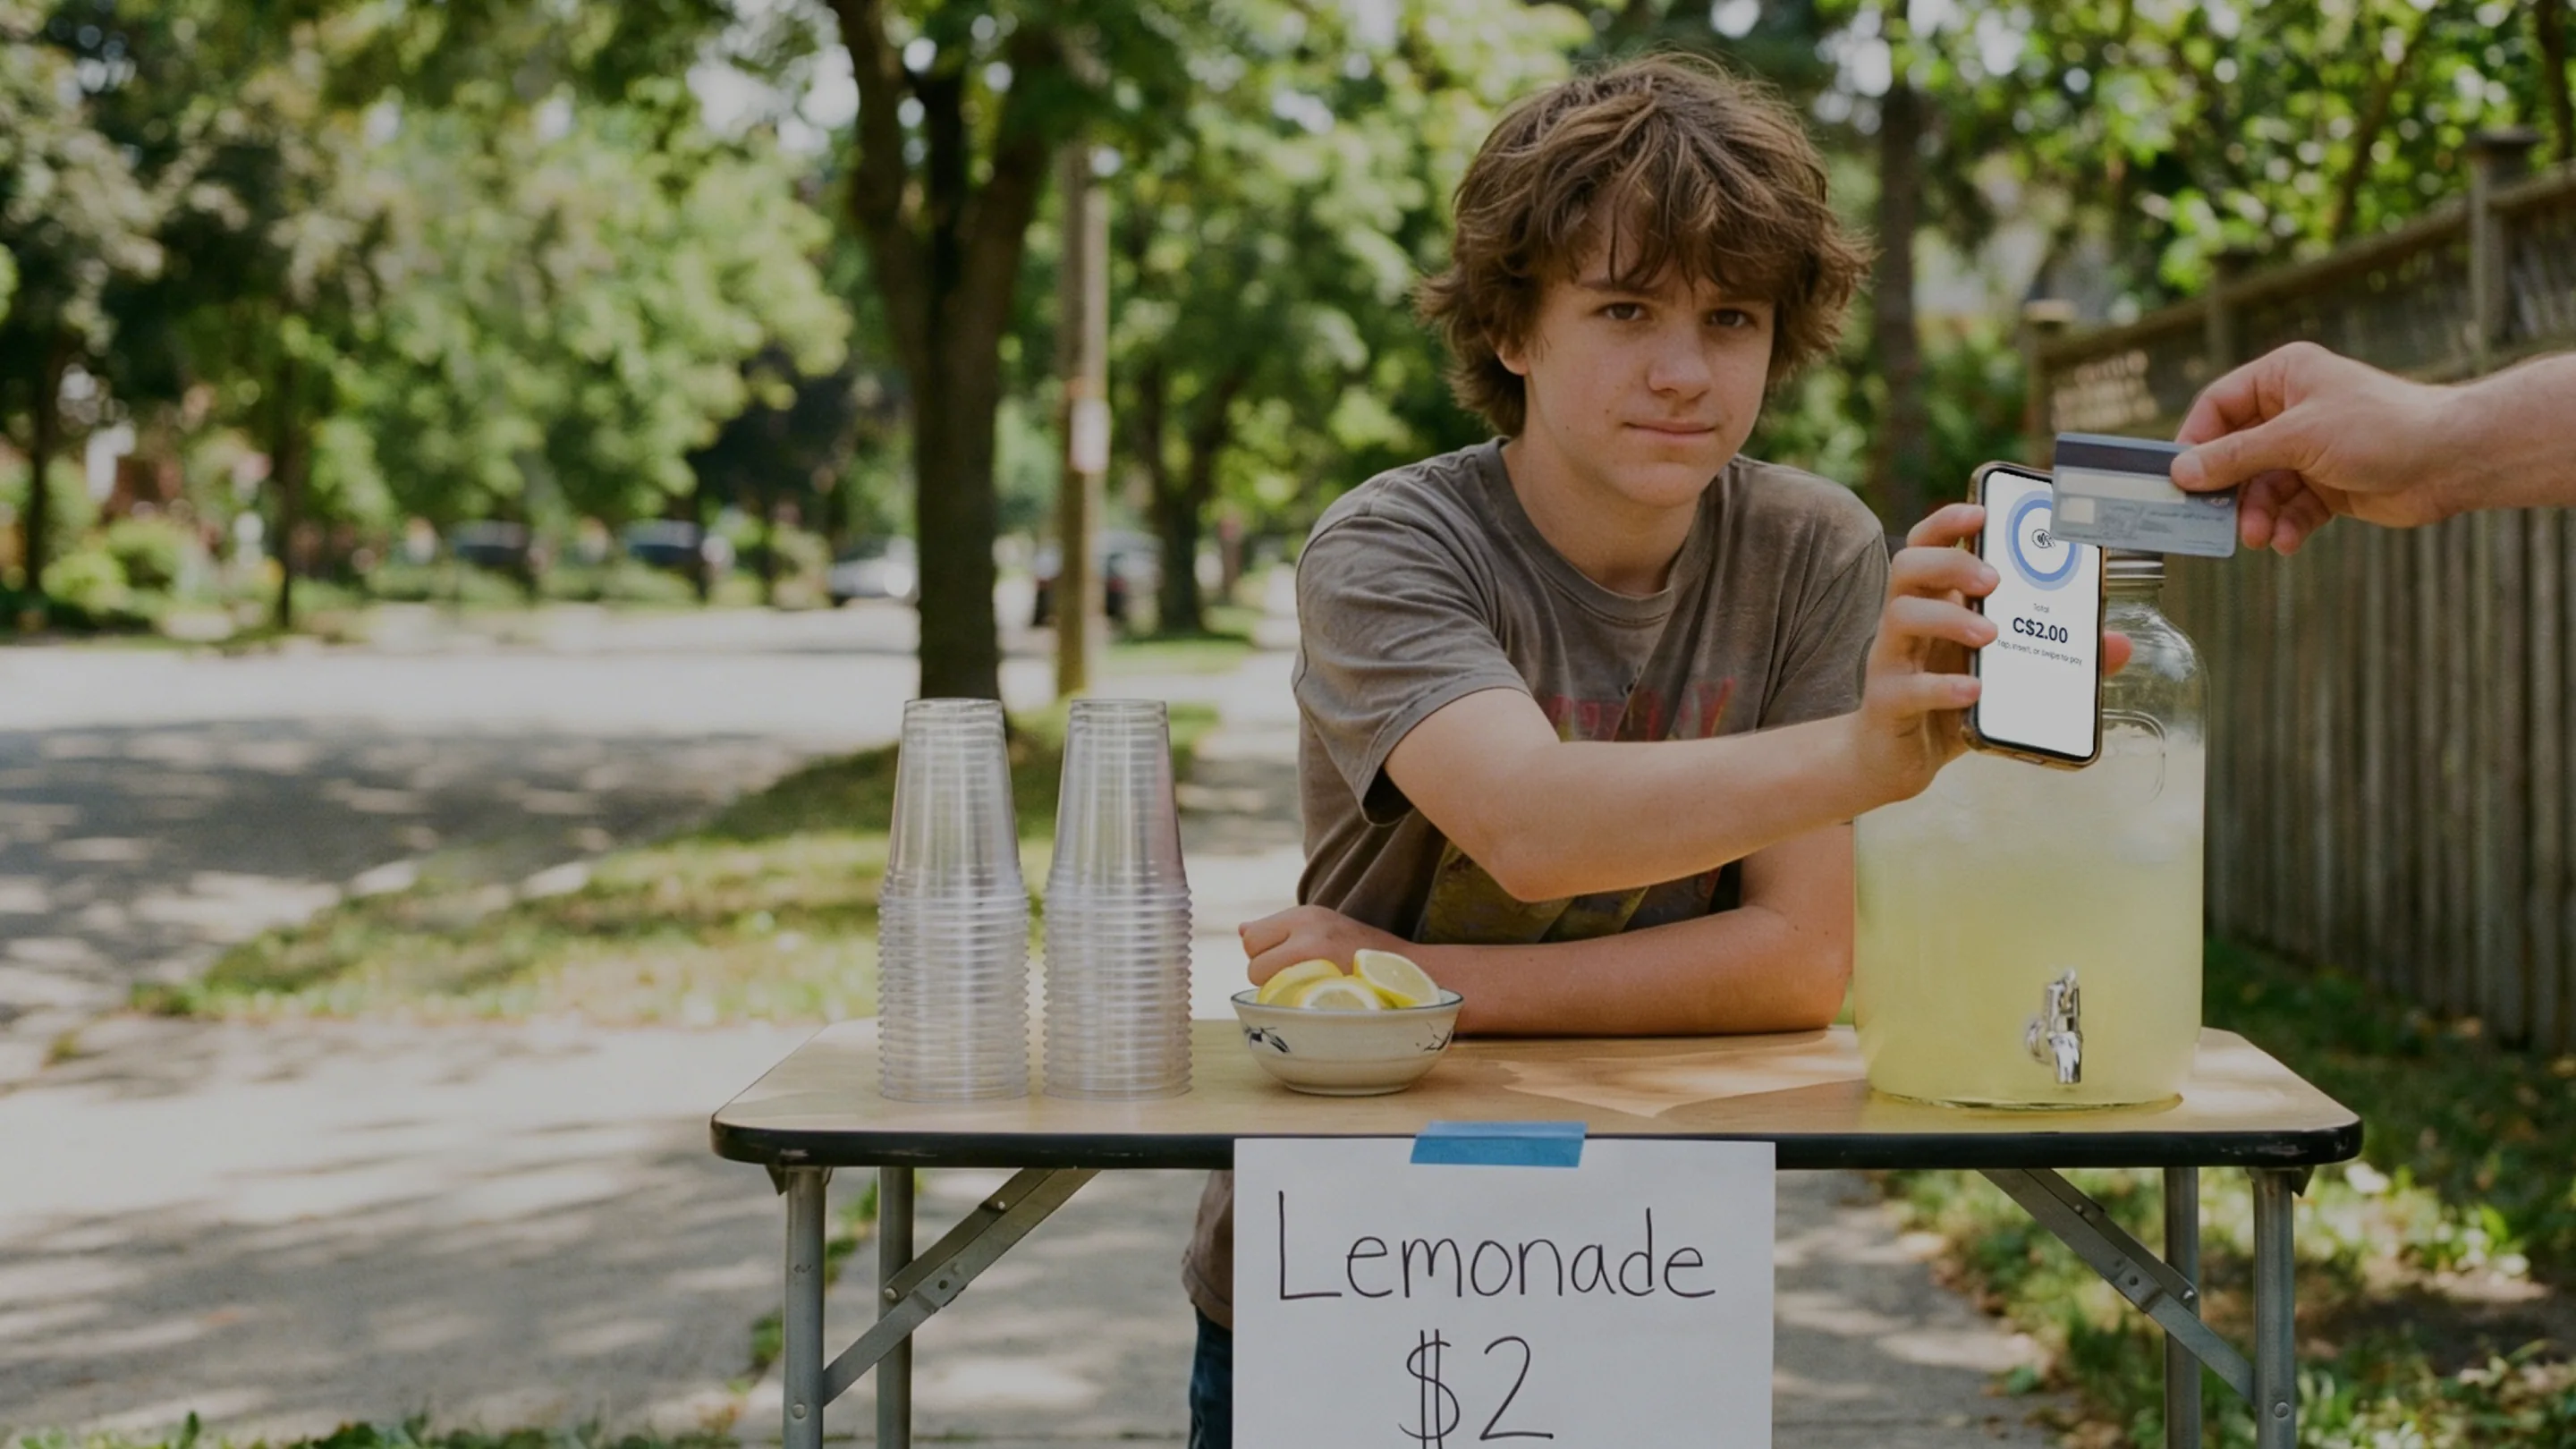
2026'da Temassız Ödeme Limitleri, Ücretleri ve Efsaneleri
Temassız ödeme limitleri Kanada, Birleşik Krallık ve ABD'de farklılık gösterir, temassız ödeme üye işyerlerine ekstra bir maliyet getirmez ve temassız ödemeyle ilgili korku hikayelerinin çoğu efsanedir. Kaynaklarıyla 2026 gerçekleri.


2026'da temassız ödeme limitleri iki şeye bağlıdır: satış yaptığınız ülke ve kartı çıkaran banka. Kanada'da çoğu kart tek bir temassız işlemde yaklaşık 250 $'lık üst sınır uygular. Birleşik Krallık'ta bankalar Mart 2026'dan bu yana kendi limitlerini belirlemektedir. ABD'de ise hiçbir zaman genel bir üst sınır uygulanmamıştır. Maliyet tarafında, temassız işlem fiziki kartlı ödeme (kart fiziki olarak oradadır) olarak fiyatlandırılır; bu nedenle üye işyerleri temassız ödeme kabul etmek için ekstra bir ücret ödemez. Ayrıca temassız ödemelerle ilgili korkutucu hikayelerin çoğu efsaneden ibarettir.
Rakamlara geçmeden önce bir uyarı: Bu alandaki kurallar hızla değişmektedir; bu nedenle aşağıdaki ayrıntıları, Ağustos 2026'daki yayın tarihi itibarıyla doğru bir anlık görüntü olarak değerlendirin. Bunlara güvenmeden önce kendi rakamlarınızı bankanız veya ödeme kuruluşunuzla teyit edin.
2026'da temassız ödeme limitleri nelerdir?
Küresel düzeyde tek bir temassız işlem limiti yoktur. Kart ağları tavanları belirler, müşterinin bankası fiili rakamı seçer ve terminal kartın gerektirdiği limiti uygular. Temassız ödeme on yıldan kısa bir sürede bir yenilik olmaktan çıkıp varsayılan yöntem haline geldi, ancak limitler yerel kalmaya devam etti:
Kanada: Visa ve Mastercard, 2020'de temassız tavanlarını 100 $'dan 250 $'a çıkardı¹ ve Interac, bankaların temassız banka kartı limitlerini 250 $'a kadar belirlemesine izin veriyor². Kanada kartlarının çoğu artık temassız işlem başına 250 $ seviyesinde veya buna yakın bir limite sahip, ancak her banka kendi rakamını kendisi seçiyor.
Birleşik Krallık: 100 £'luk üst sınır kalktı. Mart 2026'dan bu yana, güçlü dolandırıcılık kontrollerine sahip bankalar ve ödeme şirketleri kendi temassız limitlerini belirleyebilmekte ve düzenleyici kurum, müşterilerin kişisel bir limit seçmesine veya temassız özelliği tamamen kapatmasına izin vermelerini teşvik etmektedir³. Birleşik Krallık'taki uygun mağaza içi kartlı işlemlerin yaklaşık %95'i 2024 yılında zaten temassız olarak yapılıyordu³; bu nedenle çoğu banka şimdilik limitleri eski seviyeye yakın tutuyor.
Amerika Birleşik Devletleri: Hiçbir zaman genel bir temassız üst sınırı uygulanmadı. Onay kararları kart ağına ve kartı çıkaran bankaya aittir ve günlük tutarlar doğrudan onaylanır.
Telefon ve saat cüzdanları: Telefonun yüz, parmak izi veya parola ile açılması kart sahibinin doğrulanması sayılır, bu nedenle cüzdan temassız işlemleri genellikle plastik kart tavanının üzerinde onaylanır. Son söz yine de terminale ve kartı çıkaran bankaya aittir.
Limit altındaki bir temassız işlem reddedilirse nedeni genellikle tutar değildir. Kartlar kümülatif güvenlik kontrolleri çalıştırır: Üst üste birkaç temassız işlemden sonra kart, halen doğru ellerde olduğunu kanıtlamak için PIN girilerek bir kez çip takılarak işlem yapılmasını ister. Çip takılarak yapılan tek bir ödeme sayacı sıfırlar.

Üye işyerleri temassız ödeme kabul etmek için daha fazla mı öder?
Hayır. Temassız işlem fiziki kartlı bir ödemedir ve fiziki kartlı ödeme, kart kabul etmenin en ucuz yoludur. Ödeme kuruluşları temassız kartı çip takılan kart gibi fiyatlandırır; örneğin Final Pay fiyatlandırması, telefonda Tap to Pay dahil olmak üzere kartın temassız okutulması, çipinin takılması veya şeritinin geçirilmesi fark etmeksizin aynı fiziki kartlı ödeme oranını uygular ve aylık yazılım ücreti almaz.
İşlem maliyetinizi değiştiren üç şey vardır ve bunların hiçbiri temassız ödeme değildir:
Fiziki kartlı ve fiziki kart olmadan ödeme: Elle girilen telefon siparişleri ve ödeme bağlantıları, dolandırıcılık riski daha yüksek olduğu için yüz yüze temassız işleme kıyasla daha yüksek bir oran taşır. Telefonla sipariş alıyorsanız kart numaralarını bir yere yazmadan yapın.
Kart markası: American Express genellikle işlem başına Visa veya Mastercard'dan daha maliyetlidir.
Fiş tutarı ve kart karması: Yüzdelik ücretler ortalama satışınızla orantılı olarak artar, sabit işlem başı ücretler ise en çok küçük fiş tutarlarını etkiler.
Sağlayıcıları karşılaştırırken faturanın tamamını karşılaştırın: işlem oranı artı yazılım aboneliği artı donanım. Biraz daha düşük bir oran, üzerine aylık yazılım ücreti ve terminal kirası eklendiğinde sıklıkla avantajını kaybeder.

Temassız ödeme güvenli mi? Yok olmayan beş efsane
"Temassız işlem çipli işlemden daha az güvenlidir." Yanlış. Temassız ödeme aynı çip üzerinde çalışır ve her işlem için tek kullanımlık bir kod (kart bilgilerinizin yerine geçen tek kullanımlık bir veri) oluşturur. Çalınan bir kod, ikinci bir alışveriş için işe yaramaz. Güvensiz olan yöntem manyetik şerit geçirmedir; bu yüzden de ortadan kalkmaktadır.
"Birisi yanınızdan okuyucuyla geçerek kartınızı kopyalayabilir." Abartılı. Aktif bir okuyucu için kayıtlı bir üye işyeri hesabı gerekir; dolayısıyla çalınan her temassız ödeme, izlenebilir bir ticari banka hesabına aktarılır ve her temassız işlem yukarıdaki limitlerle sınırlandırılmıştır. Birleşik Krallık bankaları yetkisiz kart dolandırıcılıklarını tazmin etmek zorundadır³ ve başlıca kart ağları yetkisiz kullanım için sıfır sorumluluk politikaları yayınlamaktadır.
"Kartı iki kez dokundurmak iki kez ücret alınmasına neden olur." Terminal, satış başına tek bir onay ister. Gerçek bir çift tahsilat, satışın kasada iki kez girilmesidir ve diğer hatalar gibi itiraz edilebilir.
"Üye işyerleri temassız işlem için ekstra ücret öder." Yukarıda ele alındı. Temassız işlem fiziki kartlı ödeme olarak fiyatlandırılır ve bu genellikle en düşük kabul maliyetidir.
"Temassız ödeme kabul etmek için bir terminale ihtiyacınız var." Tap to Pay telefonlara geldiğinden beri bu geçerli değil. Desteklenen bir iPhone veya Android cihaz ödemeyi kendi alabilir ve kasa akışınız yapay zeka tarafından oluşturulduysa Tap to Pay, kablolama gerektirmeden akışa dahil olur. Özel sertifikalı terminaller ise yoğun tezgahlardaki yerini korumaya devam eder.

Peki 2026'da temassız ödeme konusunda gerçekten önemli olan nedir?
Limit sizin tarafınızdan değil, müşterinizin bankası tarafından belirlenir. Ücret, kartın nasıl alındığına göre belirlenir ve temassız işlem en ucuz türdür. Güvenlik paniği on yıl öncesine dayanmaktadır ve tokenizasyon (yukarıdaki tek kullanımlık kod sistemi) karşısında geçerliliğini yitirmiştir. Genel kural: Kart veya telefon okuyucuya dokunuyorsa o kartın sunabileceği en düşük oranı ödersiniz. Zaten cebinizde olan telefonla temassız ödeme almayı denemek istiyorsanız Tap to Pay kullanım kılavuzu yaklaşık iki dakika sürer.
Sıkça sorulan sorular
2026'da Kanada'da temassız ödeme limiti nedir?
Çoğu Visa, Mastercard ve Interac kartı tek bir temassız işlemi 250 $ seviyesinde veya buna yakın bir tutarla sınırlar, ancak tam rakamı kartı çıkaran banka belirler ve bazıları daha düşüktür. Cihaz kart sahibini doğruladığı için telefon cüzdanları kart tavanının üzerinde onaylanabilir.
Tutar limitin altındayken temassız işlemim neden reddedildi?
Kartlar kümülatif güvenlik kontrolleri çalıştırır. Üst üste birkaç temassız işlemden sonra kart, halen kart sahibinin elinde olduğunu doğrulamak için bir kez çip ve PIN ile işlem yapılmasını ister; ardından temassız işlem tekrar çalışır.
Temassız ödeme yapmak müşteriye ekstra bir maliyet getirir mi?
Hayır. Kartı temassız okutmak kart sahibine çip takmakla aynı maliyettedir ve temassız işlem başına ücret alınmaz. Bankanın düzenli hesap ücretleri her iki durumda da geçerlidir.
Temassız ödeme güvenli mi?
Evet. Her temassız işlem, ele geçirilse bile işe yaramayan tek kullanımlık bir kod oluşturur ve yetkisiz harcamalar banka tazminat kuralları ile kart ağı sıfır sorumluluk politikaları kapsamındadır.
Bir işletme terminal satın almadan temassız ödeme kabul edebilir mi?
Evet. Tap to Pay, desteklenen bir iPhone veya Android telefonun kart okuyucu olarak işlev görmesini sağlar; böylece yeni bir işletme ekstra donanıma ihtiyaç duymadan temassız ödeme alabilir.