


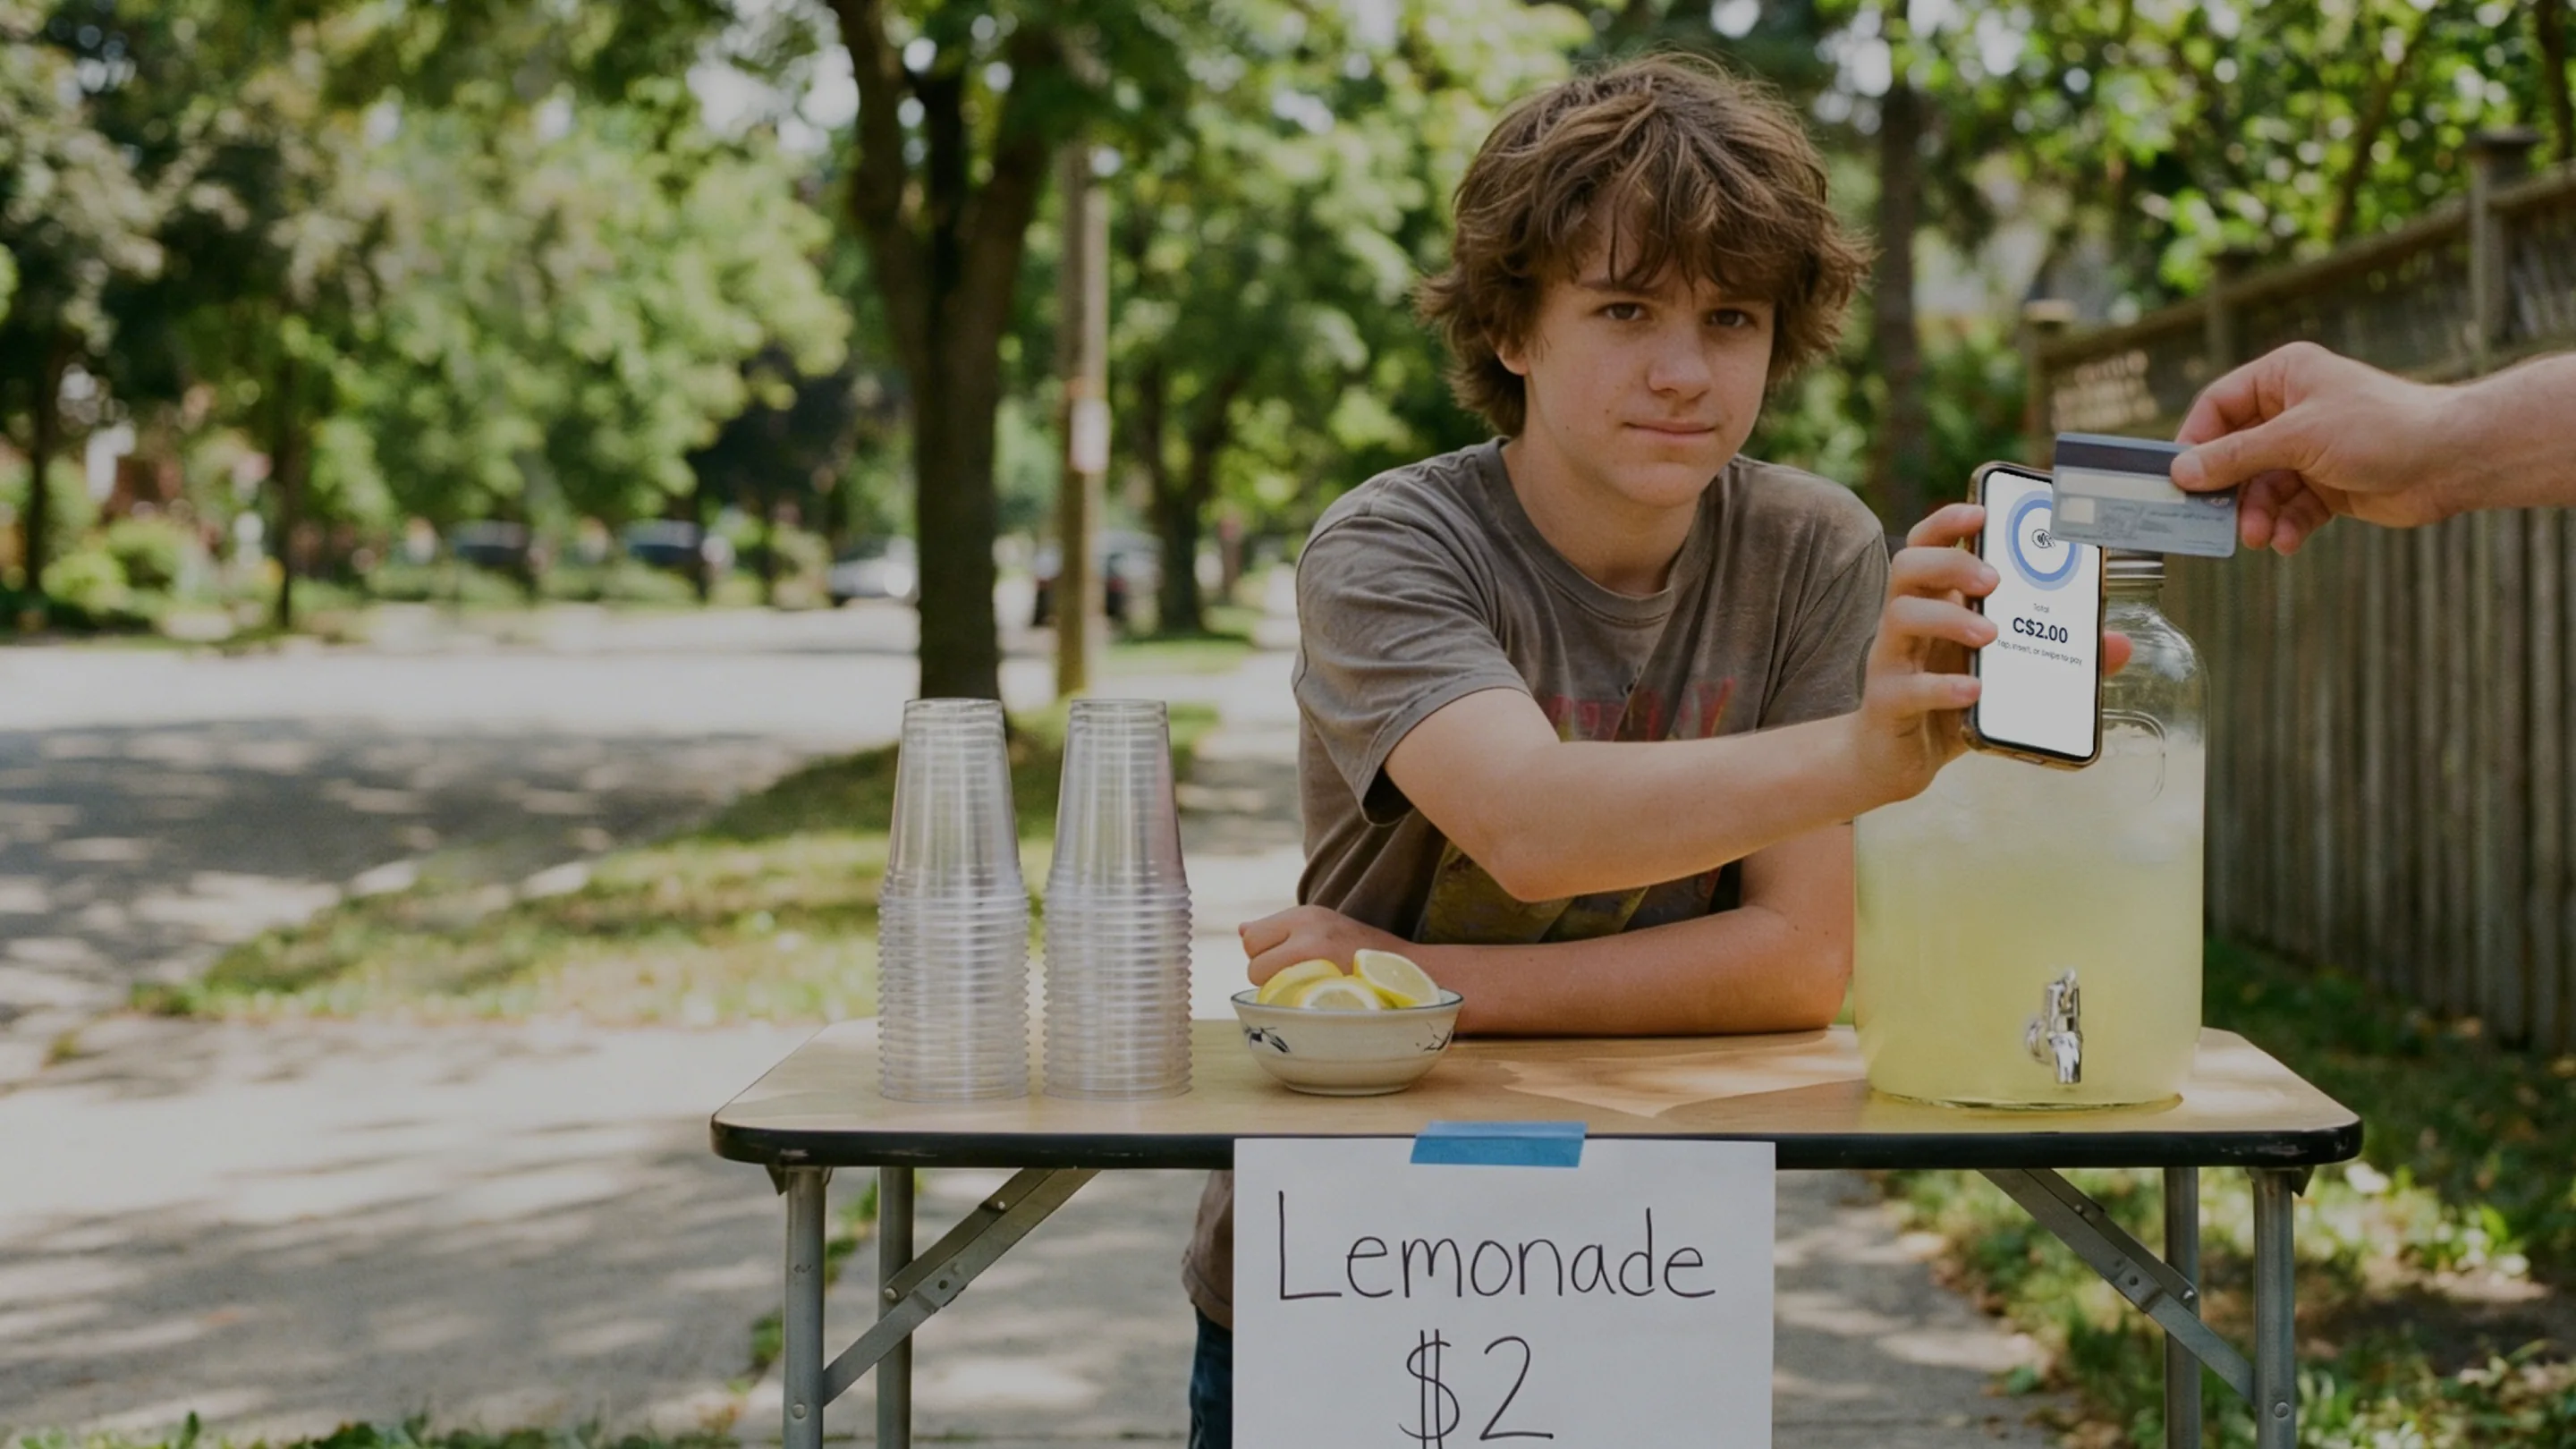
Tap-to-Pay-Limits, Gebühren und Mythen im Jahr 2026
Kontaktlos-Limits unterscheiden sich in Kanada, Großbritannien und den USA, kontaktloses Bezahlen kostet Händler nichts extra und die meisten Horrorestrays zum Thema sind Mythen. Fakten für 2026 mit Quellen.


Die Limits für kontaktloses Bezahlen im Jahr 2026 hängen im Wesentlichen von zwei Dingen ab: dem Land, in dem Sie verkaufen, und der Bank, die die Karte ausgestellt hat. In Kanada begrenzen die meisten Karten eine einzelne kontaktlose Zahlung auf etwa 250 $. Im Vereinigten Königreich legen Banken seit März 2026 ihre eigenen Limits fest. In den USA gab es noch nie eine pauschale Obergrenze. Auf der Kostenseite wird eine kontaktlose Zahlung wie eine Präsenzzahlung (Card-Present) abgerechnet (die Karte ist physisch vor Ort), sodass Händler für die Akzeptanz nichts extra zahlen. Und die meisten Schreckensgeschichten über das kontaktlose Bezahlen sind Mythen.
Ein Hinweis vorab: Die Regeln in diesem Bereich ändern sich schnell. Betrachten Sie die folgenden Angaben daher als Momentaufnahme mit Stand der Veröffentlichung im August 2026. Überprüfen Sie Ihre eigenen Zahlen bei Ihrer Bank oder Ihrem Zahlungsdienstleister, bevor Sie sich darauf verlassen.
Wie hoch sind die Limits für kontaktloses Bezahlen im Jahr 2026?
Es gibt kein einheitliches globales Limit für kontaktloses Bezahlen. Kartennetzwerke legen Obergrenzen fest, die Bank des Kunden wählt den tatsächlichen Betrag aus und das Terminal setzt das um, was die Karte verlangt. Kontaktloses Bezahlen wurde in weniger als einem Jahrzehnt vom Ausnahmefall zum Standard, aber die Limits blieben lokal:
Kanada: Visa und Mastercard haben die Obergrenzen für kontaktlose Zahlungen im Jahr 2020 von 100 $ auf 250 $ angehoben¹, und Interac ermöglicht es Banken, kontaktlose Debit-Limits von bis zu 250 $ festzulegen². Die meisten kanadischen Karten liegen mittlerweile bei oder nahe 250 $ pro kontaktloser Zahlung, aber jede Bank wählt ihren eigenen Wert.
Vereinigtes Königreich: Die Obergrenze von 100 £ ist Geschichte. Seit März 2026 können Banken und Zahlungsunternehmen mit starken Betrugskontrollen ihre eigenen Limits für kontaktlose Zahlungen festlegen. Die Regulierungsbehörde ermutigt sie zudem, Kunden ihr persönliches Limit wählen oder die Funktion ganz deaktivieren zu lassen³. Nahezu 95 % der berechtigten Kartentransaktionen im Geschäft im Vereinigten Königreich wurden bereits 2024 kontaktlos durchgeführt³, weshalb die meisten Banken die Limits vorerst nahe am alten Niveau halten.
Vereinigte Staaten: Es galt noch nie eine allgemeine Obergrenze für kontaktloses Bezahlen. Genehmigungsentscheidungen liegen beim Kartennetzwerk und der ausstellenden Bank, und alltägliche Beträge werden einfach durchgewinkt.
Wallets auf Smartphone und Smartwatch: Das Entsperren des Telefons per Gesichtserkennung, Fingerabdruck oder Passcode gilt als Verifizierung des Karteninhabers, weshalb Wallet-Zahlungen häufig auch oberhalb der Obergrenze für Plastikkarten genehmigt werden. Das Terminal und die ausstellende Bank haben weiterhin das letzte Wort.
Wenn eine kontaktlose Zahlung unterhalb des Limits abgelehnt wird, liegt das meist nicht am Betrag. Karten führen kumulierte Sicherheitsprüfungen durch: Nach einer Reihe aufeinanderfolgender kontaktloser Zahlungen verlangt die Karte einmal das Einstecken mit PIN-Eingabe, um zu beweisen, dass sie sich noch in den richtigen Händen befindet. Eine eingesteckte Zahlung setzt den Zähler zurück.

Zahlen Händler mehr, um kontaktloses Bezahlen zu akzeptieren?
Nein. Eine kontaktlose Zahlung ist eine Präsenzzahlung (Card-Present), und Präsenzzahlungen sind die günstigste Möglichkeit, eine Karte zu akzeptieren. Zahlungsabwickler berechnen eine kontaktlos vorgelegte Karte genauso wie eine eingesteckte; die Preise von Final Pay wenden beispielsweise denselben Card-Present-Tarif an, unabhängig davon, ob die Karte kontaktlos vorgelegt, eingesteckt oder durchgezogen wird – einschließlich Tap to Pay auf dem Smartphone, ganz ohne monatliche Softwaregebühr.
Drei Faktoren beeinflussen Ihre Abwicklungskosten – keiner davon ist das kontaktlose Bezahlen:
Card-Present vs. Card-Not-Present: Manuell eingegebene Telefonbestellungen und Zahlungslinks haben eine höhere Gebühr als eine persönliche kontaktlose Zahlung, da das Betrugsrisiko höher ist. Wenn Sie Bestellungen per Telefon entgegennehmen, tun Sie dies, ohne Kartennummern aufzuschreiben.
Kartenmarke: American Express kostet pro Transaktion in der Regel mehr als Visa oder Mastercard.
Bonhöhe und Kartenmix: Prozentuale Gebühren skalieren mit Ihrem durchschnittlichen Umsatz, und fixe Gebühren pro Transaktion fallen bei kleinen Beträgen am stärksten ins Gewicht.
Wenn Sie Anbieter vergleichen, vergleichen Sie die Gesamtrechnung: Abwicklungsgebühr plus Software-Abonnement plus Hardware. Ein geringfügig niedrigerer Tarif zahlt sich oft nicht mehr aus, sobald eine monatliche Softwaregebühr und eine Terminalmiete dazukommen.

Ist kontaktloses Bezahlen sicher? Fünf Mythen, die sich hartnäckig halten
„Kontaktlos ist weniger sicher als Chip.“ Falsch. Eine kontaktlose Zahlung läuft über denselben Chip und generiert für jede Transaktion einen Einmal-Code (einen einmaligen Platzhalter für Ihre Kartendaten). Ein gestohlener Code ist für einen zweiten Kauf wertlos. Die unsichere Methode ist das Durchziehen des Magnetstreifens – weshalb sie auch verschwindet.
„Jemand kann Ihre Karte im Vorbeigehen mit einem Lesegerät abgreifen.“ Maßlos übertrieben. Ein aktives Lesegerät erfordert ein registriertes Händlerkonto, sodass jede gestohlene kontaktlose Zahlung auf ein rückverfolgbares Geschäftskonto ausbezahlt wird. Zudem ist jede kontaktlose Zahlung durch die oben genannten Limits begrenzt. Banken im Vereinigten Königreich müssen unautorisierten Kartenbetrug erstatten³, und die großen Kartennetzwerke gewähren eine Null-Haftung-Garantie bei unbefugter Nutzung.
„Zweimal hinhalten bedeutet doppelte Abbuchung.“ Das Terminal fordert pro Verkauf genau eine Autorisierung an. Eine tatsächliche Doppelabbuchung entsteht erst, wenn der Verkauf an der Kasse zweimal eingegeben wird – und das lässt sich wie jeder andere Fehler anfechten.
„Händler zahlen einen Aufpreis für kontaktloses Bezahlen.“ Siehe oben. Eine kontaktlose Zahlung wird als Präsenzzahlung abgerechnet – die in der Regel günstigste Akzeptanzart.
„Sie brauchen ein Terminal, um kontaktlose Zahlungen zu akzeptieren.“ Nicht mehr, seit es Tap to Pay auf Smartphones gibt. Ein unterstütztes iPhone oder Android-Gerät kann die Zahlung selbst entgegennehmen, und wenn Ihre Kasse von einer KI erstellt wurde, fügt sich Tap to Pay nahtlos in den Ablauf ein. Dedizierte, zertifizierte Terminals behalten an hoch frequentierten Theken dennoch ihre Daseinsberechtigung.

Worauf kommt es beim kontaktlosen Bezahlen im Jahr 2026 also wirklich an?
Das Limit wird von der Bank Ihres Kunden festgelegt, nicht von Ihnen. Die Gebühr richtet sich danach, wie die Karte akzeptiert wird, und kontaktlos ist die günstigste Variante. Die Sicherheits-Panik stammt aus der Zeit vor zehn Jahren und hat das Zeitalter der Tokenisierung (das oben beschriebene Einmal-Code-System) nicht überlebt. Faustregel: Wenn die Karte oder das Smartphone das Lesegerät berührt, zahlen Sie den niedrigsten Tarif, den diese Karte bietet. Wenn Sie versuchen möchten, kontaktlose Zahlungen mit dem Smartphone in Ihrer Tasche entgegenzunehmen, dauert die Anleitung zu Tap to Pay etwa zwei Minuten.
Häufig gestellte Fragen
Wie hoch ist das Limit für kontaktloses Bezahlen in Kanada im Jahr 2026?
Bei den meisten Visa-, Mastercard- und Interac-Karten liegt die Obergrenze für eine einzelne kontaktlose Zahlung bei oder nahe 250 $, aber die ausstellende Bank legt den genauen Betrag fest, und einige liegen darunter. Wallets auf Smartphones können auch oberhalb dieser Obergrenze genehmigt werden, da das Gerät den Karteninhaber verifiziert.
Warum wurde meine kontaktlose Zahlung abgelehnt, obwohl der Betrag unter dem Limit lag?
Karten führen kumulierte Sicherheitsprüfungen durch. Nach mehreren aufeinanderfolgenden kontaktlosen Zahlungen fordert die Karte einmal das Einstecken mit Chip und PIN an, um zu bestätigen, dass sie sich noch in den Händen des Karteninhabers befindet. Danach funktioniert das kontaktlose Bezahlen wieder.
Kostet kontaktloses Bezahlen den Kunden etwas extra?
Nein. Eine Karte kontaktlos zu nutzen, kostet den Karteninhaber genauso viel wie das Einstecken, und es fällt keine Gebühr pro kontaktloser Zahlung an. Reguläre Kontogebühren der Bank gelten in beiden Fällen.
Ist kontaktloses Bezahlen sicher?
Ja. Jede kontaktlose Zahlung generiert einen Einmal-Code, der im Falle eines Abfangens wertlos ist. Unautorisierte Abbuchungen werden durch Erstattungsregeln der Banken und Null-Haftung-Garantien der Kartennetzwerke abgedeckt.
Kann ein Unternehmen kontaktlose Zahlungen akzeptieren, ohne ein Terminal zu kaufen?
Ja. Mit Tap to Pay kann ein unterstütztes iPhone oder Android-Smartphone als Kartenlesegerät genutzt werden, sodass ein neues Unternehmen ohne zusätzliche Hardware kontaktlose Zahlungen akzeptieren kann.