


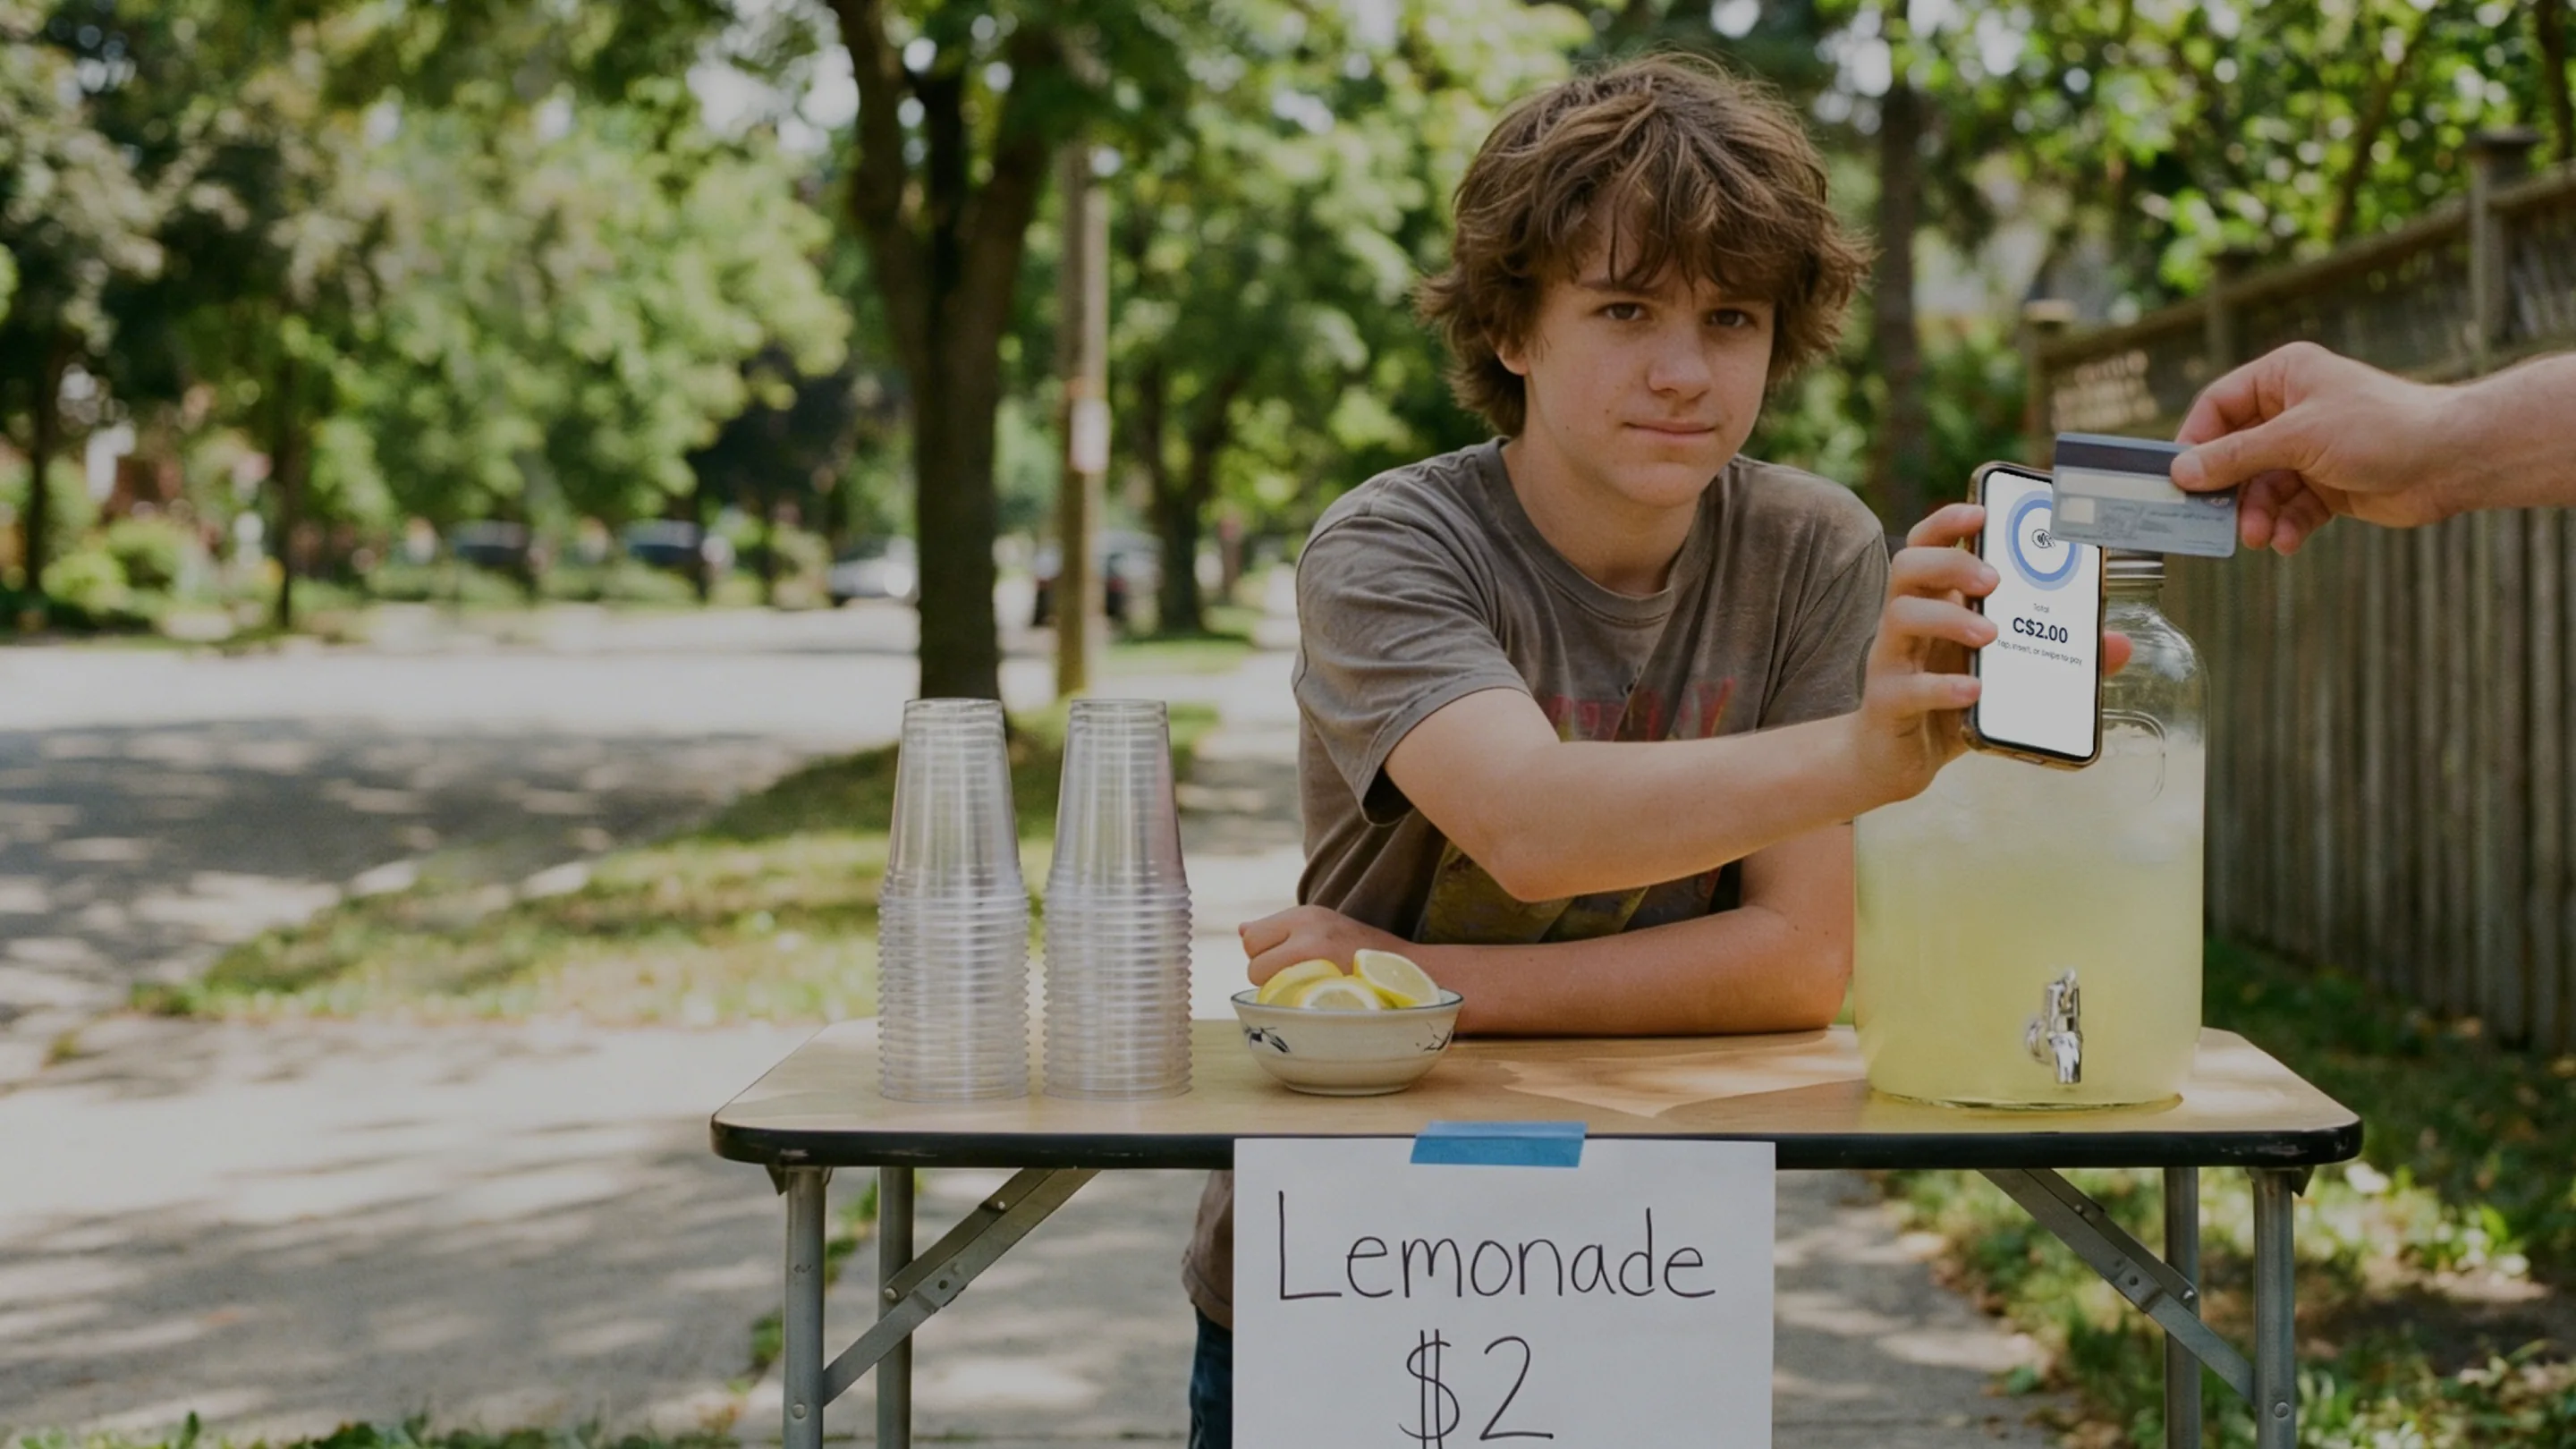
Hạn mức, Chi phí và Các quan niệm sai lầm về Chạm để Thanh toán năm 2026
Hạn mức chạm khác nhau ở Canada, Vương quốc Anh và Mỹ; việc chạm thẻ không tốn thêm chi phí cho người bán, và hầu hết các câu chuyện đáng sợ về thanh toán không tiếp xúc đều là quan niệm sai lầm. Thực tế năm 2026 kèm nguồn dẫn.


Hạn mức thanh toán chạm năm 2026 phụ thuộc vào hai yếu tố: quốc gia bạn bán hàng và ngân hàng phát hành thẻ. Tại Canada, hầu hết các thẻ giới hạn một lần chạm ở mức khoảng 250 CAD. Tại Vương quốc Anh, các ngân hàng đã tự đặt hạn mức riêng kể từ tháng 3 năm 2026. Tại Mỹ, chưa bao giờ có một hạn mức chung toàn bộ. Về mặt chi phí, một giao dịch chạm được tính phí như thanh toán thẻ hiện diện (thẻ hiện diện trực tiếp), vì vậy người bán không phải trả thêm bất kỳ chi phí nào để chấp nhận phương thức này. Và hầu hết các câu chuyện đáng sợ về việc thanh toán chạm chỉ là hiểu lầm.
Một lưu ý trước khi xem các con số: các quy định trong lĩnh vực này thay đổi rất nhanh, vì vậy hãy xem các thông tin cụ thể bên dưới như một hình ảnh phản ánh thực tế tại thời điểm xuất bản vào tháng 8 năm 2026. Hãy xác nhận lại các con số của riêng bạn với ngân hàng hoặc đơn vị xử lý thanh toán trước khi áp dụng.
Hạn mức thanh toán chạm vào năm 2026 là bao nhiêu?
Không có hạn mức chạm chung nào trên toàn cầu. Các mạng lưới thẻ đặt ra mức trần, ngân hàng của khách hàng chọn con số thực tế, và thiết bị đầu cuối sẽ áp dụng bất kỳ yêu cầu nào từ thẻ. Thanh toán không tiếp xúc đã chuyển từ một điều mới mẻ thành phương thức mặc định trong chưa đầy một thập kỷ, nhưng các hạn mức vẫn mang tính địa phương:
Canada: Visa và Mastercard đã nâng hạn mức chạm từ 100 CAD lên 250 CAD vào năm 2020¹, và Interac cho phép các ngân hàng đặt hạn mức thẻ ghi nợ không tiếp xúc lên tới 250 CAD². Hầu hết các thẻ ở Canada hiện ở mức hoặc gần 250 CAD cho mỗi lần chạm, nhưng mỗi ngân hàng tự chọn hạn mức riêng.
Vương quốc Anh: hạn mức 100 bảng Anh đã không còn. Kể từ tháng 3 năm 2026, các ngân hàng và công ty thanh toán có biện pháp kiểm soát gian lận mạnh mẽ có thể tự đặt hạn mức không tiếp xúc riêng, và cơ quan quản lý khuyến khích họ cho phép khách hàng chọn hạn mức cá nhân hoặc tắt hoàn toàn tính năng chạm³. Gần 95% giao dịch thẻ đủ điều kiện tại cửa hàng ở Vương quốc Anh đã là không tiếp xúc vào năm 2024³, vì vậy hầu hết các ngân hàng hiện vẫn giữ hạn mức gần với mức cũ.
Hoa Kỳ: chưa từng áp dụng hạn mức chạm chung nào. Quyết định phê duyệt thuộc về mạng lưới thẻ và ngân hàng phát hành, và các khoản thanh toán hàng ngày chỉ đơn giản là được thông qua.
Ví trên điện thoại và đồng hồ thông minh: việc mở khóa điện thoại bằng khuôn mặt, dấu vân tay hoặc mã mật khẩu được tính là xác minh chủ thẻ, vì vậy các giao dịch chạm bằng ví điện tử thường được phê duyệt vượt quá hạn mức của thẻ nhựa. Thiết bị đầu cuối và ngân hàng phát hành vẫn có quyết định cuối cùng.
Nếu một lần chạm dưới hạn mức bị từ chối, số tiền thường không phải là lý do. Thẻ thực hiện các kiểm tra an ninh dồn dập: sau một chuỗi các lần chạm liên tiếp, thẻ sẽ yêu cầu một lần chèn thẻ và nhập mã PIN để chứng minh thẻ vẫn đang ở trong tay người chủ sở hữu. Một giao dịch chèn thẻ sẽ đặt lại bộ đếm.

Người bán có phải trả nhiều tiền hơn để chấp nhận thanh toán chạm không?
Không. Thanh toán chạm là hình thức thanh toán thẻ hiện diện, và thẻ hiện diện là cách chấp nhận thẻ có chi phí thấp nhất. Các bên xử lý thanh toán định giá thẻ chạm giống như thẻ chèn; chẳng hạn như bảng giá của Final Pay áp dụng cùng một mức phí thẻ hiện diện cho dù thẻ được chạm, chèn hay quẹt, bao gồm cả Tap to Pay trên điện thoại, mà không kèm theo phí phần mềm hàng tháng.
Có ba yếu tố ảnh hưởng đến chi phí xử lý của bạn, và không có yếu tố nào trong số đó là việc chạm thẻ:
Thẻ hiện diện so với thẻ không hiện diện: các đơn hàng nhập số thẻ qua điện thoại và liên kết thanh toán có mức phí cao hơn so với việc chạm thẻ trực tiếp vì rủi ro gian lận cao hơn. Nếu bạn nhận đơn hàng qua điện thoại, hãy thực hiện mà không cần ghi lại số thẻ.
Thương hiệu thẻ: American Express thường có chi phí cho mỗi lần tính phí cao hơn Visa hoặc Mastercard.
Giá trị đơn hàng và cơ cấu thẻ: phí phần trăm tỉ lệ thuận với doanh số trung bình của bạn, và phí cố định trên mỗi giao dịch ảnh hưởng mạnh nhất đến các đơn hàng giá trị nhỏ.
Khi bạn so sánh các nhà cung cấp, hãy so sánh toàn bộ hóa đơn: tỷ lệ phí xử lý cộng với phí đăng ký phần mềm cộng với phần cứng. Mức phí thấp hơn một chút thường sẽ đắt hơn khi cộng thêm phí phần mềm hàng tháng và phí thuê thiết bị đầu cuối.

Thanh toán chạm có an toàn không? Năm hiểu lầm dai dẳng
"Thanh toán chạm kém an toàn hơn dùng chip." Sai. Thanh toán chạm hoạt động trên cùng một chip và tạo ra mã sử dụng một lần (mã thay thế dùng một lần cho thông tin thẻ của bạn) cho mỗi giao dịch. Mã bị đánh cắp sẽ không có giá trị cho lần mua hàng thứ hai. Phương thức không an toàn là quẹt thẻ dải từ, đó là lý do tại sao nó đang dần biến mất.
"Ai đó có thể quét lén thẻ của bạn bằng cách lướt qua bạn với đầu đọc thẻ." Quá thổi phồng. Một đầu đọc thẻ đang hoạt động yêu cầu tài khoản người bán đã đăng ký, do đó bất kỳ khoản tiền chạm thẻ nào bị đánh cắp cũng được chuyển vào tài khoản ngân hàng doanh nghiệp có thể truy xuất nguồn gốc, và mỗi lần chạm đều bị giới hạn bởi các hạn mức nêu trên. Các ngân hàng Vương quốc Anh phải hoàn tiền cho hành vi gian lận thẻ không được ủy quyền³, và các mạng lưới thẻ lớn đều công bố chính sách miễn trừ trách nhiệm pháp lý đối với việc sử dụng không được ủy quyền.
"Chạm hai lần sẽ bị tính phí hai lần." Thiết bị đầu cuối chỉ yêu cầu một lần ủy quyền cho mỗi lần bán hàng. Việc bị tính phí hai lần thực sự là do đơn hàng bị nhập hai lần tại máy tính tiền, và trường hợp này có thể khiếu nại giống như bất kỳ lỗi nào khác.
"Người bán phải trả phí cao hơn cho thanh toán không tiếp xúc." Đã đề cập ở trên. Thanh toán chạm được định giá là thẻ hiện diện, thường là chi phí chấp nhận thấp nhất hiện có.
"Bạn cần có thiết bị đầu cuối để chấp nhận thanh toán chạm." Điều này không còn đúng kể từ khi Tap to Pay xuất hiện trên điện thoại. Thiết bị iPhone hoặc Android được hỗ trợ có thể tự nhận thanh toán, và nếu quy trình thanh toán của bạn do AI xây dựng, Tap to Pay sẽ tham gia vào quy trình mà không cần kết nối dây. Các thiết bị đầu cuối chuyên dụng đã được chứng nhận vẫn giữ nguyên vị trí quan trọng trên các quầy bận rộn.

Vậy điều gì thực sự quan trọng đối với thanh toán chạm vào năm 2026?
Hạn mức do ngân hàng của khách hàng thiết lập, không phải do bạn. Mức phí được quyết định bởi cách nhận thẻ, và chạm là loại rẻ nhất. Nỗi sợ hãi về an ninh đã có từ một thập kỷ trước và không còn tồn tại sau khi có công nghệ mã hóa tokenization (hệ thống mã sử dụng một lần ở trên). Quy tắc chung: nếu thẻ hoặc điện thoại chạm vào đầu đọc, bạn đang trả mức phí thấp nhất mà thẻ đó có thể mang lại. Nếu bạn muốn thử nhận thanh toán chạm trên chiếc điện thoại sẵn có trong túi, hướng dẫn sử dụng Tap to Pay chỉ mất khoảng hai phút để thực hiện.
Câu hỏi thường gặp
Hạn mức thanh toán chạm ở Canada năm 2026 là bao nhiêu?
Hầu hết các thẻ Visa, Mastercard và Interac giới hạn một lần chạm ở mức hoặc gần 250 CAD, nhưng ngân hàng phát hành sẽ quyết định số tiền chính xác và một số thẻ có hạn mức thấp hơn. Ví trên điện thoại có thể được phê duyệt vượt mức trần của thẻ vì thiết bị đã xác minh chủ thẻ.
Tại sao giao dịch chạm của tôi bị từ chối khi số tiền ở dưới hạn mức?
Thẻ thực hiện các kiểm tra an ninh dồn dập. Sau nhiều lần chạm liên tiếp, thẻ sẽ yêu cầu một lần chèn thẻ chip và nhập mã PIN để xác nhận thẻ vẫn nằm trong tay chủ thẻ, sau đó tính năng chạm sẽ hoạt động trở lại.
Thanh toán chạm có tốn thêm chi phí nào của khách hàng không?
Không. Việc chạm thẻ có chi phí đối với chủ thẻ giống như chèn thẻ, và không có phí cho mỗi lần chạm. Các khoản phí tài khoản thông thường từ ngân hàng vẫn áp dụng trong cả hai trường hợp.
Thanh toán chạm có an toàn không?
Có. Mỗi lần chạm sẽ tạo ra một mã sử dụng một lần không có giá trị nếu bị đánh chặn, và các khoản phí không được ủy quyền sẽ được bảo vệ bởi quy định hoàn tiền của ngân hàng và chính sách miễn trừ trách nhiệm pháp lý của mạng lưới thẻ.
Doanh nghiệp có thể chấp nhận thanh toán chạm mà không cần mua thiết bị đầu cuối không?
Có. Tap to Pay cho phép điện thoại iPhone hoặc Android được hỗ trợ hoạt động như một đầu đọc thẻ, vì vậy doanh nghiệp mới có thể nhận thanh toán không tiếp xúc mà không cần thêm phần cứng.