


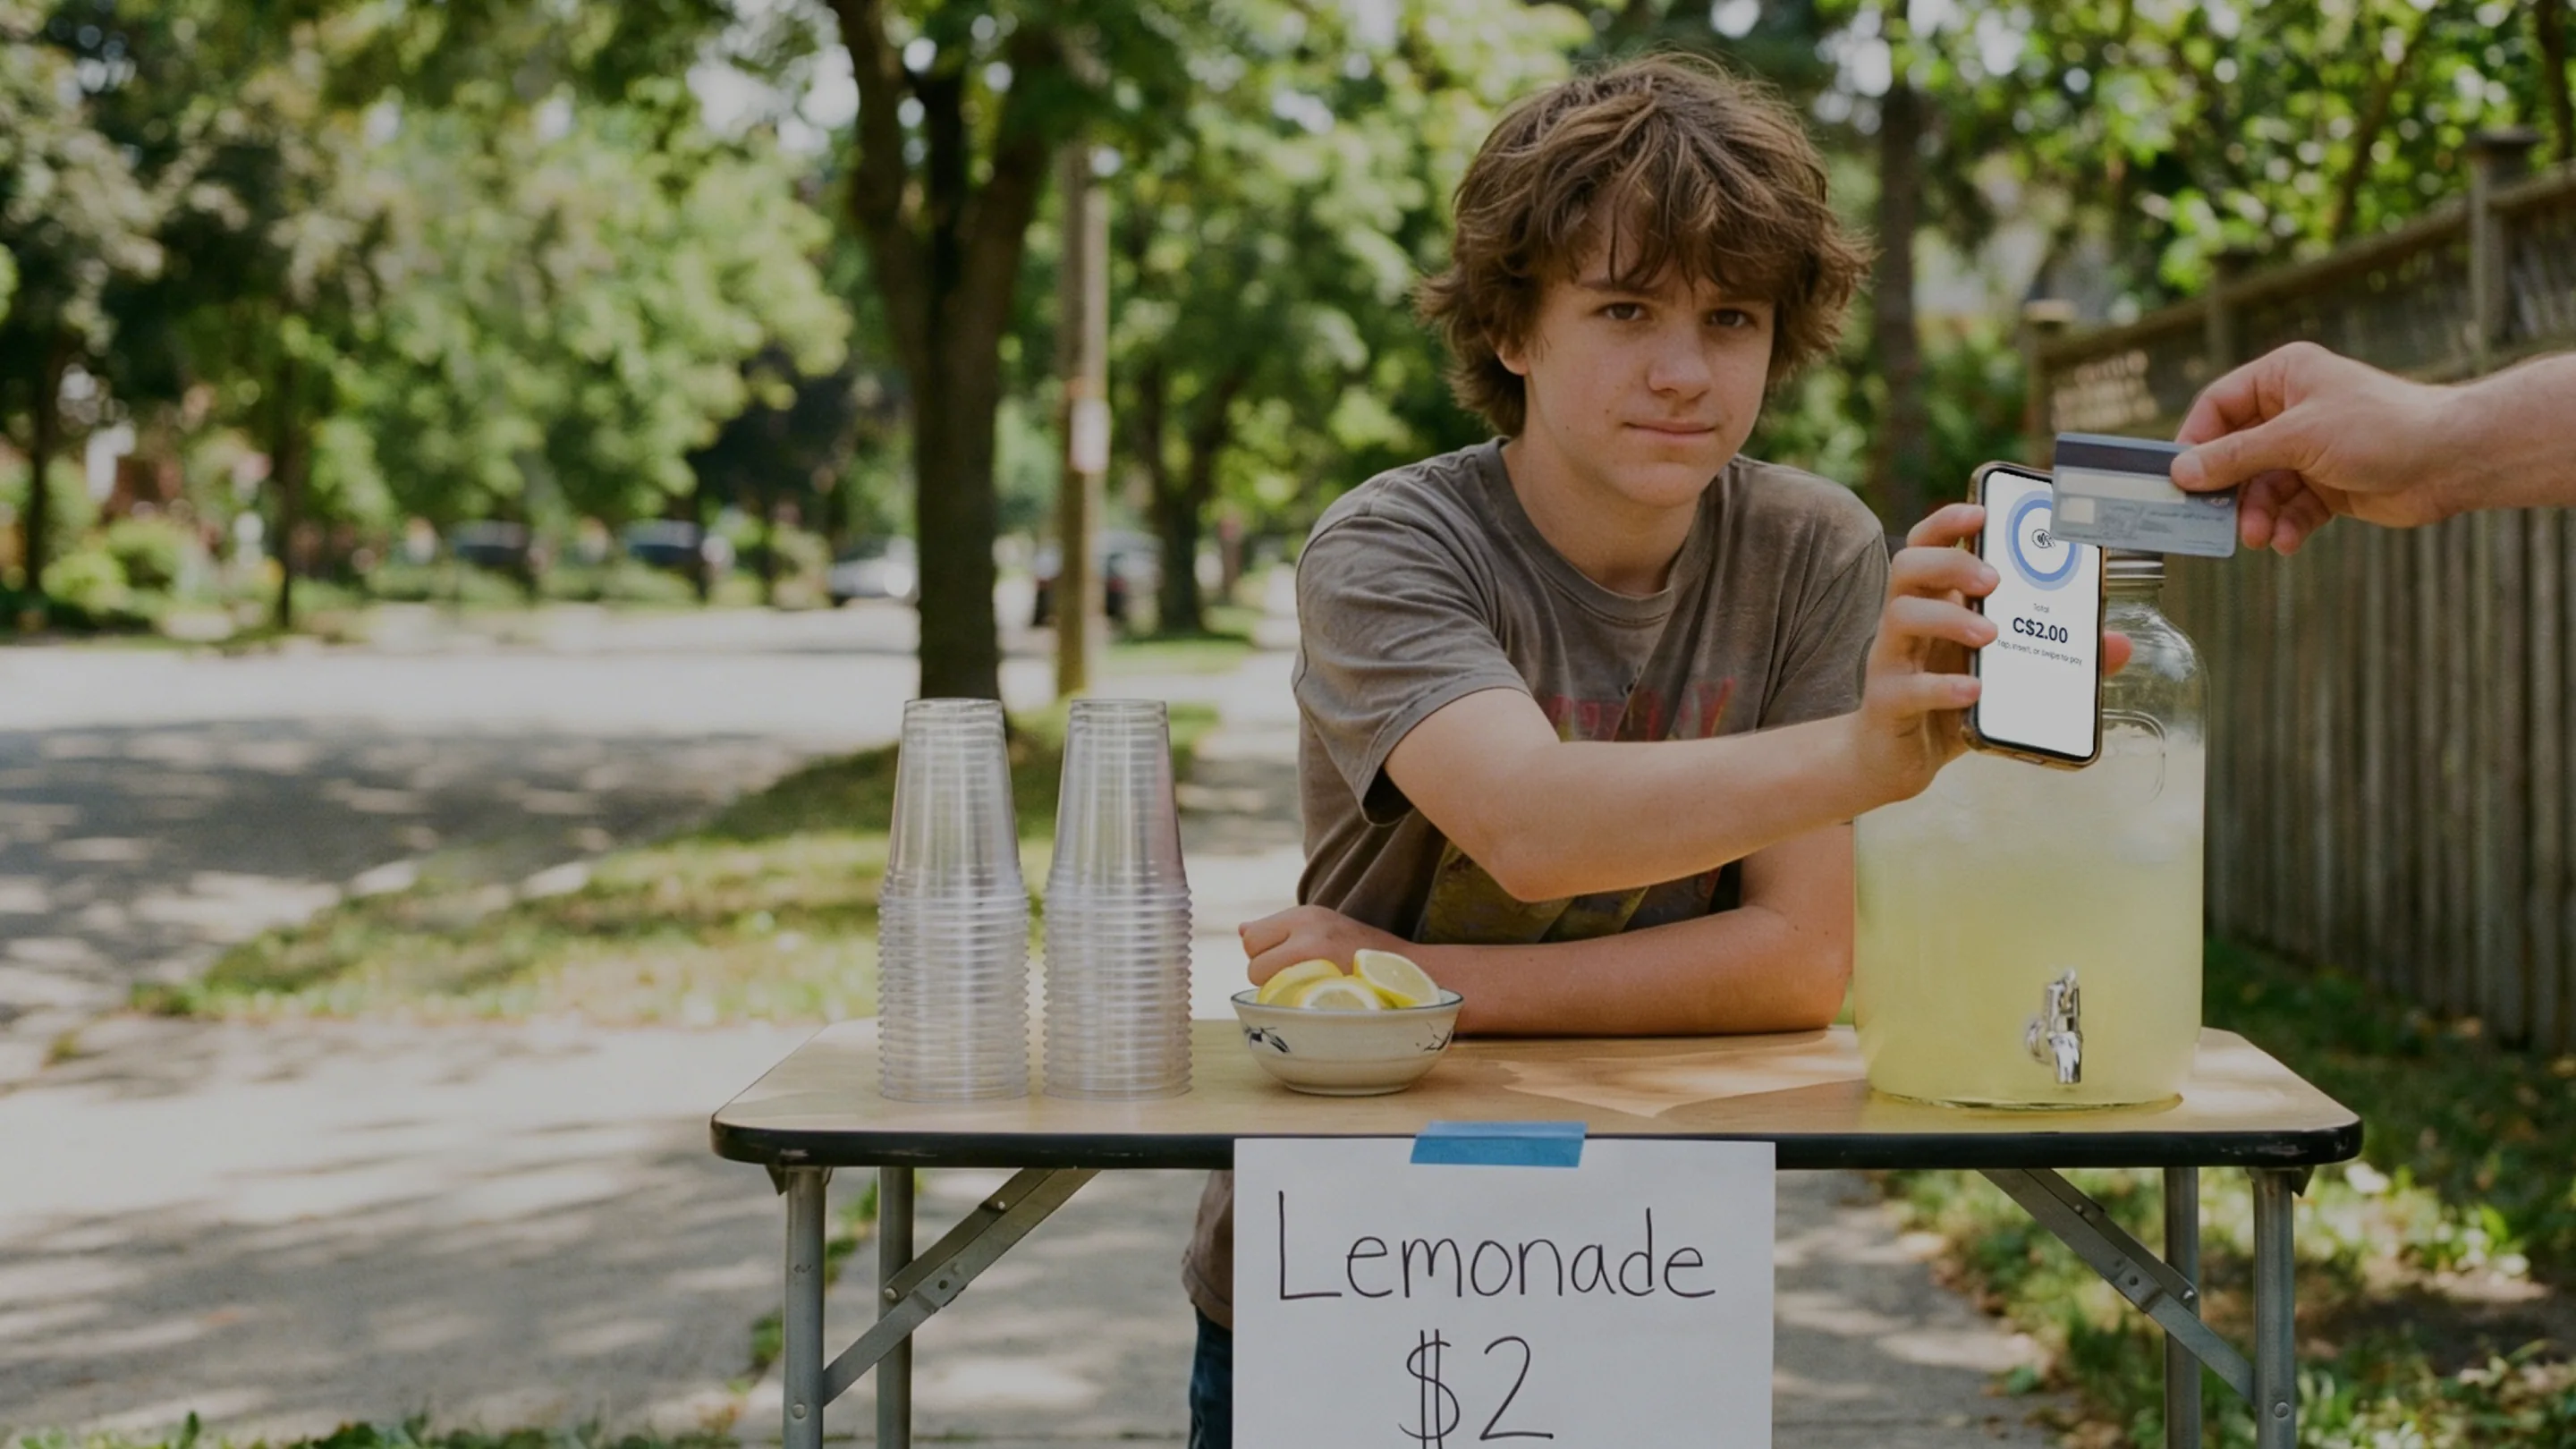
Plafonds, frais et mythes du Tap to Pay en 2026
Les plafonds du sans contact diffèrent entre le Canada, le Royaume-Uni et les États-Unis, le sans contact ne coûte rien de plus aux commerçants et la plupart des histoires d'horreur sur le sans contact sont des mythes. Les faits de 2026, sources à l'appui.


En 2026, les plafonds du paiement sans contact se résument à deux facteurs : le pays dans lequel vous vendez et la banque qui a émis la carte. Au Canada, la plupart des cartes plafonnent un paiement sans contact unique à environ 250 $. Au Royaume-Uni, les banques définissent leurs propres plafonds depuis mars 2026. Aux États-Unis, il n'y a jamais eu de plafond généralisé. Côté coûts, un paiement sans contact est facturé comme un paiement avec carte présente (la carte est physiquement sur place), les commerçants ne paient donc aucun supplément pour en accepter un. Et la plupart des histoires effrayantes sur le sans contact ne sont que des mythes.
Un avertissement avant de passer aux chiffres : les règles dans ce domaine évoluent rapidement, il convient donc de considérer les détails ci-dessous comme un aperçu, exact à la date de publication en août 2026. Confirmez vos propres chiffres auprès de votre banque ou de votre fournisseur de services de paiement avant de vous y fier.
Quels sont les plafonds du paiement sans contact en 2026 ?
Il n'existe pas de plafond global unique pour le sans contact. Les réseaux de cartes fixent des plafonds maximaux, la banque du client choisit le montant exact, et le terminal applique la règle exigée par la carte. Le sans contact est passé de nouveauté à norme par défaut en moins d'une décennie, mais les plafonds sont restés locaux :
Canada : Visa et Mastercard ont relevé le plafond du sans contact de 100 $ à 250 $ en 2020¹, et Interac permet aux banques de fixer des plafonds de débit sans contact allant jusqu'à 250 $². La plupart des cartes canadiennes plafonnent désormais les paiements à 250 $ ou presque par transaction sans contact, mais chaque banque choisit son propre montant.
Royaume-Uni : le plafond de 100 £ a disparu. Depuis mars 2026, les banques et entreprises de paiement disposant de contrôles anti-fraude solides peuvent fixer leurs propres plafonds sans contact, et le régulateur les encourage à laisser les clients choisir un plafond personnel ou désactiver complètement le sans contact³. Près de 95 % des transactions par carte éligibles en magasin au Royaume-Uni étaient déjà effectuées sans contact en 2024³, c'est pourquoi la plupart des banques maintiennent pour l'instant des plafonds proches de l'ancien niveau.
États-Unis : aucun plafond généralisé sur le sans contact n'a jamais été appliqué. Les décisions d'approbation relèvent du réseau de cartes et de la banque émettrice, et les montants du quotidien sont simplement autorisés.
Portefeuilles électroniques sur smartphone et montre : le déverrouillage du téléphone par reconnaissance faciale, empreinte digitale ou code confidentiel équivaut à la vérification du titulaire de la carte, ce qui permet souvent d'approuver les paiements sans contact via portefeuille électronique au-dessus du plafond de la carte physique. Le terminal et la banque émettrice conservent toutefois le dernier mot.
Si un paiement sans contact inférieur au plafond est refusé, le montant n'en est généralement pas la cause. Les cartes effectuent des contrôles de sécurité cumulatifs : après une série de paiements sans contact consécutifs, la carte exige une insertion avec code PIN pour prouver qu'elle est toujours entre de bonnes mains. Un seul paiement par carte insérée réinitialise le compteur.

Les commerçants paient-ils plus cher pour accepter le paiement sans contact ?
Non. Un paiement sans contact est une transaction en présence de la carte, et la présence de la carte est le moyen le plus économique d'accepter un paiement par carte. Les processeurs appliquent aux cartes présentées sans contact le même tarif qu'aux cartes insérées ; la tarification de Final Pay, par exemple, applique le même tarif de paiement en présence de la carte, que la carte soit posée sans contact, insérée ou glissée, y compris pour Tap to Pay sur smartphone, sans aucun frais logiciel mensuel.
Trois éléments font varier vos frais de traitement, et aucun d'entre eux n'est le paiement sans contact :
Carte présente ou carte non présente : les commandes téléphoniques saisies manuellement et les liens de paiement sont soumis à un tarif plus élevé qu'un paiement sans contact en personne, car le risque de fraude est plus important. Si vous prenez des commandes par téléphone, faites-le sans noter les numéros de carte.
Marque de la carte : American Express coûte généralement plus cher par transaction que Visa ou Mastercard.
Montant du panier et type de cartes : les frais en pourcentage évoluent en fonction de votre panier moyen, tandis que les frais fixes par transaction pèsent davantage sur les petits montants.
Lorsque vous comparez les prestataires, comparez l'ensemble de la facture : taux de traitement, abonnement logiciel et matériel. Un taux légèrement inférieur perd souvent de son intérêt dès lors qu'un abonnement logiciel mensuel et la location d'un terminal s'y ajoutent.

Le paiement sans contact est-il sûr ? Cinq mythes qui ont la vie dure
« Le sans contact est moins sécurisé que la puce. » Faux. Le sans contact s'appuie sur la même puce et génère un code à usage unique (un substitut à usage unique pour les coordonnées de votre carte) pour chaque transaction. Un code volé ne sert à rien pour un second achat. La méthode non sécurisée est la lecture de la bande magnétique, c'est pourquoi elle disparaît.
« Quelqu'un peut pirater votre carte en vous frôlant avec un lecteur. » Exagéré. Un lecteur actif nécessite un compte commerçant enregistré, de sorte que tout débit frauduleux sans contact est versé sur un compte bancaire d'entreprise traçable, et chaque paiement sans contact est limité par les plafonds mentionnés ci-dessus. Les banques britanniques doivent rembourser la fraude par carte non autorisée³, et les grands réseaux de cartes appliquent des politiques de responsabilité zéro en cas d'utilisation non autorisée.
« Payer deux fois sans contact vous facture deux fois. » Le terminal demande une seule autorisation par vente. Un véritable double débit résulte d'un encaissement saisi deux fois à la caisse, et peut être contesté comme n'importe quelle autre erreur.
« Les commerçants paient plus cher pour le sans contact. » Déjà abordé ci-dessus. Le paiement sans contact est tarifé comme un paiement en présence de la carte, ce qui constitue généralement le coût d'acceptation le plus bas.
« Il faut un terminal pour accepter le sans contact. » Plus depuis l'arrivée de Tap to Pay sur smartphone. Un appareil iPhone ou Android compatible peut encaisser le paiement lui-même, et si votre passage en caisse a été conçu par une IA, Tap to Pay s'intègre directement au flux. Les terminaux certifiés dédiés conservent toutefois leur utilité sur les comptoirs très fréquentés.

Que faut-il donc retenir du paiement sans contact en 2026 ?
Le plafond est fixé par la banque de votre client, pas par vous. Les frais dépendent du mode d'encaissement de la carte, et le sans contact est le moins cher. La panique liée à la sécurité date d'il y a dix ans et n'a pas survécu à la tokenisation (le système de code à usage unique mentionné ci-dessus). Règle générale : si la carte ou le téléphone touche le lecteur, vous bénéficiez du tarif le plus bas que cette carte puisse offrir. Si vous souhaitez essayer de prendre un paiement sans contact avec le téléphone qui se trouve déjà dans votre poche, le guide Tap to Pay ne prend que deux minutes à suivre.
Questions fréquentes
Quel est le plafond du paiement sans contact au Canada en 2026 ?
La plupart des cartes Visa, Mastercard et Interac plafonnent un paiement sans contact unique à 250 $ ou presque, mais la banque émettrice fixe le montant exact et certaines appliquent un plafond inférieur. Les portefeuilles électroniques sur smartphone peuvent être approuvés au-delà du plafond de la carte car l'appareil vérifie l'identité du titulaire.
Pourquoi mon paiement sans contact a-t-il été refusé alors que le montant était inférieur au plafond ?
Les cartes effectuent des contrôles de sécurité cumulatifs. Après plusieurs paiements sans contact consécutifs, la carte demande une insertion avec puce et code PIN pour confirmer qu'elle est toujours entre les mains du titulaire, puis le paiement sans contact fonctionne à nouveau.
Le paiement sans contact coûte-t-il quelque chose de plus au client ?
Non. Payer sans contact coûte la même chose au titulaire de la carte que de l'insérer, et il n'y a pas de frais par transaction sans contact. Les frais bancaires habituels s'appliquent dans les deux cas.
Le paiement sans contact est-il sûr ?
Oui. Chaque paiement sans contact génère un code à usage unique inutilisable s'il est intercepté, et les débits non autorisés sont couverts par les règles de remboursement bancaire et les politiques de responsabilité zéro des réseaux de cartes.
Une entreprise peut-elle accepter le paiement sans contact sans acheter de terminal ?
Oui. Tap to Pay permet à un iPhone ou un smartphone Android compatible de servir de lecteur de carte, permettant ainsi à une nouvelle entreprise d'accepter des paiements sans contact sans matériel supplémentaire.