


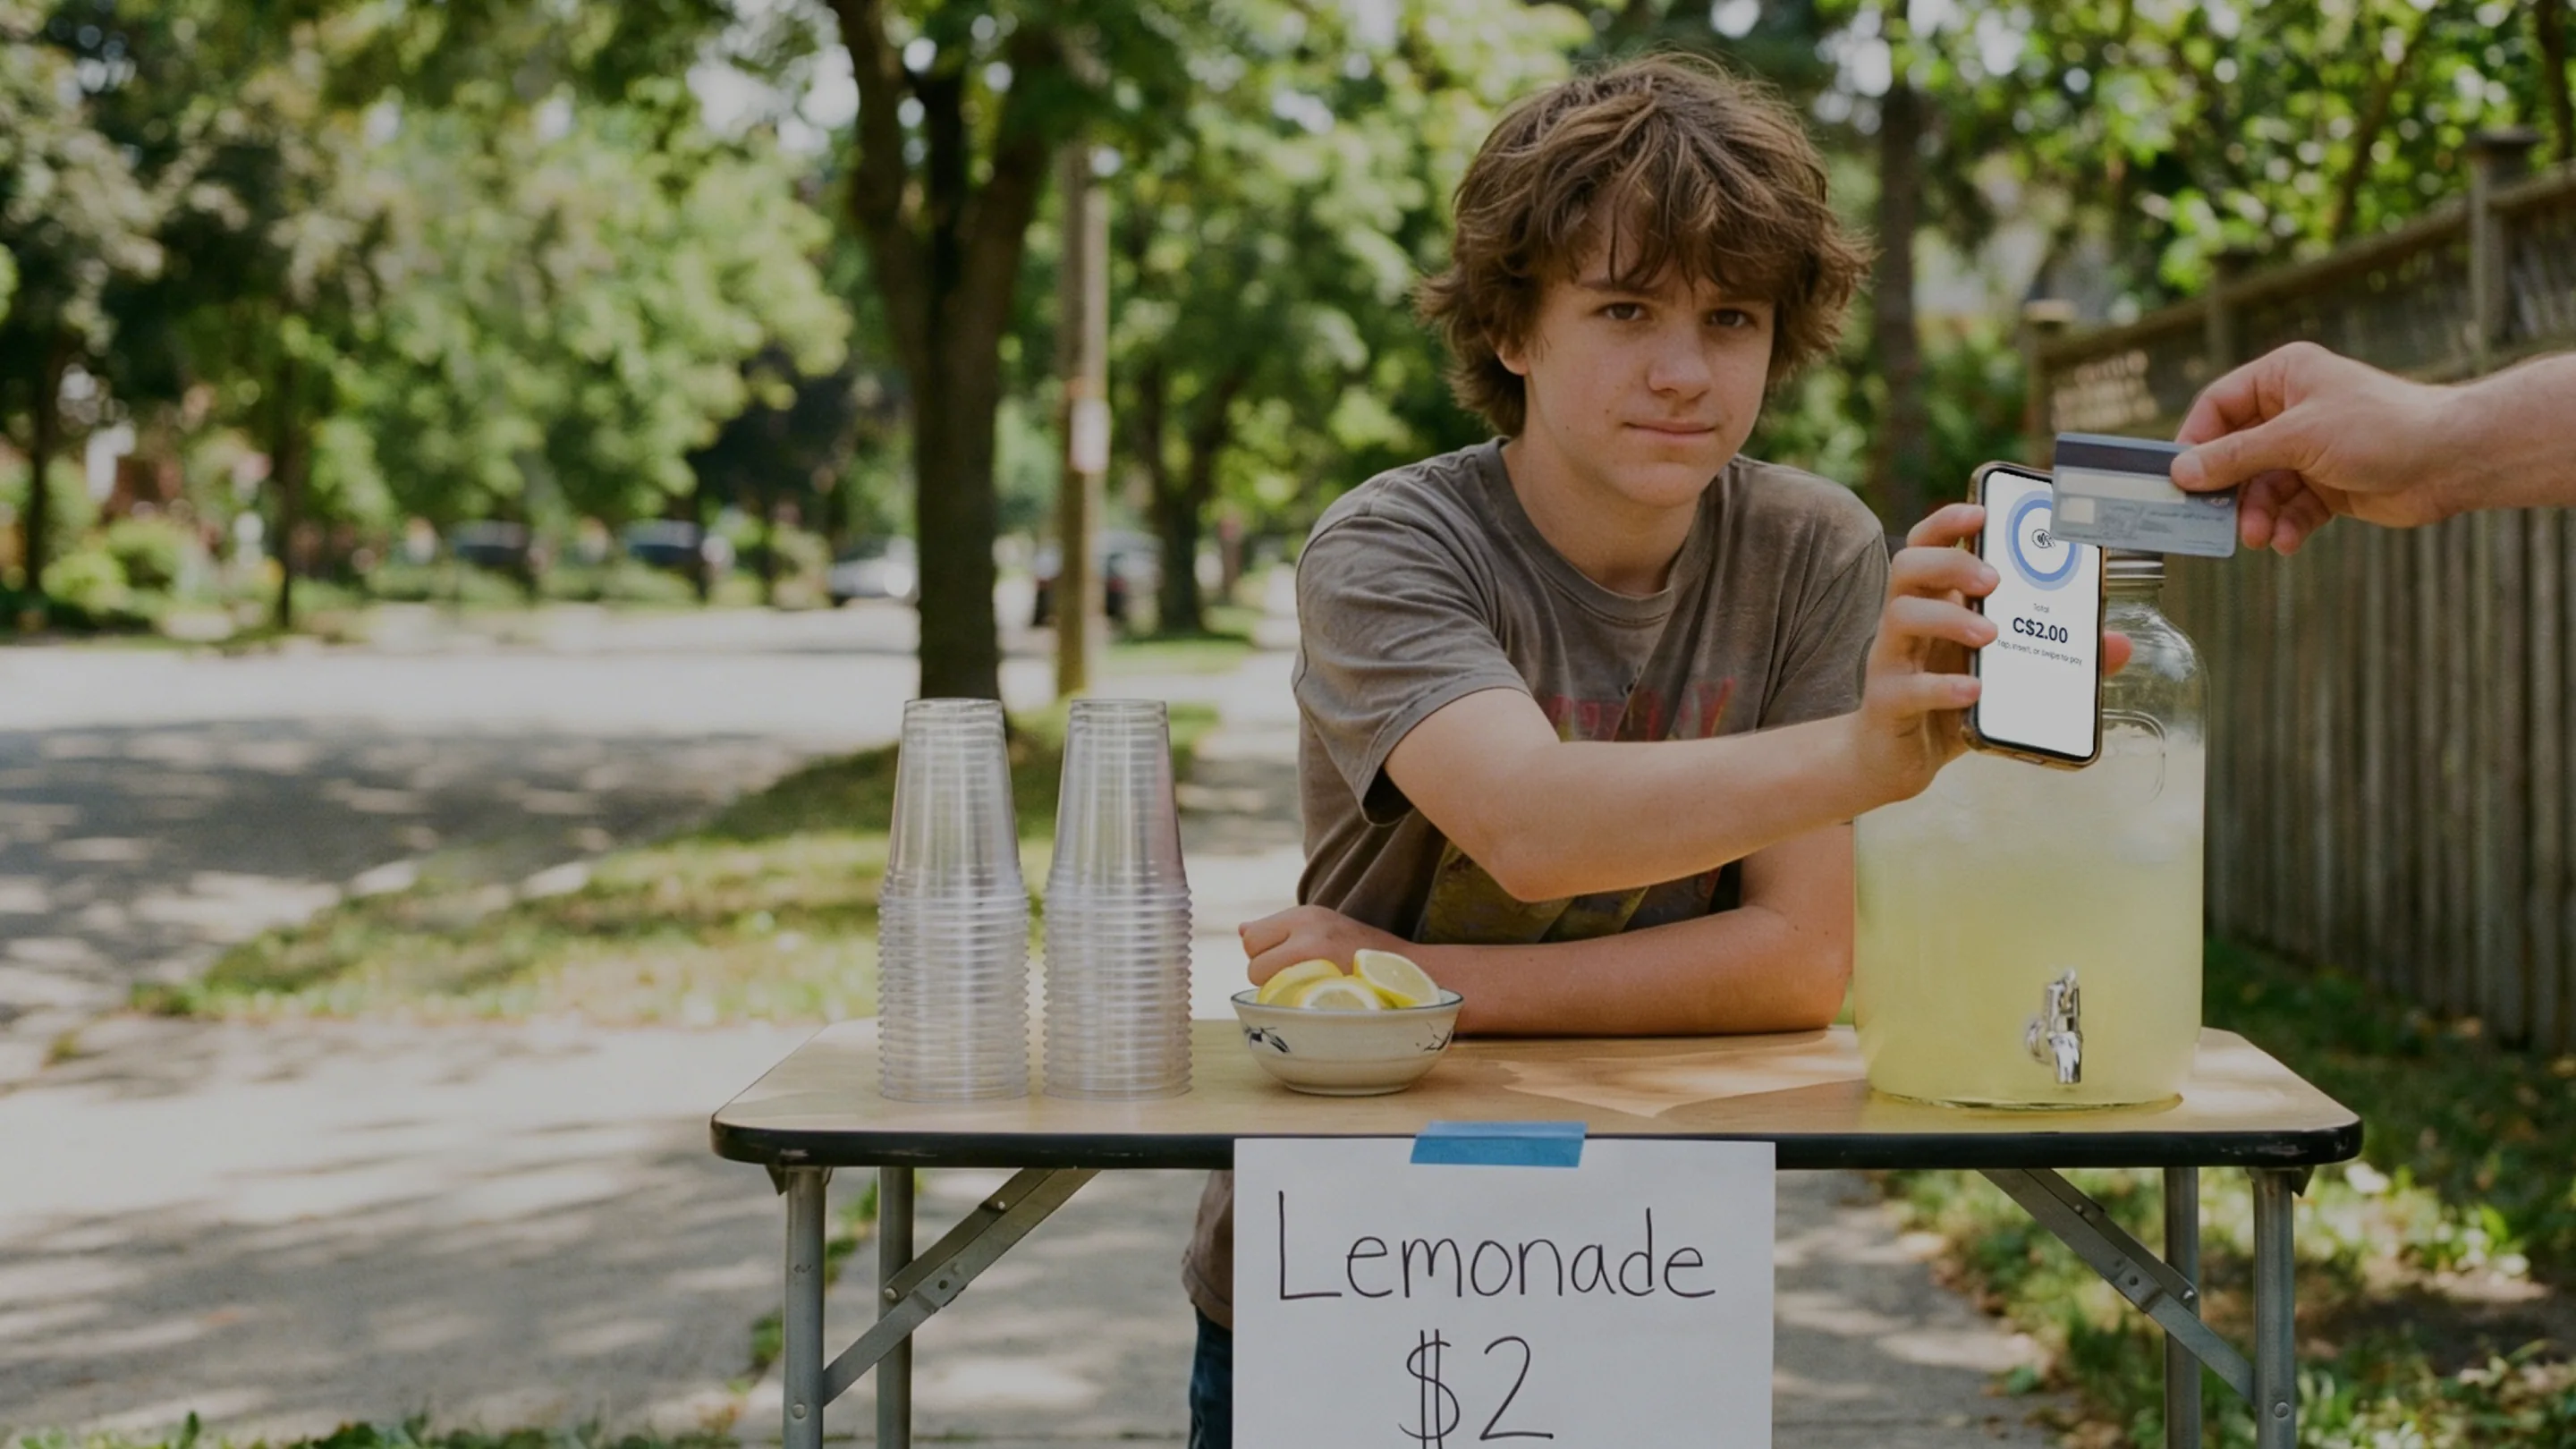
2026 में टैप टू पे की सीमाएं, शुल्क और मिथक
कनाडा, यूके और अमेरिका में टैप सीमाएं भिन्न हैं, टैप करने से मर्चेंट्स को कोई अतिरिक्त लागत नहीं आती है, और अधिकांश कॉन्टैक्टलेस डरावनी कहानियां मिथक हैं। स्रोतों के साथ 2026 के तथ्य।


2026 में टैप टू पे सीमाएँ दो चीज़ों पर निर्भर करती हैं: आप किस देश में बिक्री करते हैं और कार्ड जारी करने वाला बैंक कौन सा है। कनाडा में, अधिकांश कार्ड एकल टैप की सीमा लगभग $250 तय करते हैं। यूके में, मार्च 2026 से बैंकों ने अपनी सीमाएँ खुद तय की हैं। अमेरिका में, कभी भी कोई सर्वव्यापी (ब्लैंकेट) सीमा नहीं रही है। लागत के मामले में, टैप को कार्ड-प्रेज़ेंट भुगतान (जहाँ कार्ड भौतिक रूप से मौजूद होता है) के रूप में देखा जाता है, इसलिए व्यापारियों को इसे स्वीकार करने के लिए कोई अतिरिक्त शुल्क नहीं देना पड़ता। और टैपिंग के बारे में डराने वाली ज़्यादातर कहानियाँ सिर्फ़ अफ़वाहें हैं।
आंकड़ों से पहले एक महत्वपूर्ण बात: इस क्षेत्र के नियम तेज़ी से बदलते हैं, इसलिए नीचे दी गई जानकारी को अगस्त 2026 में प्रकाशन के समय का एक स्नैपशॉट समझें। उन पर निर्भर रहने से पहले अपने बैंक या प्रोसेसर से अपनी सीमाओं की पुष्टि कर लें।
2026 में टैप टू पे की सीमाएँ क्या हैं?
टैप की कोई एक वैश्विक सीमा नहीं है। कार्ड नेटवर्क अधिकतम सीमा तय करते हैं, ग्राहक का बैंक वास्तविक संख्या चुनता है, और टर्मिनल वही लागू करता है जो कार्ड मांगता है। कॉन्टैक्टलेस एक दशक से भी कम समय में एक नई चीज़ से डिफ़ॉल्ट बन गया, लेकिन सीमाएँ स्थानीय ही रहीं:
कनाडा: वीज़ा और मास्टरकार्ड ने 2020 में टैप सीमा $100 से बढ़ाकर $250 कर दी¹, और इंटरैक बैंकों को $250 तक कॉन्टैक्टलेस डेबिट सीमा निर्धारित करने की अनुमति देता है²। अधिकांश कनाडाई कार्ड अब प्रति टैप $250 या इसके करीब हैं, लेकिन प्रत्येक बैंक अपनी सीमा स्वयं चुनता है।
यूनाइटेड किंगडम: £100 की सीमा समाप्त हो गई है। मार्च 2026 से, कड़े धोखाधड़ी नियंत्रण वाले बैंक और भुगतान कंपनियाँ अपनी कॉन्टैक्टलेस सीमाएँ खुद तय कर सकती हैं, और नियामक उन्हें ग्राहकों को व्यक्तिगत सीमा चुनने या टैप को पूरी तरह से बंद करने की अनुमति देने के लिए प्रोत्साहित करता है³। यूके में 2024 में पात्र इन-स्टोर कार्ड लेनदेन का लगभग 95% पहले से ही कॉन्टैक्टलेस था³, इसलिए अधिकांश बैंक फिलहाल सीमाओं को पुराने स्तर के करीब ही रख रहे हैं।
संयुक्त राज्य अमेरिका: यहाँ कभी भी कोई सर्वव्यापी टैप सीमा लागू नहीं हुई है। मंज़ूरी के निर्णय कार्ड नेटवर्क और जारीकर्ता बैंक के पास होते हैं, और रोज़मर्रा की राशियाँ आसानी से पास हो जाती हैं।
फोन और वॉच वॉलेट: चेहरे (फेस पहचान), फिंगरप्रिंट या पासकोड से फोन अनलॉक करने को कार्डधारक के सत्यापन के रूप में माना जाता है, इसलिए प्लास्टिक-कार्ड की सीमा से अधिक के वॉलेट टैप अक्सर स्वीकृत हो जाते हैं। फिर भी अंतिम निर्णय टर्मिनल और जारीकर्ता बैंक का ही होता है।
यदि सीमा के भीतर का कोई टैप अस्वीकृत हो जाता है, तो आमतौर पर इसका कारण राशि नहीं होती। कार्ड संचयी सुरक्षा जाँच चलाते हैं: लगातार कई टैप के बाद, कार्ड यह साबित करने के लिए पिन के साथ एक बार इंसर्ट करने की माँग करता है कि वह सही हाथों में ही है। एक बार इंसर्ट करके भुगतान करने से यह काउंटर रीसेट हो जाता है।

क्या व्यापारियों को टैप टू पे स्वीकार करने के लिए अधिक भुगतान करना पड़ता है?
नहीं। टैप एक कार्ड-प्रेज़ेंट भुगतान है, और कार्ड स्वीकार करने का यह सबसे सस्ता तरीका है। प्रोसेसर टैप किए गए कार्ड की कीमत इंसर्ट किए गए कार्ड की तरह ही तय करते हैं; उदाहरण के लिए, Final Pay की प्राइजिंग में समान कार्ड-प्रेज़ेंट दर लागू होती है, चाहे कार्ड टैप किया गया हो, इंसर्ट किया गया हो या स्वाइप किया गया हो (जिसमें फोन पर टैप टू पे भी शामिल है), और इसमें कोई मासिक सॉफ़्टवेयर शुल्क नहीं जुड़ा होता।
तीन चीज़ें आपकी प्रोसेसिंग लागत को प्रभावित करती हैं, और उनमें से कोई भी टैप नहीं है:
कार्ड-प्रेज़ेंट बनाम कार्ड-नॉट-प्रेज़ेंट: फोन पर दर्ज किए गए ऑर्डर और पेमेंट लिंक पर इन-पर्सन टैप की तुलना में अधिक दर लगती है क्योंकि धोखाधड़ी का जोखिम अधिक होता है। यदि आप फोन पर ऑर्डर लेते हैं, तो कार्ड नंबर लिखे बिना ऐसा करें।
कार्ड ब्रांड: अमेरिकन एक्सप्रेस की लागत आमतौर पर वीज़ा या मास्टरकार्ड की तुलना में प्रति चार्ज अधिक होती है।
टिकट का आकार और कार्ड मिश्रण: प्रतिशत शुल्क आपकी औसत बिक्री के साथ बढ़ते हैं, और प्रति-लेनदेन फ्लैट शुल्क सबसे छोटे टिकटों पर सबसे ज़्यादा असर डालते हैं।
जब आप प्रदाताओं की तुलना करते हैं, तो पूरे बिल की तुलना करें: प्रोसेसिंग दर प्लस सॉफ़्टवेयर सब्सक्रिप्शन प्लस हार्डवेयर। मासिक सॉफ़्टवेयर शुल्क और टर्मिनल किराया जुड़ जाने के बाद थोड़ी कम दर अक्सर घाटे का सौदा साबित होती है।

क्या टैप टू पे सुरक्षित है? पाँच अफ़वाहें जो अभी भी बनी हुई हैं
"टैप चिप की तुलना में कम सुरक्षित है।" गलत। टैप उसी चिप पर चलता है और हर लेनदेन के लिए एक वन-टाइम कोड (आपके कार्ड विवरण के स्थान पर उपयोग होने वाला एकल-उपयोग कोड) जनरेट करता है। दूसरी खरीदारी के लिए चोरी हुआ कोड बेकार होता है। असुरक्षित तरीका मैग्नेटिक स्ट्राइप स्वाइप है, और यही कारण है कि यह समाप्त हो रहा है।
"कोई व्यक्ति आपके पास से रीडर लेकर गुज़रकर आपका कार्ड स्किम कर सकता है।" अत्यधिक बढ़ा-चढ़ाकर कही गई बात। लाइव रीडर के लिए एक पंजीकृत मर्चेंट खाते की आवश्यकता होती है, इसलिए किसी भी चोरी किए गए टैप का भुगतान एक ट्रैक करने योग्य व्यावसायिक बैंक खाते में जाता है, और प्रत्येक टैप उपर्युक्त सीमाओं द्वारा सीमित होता है। यूके के बैंकों को अनधिकृत कार्ड धोखाधड़ी की भरपाई करनी होगी³, और प्रमुख कार्ड नेटवर्क अनधिकृत उपयोग के लिए शून्य-देनदारी (ज़ीरो-लायबिलिटी) नीतियाँ प्रकाशित करते हैं।
"दो बार टैप करने से दो बार शुल्क लगता है।" टर्मिनल प्रति बिक्री एक प्राधिकरण (ऑथराइज़ेशन) का अनुरोध करता है। वास्तव में दोहरा शुल्क तब लगता है जब बिक्री को रजिस्टर पर दो बार दर्ज किया जाता है, और किसी भी अन्य त्रुटि की तरह इस पर भी विवाद (डिसप्यूट) किया जा सकता है।
"व्यापारी कॉन्टैक्टलेस के लिए प्रीमियम भुगतान करते हैं।" जैसा कि ऊपर बताया गया है, टैप को कार्ड-प्रेज़ेंट के रूप में आंका जाता है, जो आमतौर पर सबसे कम स्वीकृति लागत है।
"टैप स्वीकार करने के लिए आपको एक टर्मिनल की आवश्यकता है।" फोन पर टैप टू पे आने के बाद से ऐसा नहीं है। एक समर्थित आईफोन या एंड्रॉइड डिवाइस खुद भुगतान ले सकता है, और यदि आपका चेकआउट AI द्वारा बनाया गया था, तो टैप टू पे बिना किसी झंझट के फ्लो में जुड़ जाता है। व्यस्त काउंटरों पर समर्पित प्रमाणित टर्मिनल अभी भी अपनी जगह बनाए रखते हैं।

तो 2026 में टैप टू पे के बारे में वास्तव में क्या मायने रखता है?
सीमा आपके ग्राहक के बैंक द्वारा तय की जाती है, न कि आपके द्वारा। शुल्क इस बात से तय होता है कि कार्ड कैसे लिया जाता है, और टैप सबसे सस्ता तरीका है। सुरक्षा से जुड़ी घबराहट एक दशक पुरानी है और टोकनाइजेशन (ऊपर वर्णित वन-टाइम-कोड प्रणाली) के आने के बाद समाप्त हो चुकी है। व्यावहारिक नियम: यदि कार्ड या फोन रीडर को छूता है, तो आप वह सबसे कम दर चुका रहे हैं जो वह कार्ड प्रदान कर सकता है। यदि आप अपनी जेब में पहले से मौजूद फोन पर टैप लेने का प्रयास करना चाहते हैं, तो टैप टू पे गाइड का पालन करने में लगभग दो मिनट लगते हैं।
अक्सर पूछे जाने वाले प्रश्न
2026 में कनाडा में टैप टू पे सीमा क्या है?
अधिकांश वीज़ा, मास्टरकार्ड और इंटरैक कार्ड प्रति टैप सीमा $250 या इसके आसपास तय करते हैं, लेकिन कार्ड जारीकर्ता बैंक सटीक सीमा तय करता है और कुछ मामलों में यह कम हो सकती है। फोन वॉलेट को कार्ड की ऊपरी सीमा से अधिक के लिए भी मंज़ूरी मिल सकती है क्योंकि डिवाइस कार्डधारक को सत्यापित करता है।
राशि सीमा के भीतर होने पर भी मेरा टैप अस्वीकृत क्यों हुआ?
कार्ड संचयी सुरक्षा जाँच चलाते हैं। लगातार कई टैप के बाद, कार्ड यह पुष्टि करने के लिए एक बार चिप-और-पिन इंसर्ट करने के लिए कहता है कि वह अभी भी कार्डधारक के पास ही है, जिसके बाद टैप फिर से काम करने लगता है।
क्या टैप करने से ग्राहक से कोई अतिरिक्त शुल्क लिया जाता है?
नहीं। कार्ड को टैप करने पर कार्डधारक को उतना ही शुल्क देना होता है जितना चिप इंसर्ट करने पर लगता है, और प्रति-टैप कोई अतिरिक्त शुल्क नहीं होता। दोनों ही मामलों में बैंक के नियमित खाता शुल्क लागू होते हैं।
क्या टैप टू पे सुरक्षित है?
हाँ। हर टैप एक वन-टाइम कोड जनरेट करता है जो पकड़े जाने पर भी बेकार होता है, और अनधिकृत शुल्कों को बैंक प्रतिपूर्ति नियमों और कार्ड नेटवर्क की शून्य-देनदारी नीतियों द्वारा कवर किया जाता है।
क्या कोई व्यवसाय टर्मिनल खरीदे बिना टैप टू पे स्वीकार कर सकता है?
हाँ। टैप टू पे एक समर्थित आईफोन या एंड्रॉइड फोन को कार्ड रीडर के रूप में काम करने की अनुमति देता है, जिससे नया व्यवसाय बिना किसी अतिरिक्त हार्डवेयर के कॉन्टैक्टलेस भुगतान स्वीकार कर सकता है।