


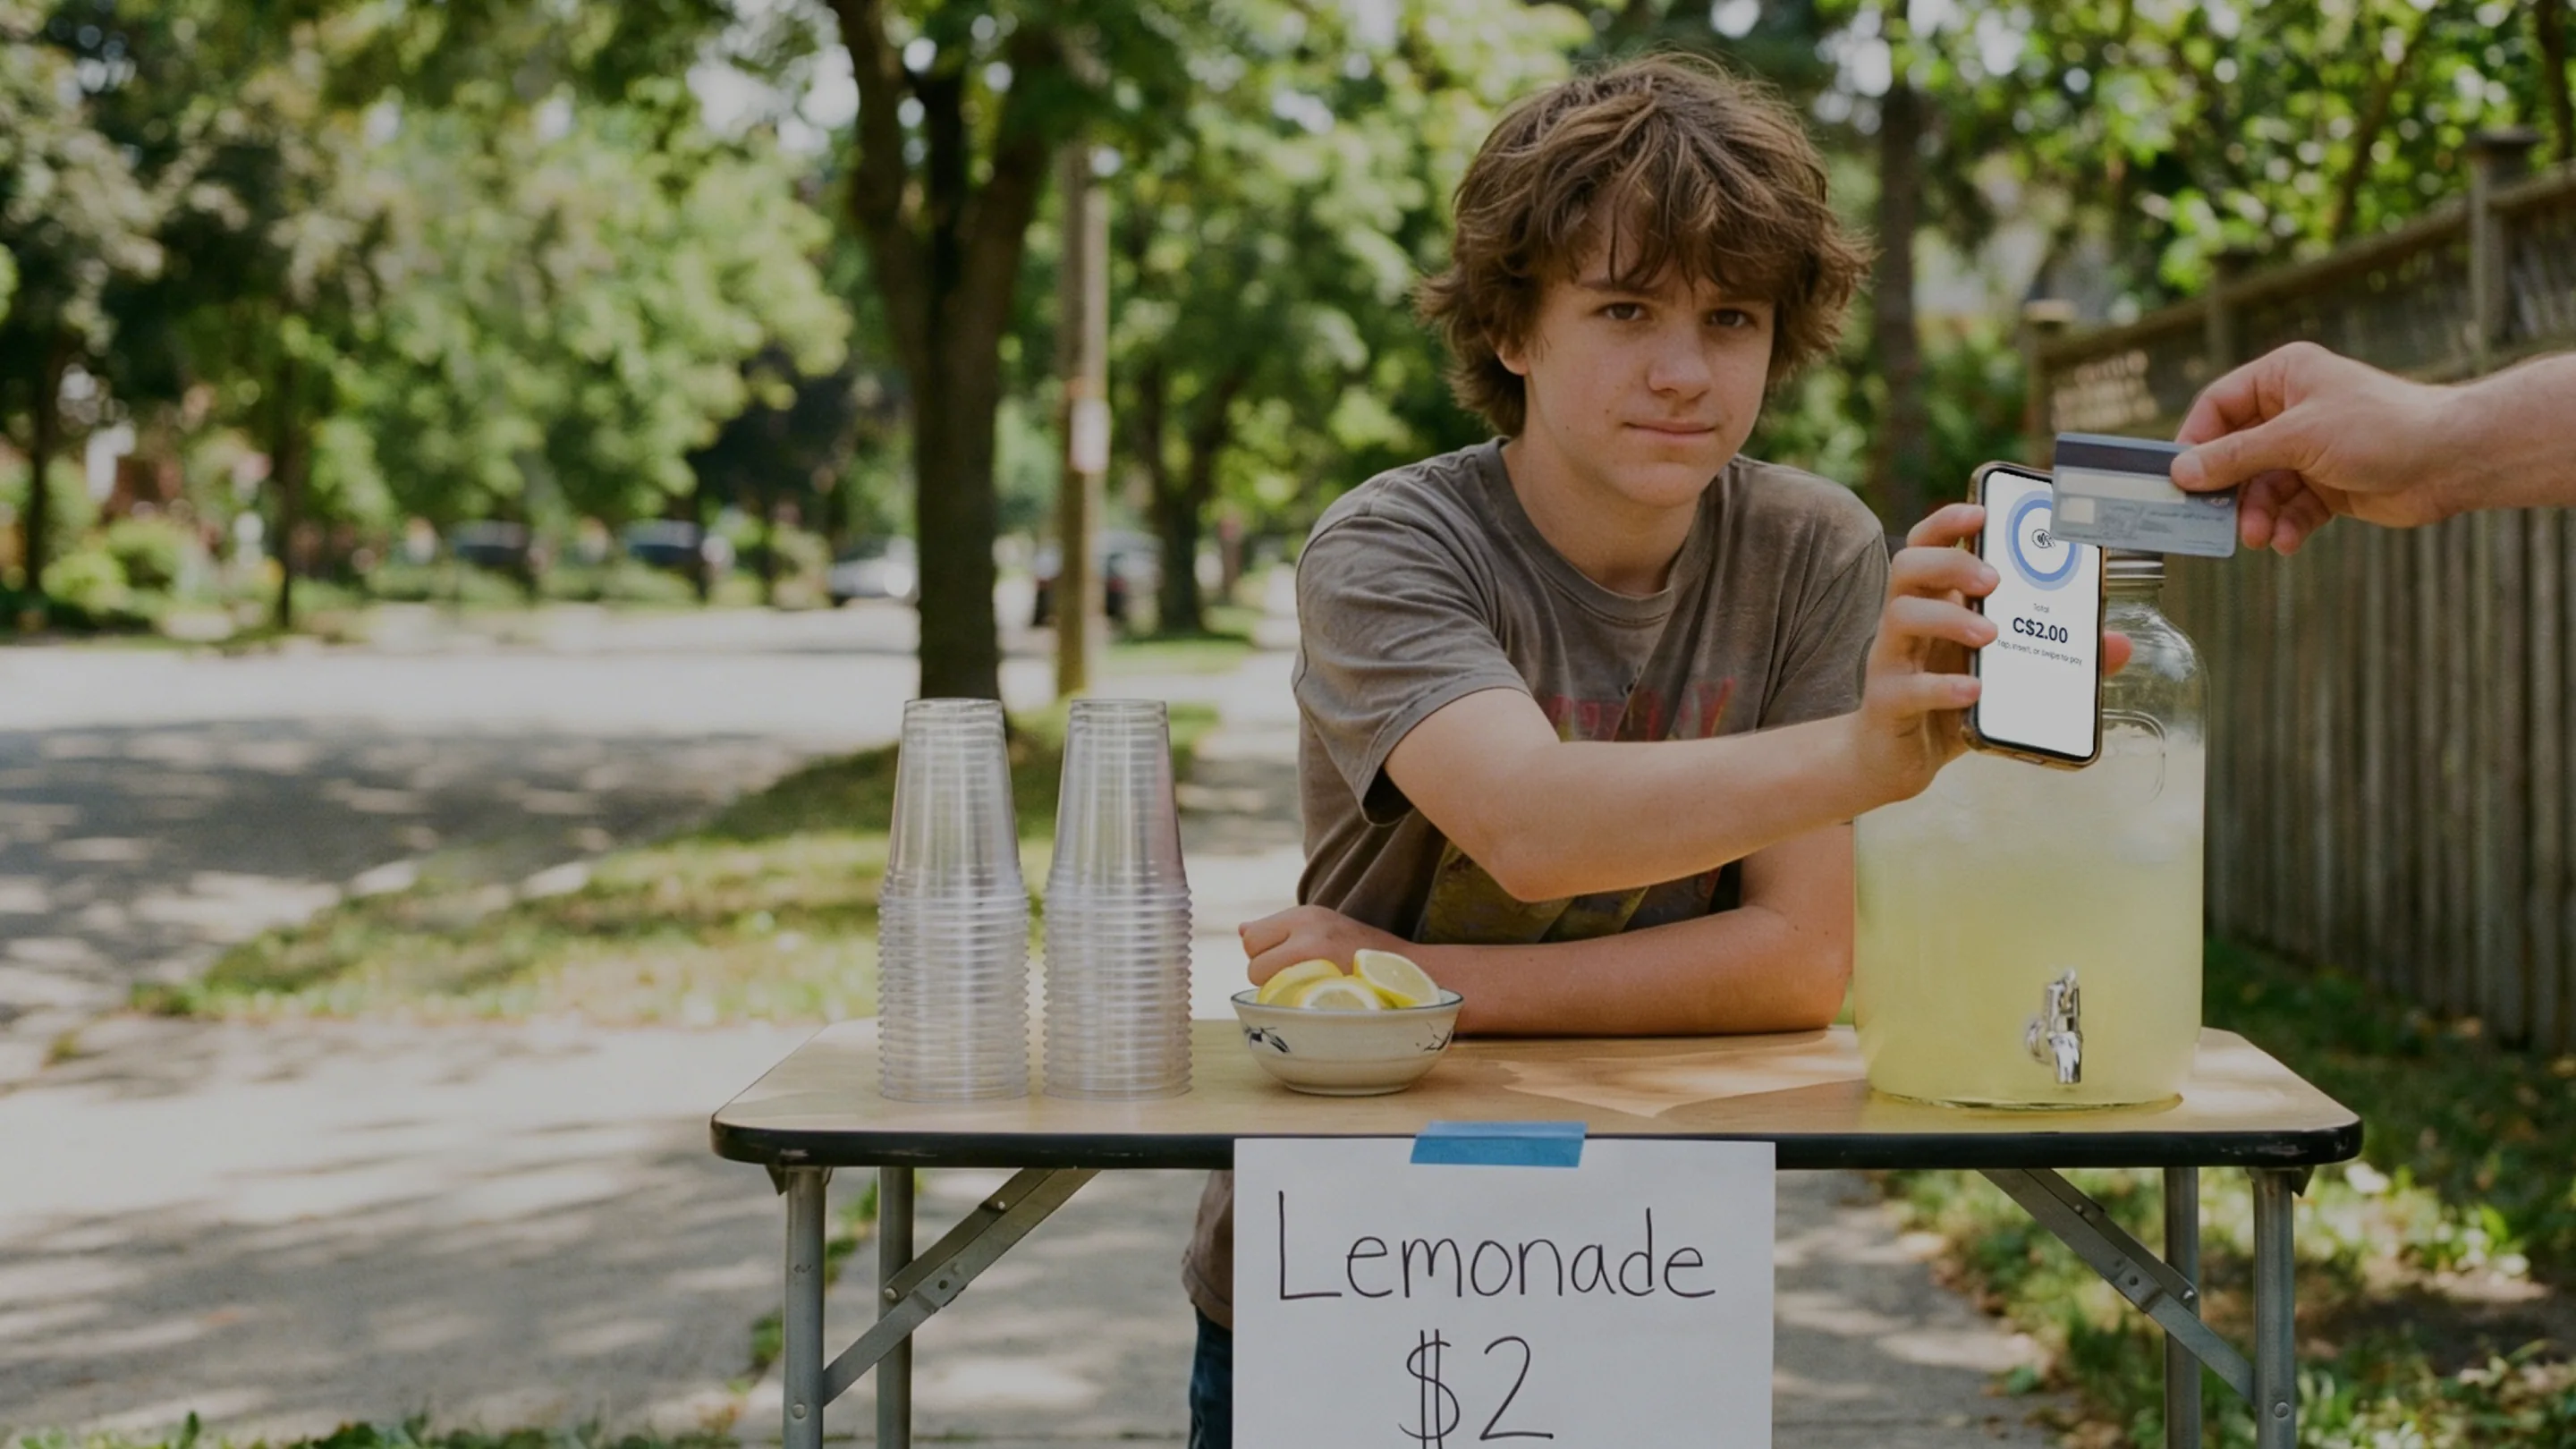
Límites, tarifas y mitos de Tap to Pay en 2026
Los límites del pago sin contacto difieren entre Canadá, el Reino Unido y EE. UU., pagar sin contacto no cuesta nada extra a los comerciantes y la mayoría de las historias de terror sobre el pago sin contacto son mitos. Los datos de 2026, con fuentes.


Los límites para los pagos sin contacto en 2026 se reducen a dos factores: el país en el que vendes y el banco que emitió la tarjeta. En Canadá, la mayoría de las tarjetas limitan un solo pago sin contacto a unos 250 $. En el Reino Unido, los bancos fijan sus propios límites desde marzo de 2026. En Estados Unidos, nunca ha existido un límite general. En cuanto al coste, un pago sin contacto se tarifica como un pago con tarjeta presente (la tarjeta está físicamente allí), por lo que los comerciantes no pagan nada extra por aceptarlo. Y la mayoría de las historias alarmistas sobre el pago sin contacto son mitos.
Una advertencia antes de ver los números: las normas en este ámbito cambian rápidamente, así que considera los datos detallados a continuación como una instantánea exacta al momento de su publicación en agosto de 2026. Confirma tus propios números con tu banco o procesador antes de basarte en ellos.
¿Cuáles son los límites del pago sin contacto en 2026?
No existe un único límite global para el pago sin contacto. Las redes de tarjetas establecen topes máximos, el banco del cliente elige la cifra real y la terminal aplica lo que la tarjeta solicite. El pago sin contacto pasó de ser una novedad a la opción predeterminada en menos de una década, pero los límites siguieron siendo locales:
Canadá: Visa y Mastercard elevaron los topes del pago sin contacto de 100 $ a 250 $ en 2020¹, e Interac permite a los bancos fijar límites de débito sin contacto de hasta 250 $². La mayoría de las tarjetas canadienses se sitúan ahora en los 250 $ o cerca de esa cifra por transacción, pero cada banco elige su propia cifra.
Reino Unido: el límite de 100 £ ha desaparecido. Desde marzo de 2026, los bancos y las empresas de pago con sólidos controles de fraude pueden fijar sus propios límites sin contacto, y el regulador les anima a permitir que los clientes elijan un límite personal o desactiven el pago sin contacto por completo³. Casi el 95 % de las transacciones presenciales con tarjeta aptas en el Reino Unido ya eran sin contacto en 2024³, por lo que la mayoría de los bancos mantienen por ahora los límites cerca del nivel anterior.
Estados Unidos: nunca se ha aplicado un tope general para los pagos sin contacto. Las decisiones de aprobación corresponden a la red de tarjetas y al banco emisor, y los importes cotidianos simplemente se procesan.
Billeteras en teléfonos y relojes: desbloquear el teléfono con el rostro, la huella dactilar o el código de acceso cuenta como verificación del titular de la tarjeta, por lo que los pagos sin contacto desde billeteras digitales a menudo se aprueban por encima del límite de las tarjetas físicas. La terminal y el banco emisor siguen teniendo la última palabra.
Si se rechaza un pago sin contacto por debajo del límite, el importe no suele ser el motivo. Las tarjetas realizan comprobaciones de seguridad acumulativas: tras una serie de pagos sin contacto consecutivos, la tarjeta requiere una inserción con PIN para demostrar que sigue en las manos correctas. Un solo pago con tarjeta insertada reinicia el contador.

¿Pagan los comerciantes más por aceptar pagos sin contacto?
No. Un pago sin contacto es un pago con tarjeta presente, y la tarjeta presente es la forma más económica de aceptar tarjetas. Los procesadores cobran una tarjeta leída sin contacto igual que una insertada; por ejemplo, las tarifas de Final Pay aplican la misma tarifa de tarjeta presente tanto si la tarjeta se acerca, se inserta o se desliza, incluyendo Tap to Pay en un teléfono, sin tarifas mensuales de software asociadas.
Tres factores influyen en tus costes de procesamiento, y ninguno de ellos es el pago sin contacto:
Tarjeta presente frente a tarjeta no presente: los pedidos telefónicos introducidos manualmente y los enlaces de pago conllevan una tarifa más alta que un pago presencial sin contacto porque el riesgo de fraude es mayor. Si aceptas pedidos por teléfono, hazlo sin anotar los números de tarjeta.
Marca de la tarjeta: American Express suele costar más por cargo que Visa o Mastercard.
Tamaño del ticket y combinación de tarjetas: las tarifas porcentuales aumentan según tu venta promedio, y las tarifas fijas por transacción afectan más a los tickets de importe reducido.
Al comparar proveedores, compara la factura completa: tarifa de procesamiento más suscripción de software más hardware. Una tarifa ligeramente inferior pierde con frecuencia su ventaja en cuanto se suman una cuota mensual de software y el alquiler de una terminal.

¿Es seguro el pago sin contacto? Cinco mitos que se niegan a desaparecer
«El pago sin contacto es menos seguro que el chip». Falso. El pago sin contacto funciona con el mismo chip y genera un código de un solo uso (un sustituto de un solo uso para los datos de tu tarjeta) en cada transacción. Un código robado no sirve de nada para una segunda compra. El método inseguro es deslizar la banda magnética, motivo por el cual está desapareciendo.
«Alguien puede clonar tu tarjeta al pasar a tu lado con un lector». Exagerado. Un lector activo requiere una cuenta de comerciante registrada, por lo que cualquier pago robado se ingresa en una cuenta bancaria comercial rastreable, y cada pago está limitado por los topes mencionados anteriormente. Los bancos del Reino Unido deben reembolsar el fraude con tarjeta no autorizado³, y las principales redes de tarjetas publican políticas de cero responsabilidad por uso no autorizado.
«Pasar la tarjeta dos veces te cobra el doble». La terminal solicita una sola autorización por venta. Un cobro doble real se debe a que la venta se registró dos veces en la caja registradora, y se puede disputar como cualquier otro error.
«Los comerciantes pagan un sobreprecio por los pagos sin contacto». Explicado anteriormente. Un pago sin contacto se tarifica como tarjeta presente, que suele ser el coste de aceptación más bajo que existe.
«Necesitas una terminal para aceptar pagos sin contacto». Ya no desde que llegó Tap to Pay a los teléfonos. Un dispositivo iPhone o Android compatible puede recibir el pago por sí mismo, y si tu proceso de pago se creó con IA, Tap to Pay se integra directamente en el flujo sin necesidad de integraciones complejas. Las terminales certificadas dedicadas siguen teniendo su lugar en los mostradores con mucho movimiento.

Entonces, ¿qué es lo que realmente importa sobre el pago sin contacto en 2026?
El límite lo establece el banco de tu cliente, no tú. La tarifa depende de cómo se acepte la tarjeta, y el pago sin contacto es la opción más económica. El pánico sobre la seguridad data de hace una década y no sobrevivió a la tokenización (el sistema de código de un solo uso mencionado anteriormente). Regla general: si la tarjeta o el teléfono toca el lector, estás pagando la tarifa más baja que esa tarjeta puede ofrecer. Si quieres probar a aceptar un pago sin contacto en el teléfono que ya tienes en el bolsillo, la guía sobre cómo usar Tap to Pay se lee en apenas dos minutos.
Preguntas frecuentes
¿Cuál es el límite del pago sin contacto en Canadá en 2026?
La mayoría de las tarjetas Visa, Mastercard e Interac limitan un solo pago sin contacto a unos 250 $ o cerca de esa cifra, pero el banco emisor establece el importe exacto y algunos fijan un límite menor. Las billeteras en teléfonos pueden aprobarse por encima del límite de la tarjeta porque el dispositivo verifica al titular.
¿Por qué se rechazó mi pago sin contacto si el importe era inferior al límite?
Las tarjetas realizan comprobaciones de seguridad acumulativas. Tras varios pagos sin contacto consecutivos, la tarjeta solicita una inserción con chip y PIN para confirmar que sigue en manos del titular; después, el pago sin contacto vuelve a funcionar.
¿El pago sin contacto supone algún coste adicional para el cliente?
No. Pagar acercando la tarjeta cuesta lo mismo al titular que insertarla, y no hay ninguna comisión por pago sin contacto. Se aplican las comisiones bancarias habituales de la cuenta en ambos casos.
¿Es seguro el pago sin contacto?
Sí. Cada pago sin contacto genera un código de un solo uso que resulta inútil si es interceptado, y los cobros no autorizados están cubiertos por las normas de reembolso bancario y las políticas de cero responsabilidad de las redes de tarjetas.
¿Puede un negocio aceptar pagos sin contacto sin comprar una terminal?
Sí. Tap to Pay permite que un iPhone o teléfono Android compatible funcione como lector de tarjetas, de modo que un nuevo negocio puede aceptar pagos sin contacto sin hardware adicional.