


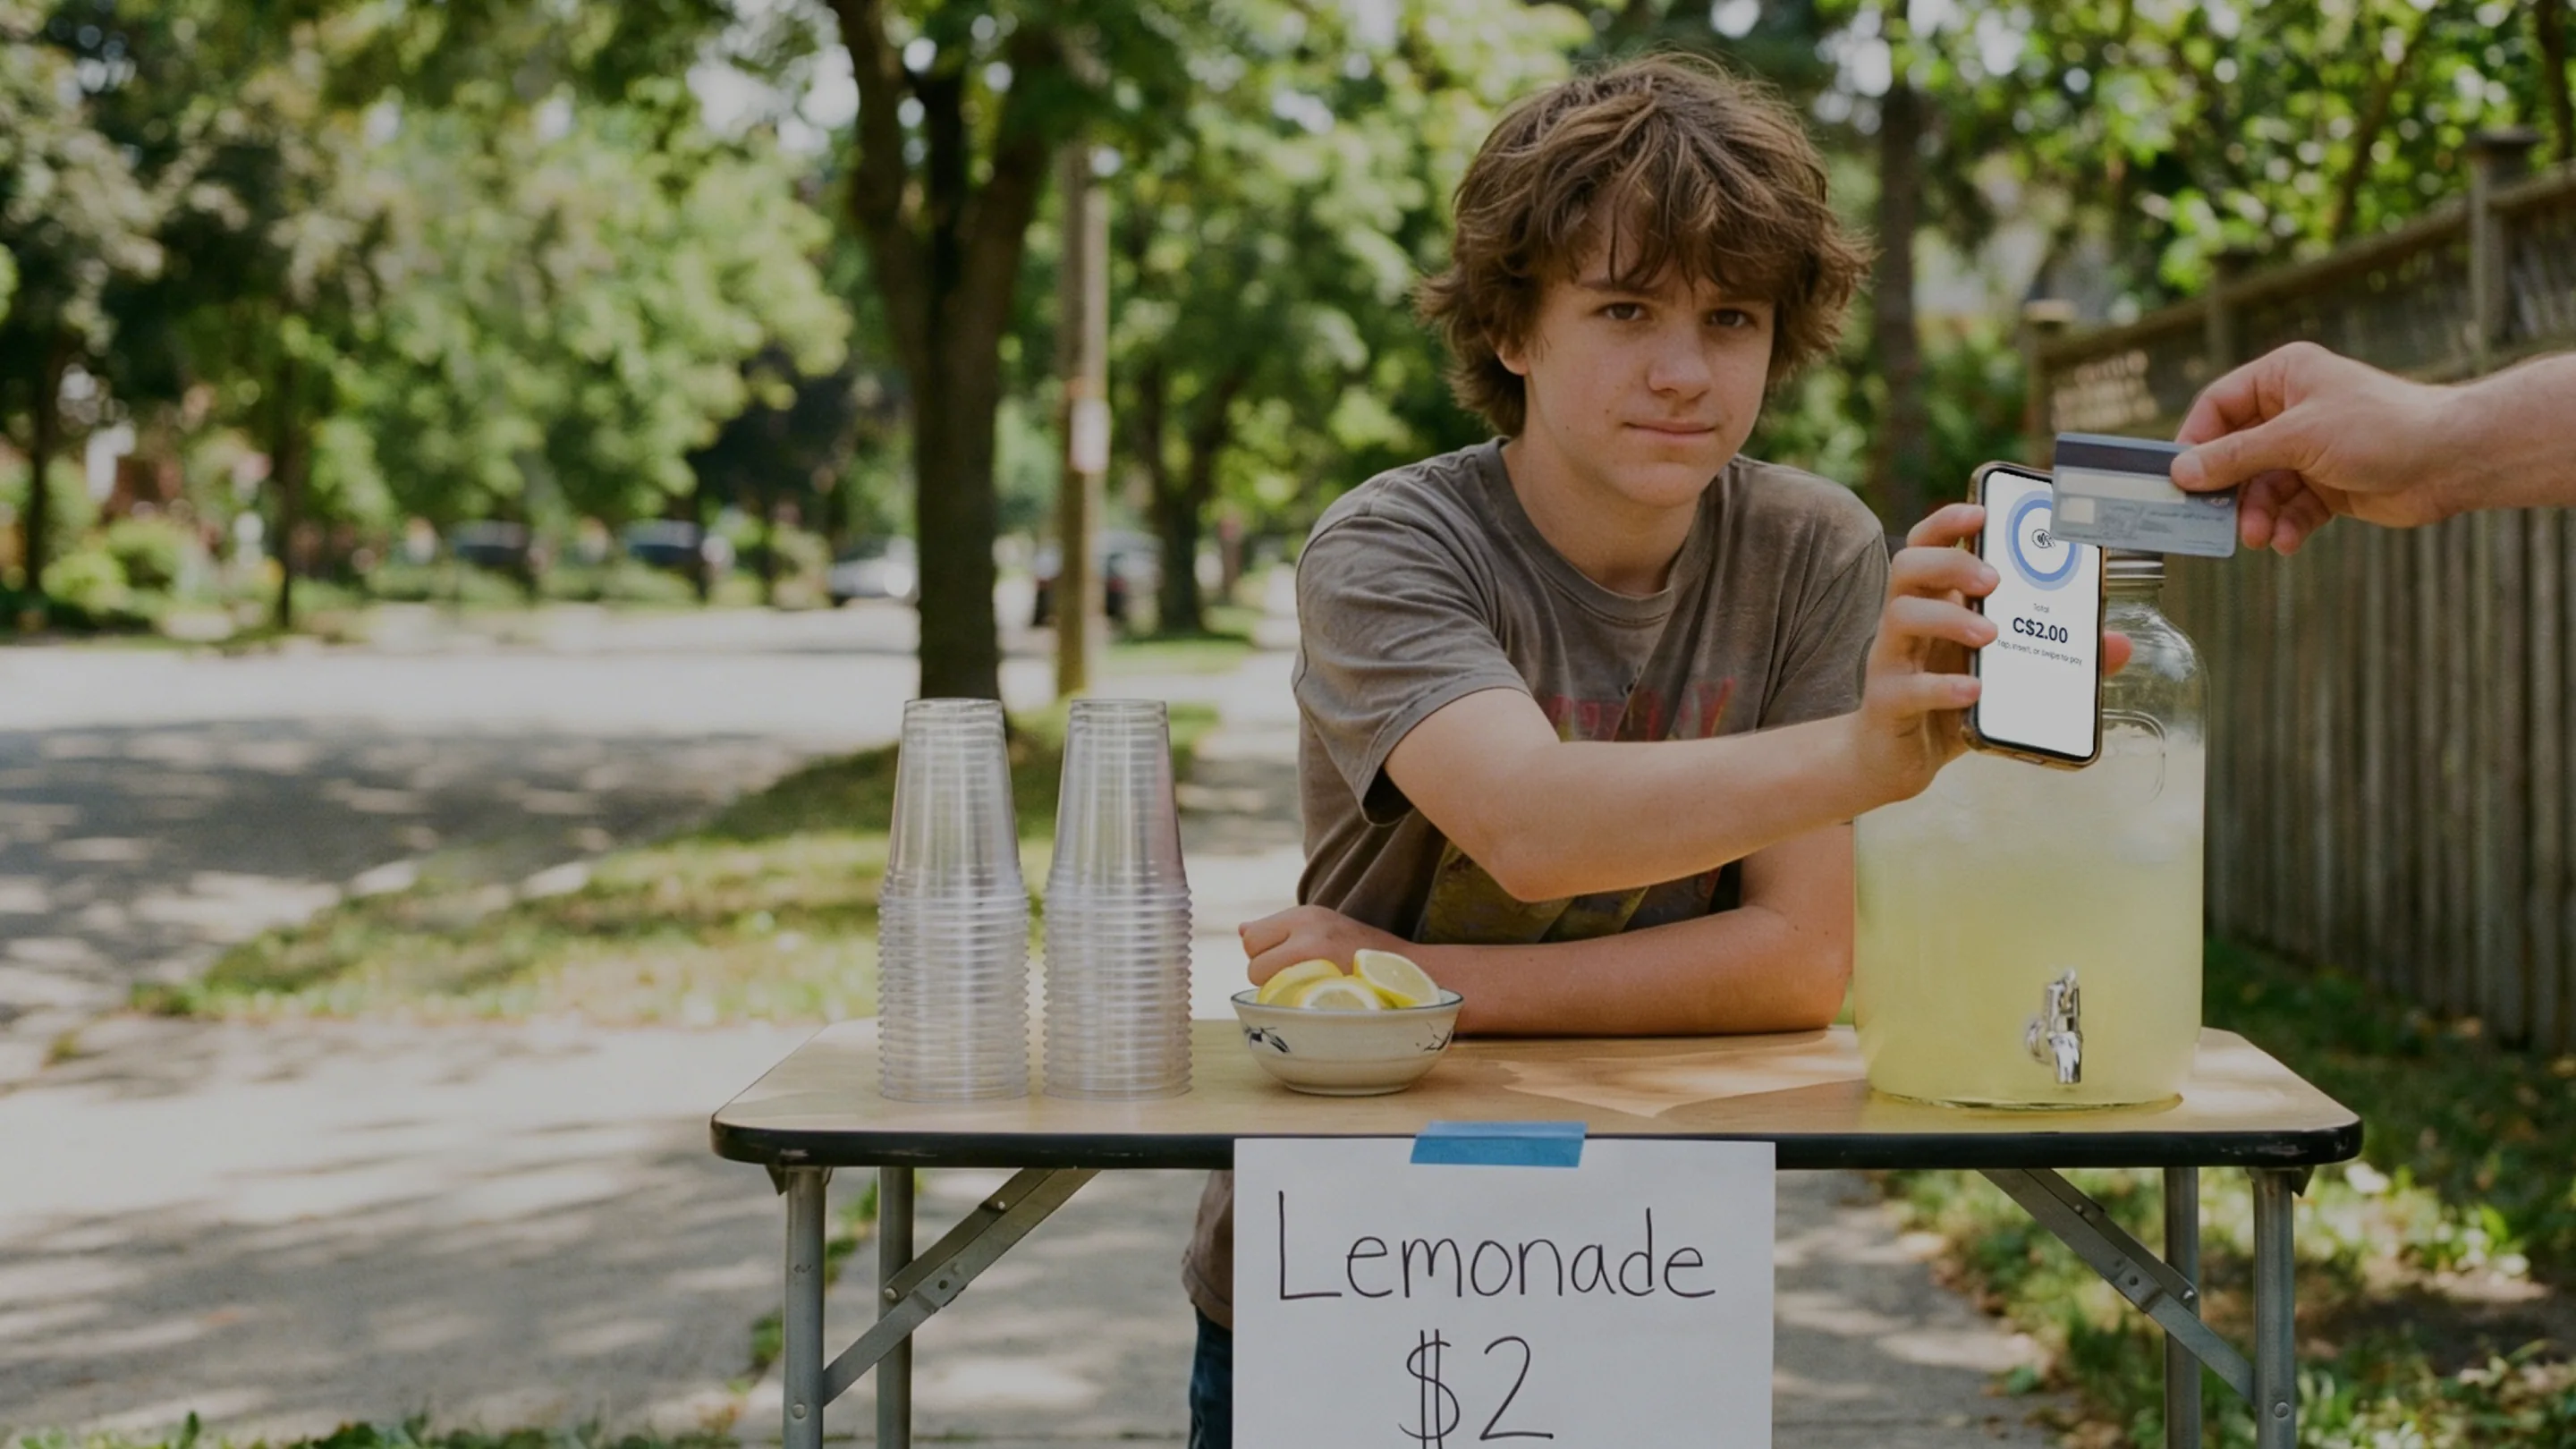
2026-இல் Tap to Pay வரம்புகள், கட்டணங்கள் மற்றும் மூடநம்பிக்கைகள்
கனடா, யுகே மற்றும் அமெரிக்கா முழுவதும் தட்டுதல் வரம்புகள் மாறுபடுகின்றன, தட்டுவதற்கு வணிகர்களுக்குக் கூடுதல் செலவு எதுவுமில்லை, மேலும் பெரும்பாலான தொடர்பற்ற பயமுறுத்தும் கதைகள் மூடநம்பிக்கைகளே ஆகும். ஆதாரங்களுடன் 2026-இன் உண்மைகள்.


2026-இல் டேப் செய்து பணம் செலுத்துவதற்கான வரம்புகள் இரண்டு விஷயங்களை மட்டுமே பொறுத்துள்ளன: நீங்கள் விற்பனை செய்யும் நாடு மற்றும் கார்டை வழங்கிய வங்கி. கனடாவில், பெரும்பாலான கார்டுகள் ஒருமுறை டேப் செய்வதற்கு அதிகபட்சமாக $250 வரை மட்டுமே அனுமதிக்கின்றன. ஐக்கிய රාஜ்யத்தில் (UK), வங்கிகள் மார்ச் 2026 முதல் தங்களுக்கான சொந்த வரம்புகளை அமைத்துள்ளன. அமெரிக்காவில் (US), ஒட்டுமொத்தப் பொதுவான வரம்பு எதுவும் எப்போதும் இருந்ததில்லை. செலவுப் பக்கத்தைப் பொறுத்தவரை, டேப் செய்வது நேரில் கார்டு மூலம் பணம் செலுத்துதலாகவே (கார்டு நேரடியாகப் பயன்படுத்தப்படுகிறது) கருதப்படுகிறது, எனவே இதை ஏற்றுக்கொள்வதற்கு வணிகர்கள் கூடுதல் தொகை எதுவும் செலுத்த வேண்டியதில்லை. மேலும் டேப் செய்வதைப் பற்றிய பெரும்பாலான பயமுறுத்தும் கதைகள் வெறும் கட்டுக்கதைகளே.
எண்களைப் பார்ப்பதற்கு முன் ஒரு முக்கியமான குறிப்பு: இத்துறையின் விதிகள் விரைவாக மாறக்கூடியவை, எனவே கீழே உள்ள விவரங்களைப் பிரசுரிக்கப்பட்ட ஆகஸ்ட் 2026-இன் நிலவரமாகவே எடுத்துக்கொள்ளவும். அவற்றை நம்புவதற்கு முன் உங்கள் வங்கி அல்லது பிராசஸரிடம் விவரங்களை உறுதிப்படுத்திக் கொள்ளவும்.
2026-இல் டேப் செய்து பணம் செலுத்துவதற்கான வரம்புகள் என்ன?
உலகளாவிய ஒரே டேப் வரம்பு என்று எதுவும் இல்லை. கார்டு நெட்வொர்க்குகள் உச்சவரம்புகளை நிர்ணயிக்கின்றன, வாடிக்கையாளரின் வங்கி உண்மையான தொகையைத் தேர்ந்தெடுக்கிறது, மற்றும் கார்டு கோருவதை டெர்மினல் செயல்படுத்துகிறது. தொடுதல் இல்லா கட்டண முறை ஒரு தசாப்தத்திற்குள் புதுமையிலிருந்து இயல்பான தேர்வாக மாறியது, ஆனால் வரம்புகள் உள்ளூர் அளவிலேயே உள்ளன:
கனடா: விசா மற்றும் மாஸ்டர்கார்டு ஆகியவை 2020-இல் டேப் உச்சவரம்பை $100-லிருந்து $250 ஆக உயர்த்தின¹, மற்றும் இன்டராக் (Interac) வங்கிகளை $250 வரை தொடுதல் இல்லா டெபிட் வரம்புகளை அமைக்க அனுமதிக்கிறது². பெரும்பாலான கனடிய கார்டுகள் இப்போது ஒரு டேப்பிற்கு $250 அல்லது அதற்கு அருகில் உள்ளன, ஆனால் ஒவ்வொரு வங்கியும் தனக்கான தொகையைத் தானே தேர்ந்தெடுக்கிறது.
ஐக்கிய ராஜ்யம்: £100 உச்சவரம்பு இனி இல்லை. மார்ச் 2026 முதல், வலுவான மோசடி தடுப்பு நடவடிக்கைகளைக் கொண்ட வங்கிகள் மற்றும் கட்டண நிறுவனங்கள் தங்களுக்கான தொடுதல் இல்லா வரம்புகளை அமைக்கலாம், மேலும் வாடிக்கையாளர்கள் தனிப்பட்ட வரம்பைத் தேர்ந்தெடுக்க அல்லது டேப் வசதியை முழுமையாக முடக்க அனுமதிக்க ஒழுங்குமுறை ஆணையம் ஊக்குவிக்கிறது³. 2024-இலேயே யூகேயில் தகுதியுள்ள கடைகளில் நடந்த கார்டு பரிவர்த்தனைகளில் 95% தொடுதல் இல்லா முறையிலேயே நடந்துள்ளன³, எனவே பெரும்பாலான வங்கிகள் இப்போதைக்கு பழைய அளவிலேயே வரம்புகளை வைத்துள்ளன.
அமெரிக்கா: ஒட்டுமொத்த டேப் உச்சவரம்பு எதுவும் இதுவரை அமல்படுத்தப்படவில்லை. ஒப்புதல் முடிவுகள் கார்டு நெட்வொர்க் மற்றும் வழங்கிய வங்கியிடம் உள்ளன, அன்றாடத் தொகைகள் எளிதாகச் செலுத்தப்படுகின்றன.
போன் மற்றும் வாட்ச் வாலெட்டுகள்: முகம், விரல் ரேகை அல்லது கடவுச்சொல் மூலம் போனை அன்லாக் செய்வது கார்டு உரிமையாளரை உறுதிப்படுத்துவதாகக் கருதப்படுவதால், பிளாஸ்டிக் கார்டு உச்சவரம்பை விட அதிகமான தொகைகளுக்கும் வாலெட் டேப்கள் பெரும்பாலும் ஒப்புதல் பெறுகின்றன. இருப்பினும் இறுதி முடிவை டெர்மினலும் வழங்கிய வங்கியுமே எடுக்கின்றன.
வரம்பிற்கு உட்பட்ட டேப் நிராகரிக்கப்பட்டால், வழக்கமாகத் தொகை அதற்குரிய காரணமாக இருக்காது. கார்டுகள் ஒட்டுமொத்தப் பாதுகாப்புப் பரிசோதனைகளை நடத்துகின்றன: தொடர்ச்சியான டேப்களுக்குப் பிறகு, கார்டு இன்னும் சரியான நபரிடம் தான் உள்ளது என்பதை நிரூபிக்க பின் எண்ணுடன் (PIN) ஒருமுறை கார்டைச் செருக வேண்டும் (insert). ஒருமுறை செருகிப் பணம் செலுத்தியதும் கவுண்டர் மீட்டமைக்கப்படும்.

டேப் செய்து பணம் செலுத்துவதை ஏற்றுக்கொள்வதற்கு வணிகர்கள் கூடுதல் கட்டணம் செலுத்த வேண்டுமா?
இல்லை. டேப் செய்வதும் நேரில் கார்டு மூலம் செலுத்தும் கட்டணமாகவே (card-present) கருதப்படுகிறது, மேலும் நேரில் கார்டு பயன்படுத்துவதே கார்டை ஏற்றுக்கொள்வதற்கான மிகவும் மலிவான வழியாகும். பிராசஸர்கள் டேப் செய்யப்பட்ட கார்டைச் செருகப்பட்ட கார்டைப் போலவே விலை நிர்ணயம் செய்கின்றன; உதாரணமாக, Final Pay-இன் விலை நிர்ணயம், கார்டு டேப் செய்யப்பட்டாலும், செருகப்பட்டாலும் அல்லது ஸ்வைப் செய்யப்பட்டாலும் ஒரே விதமான நேரில் செலுத்தும் கட்டணத்தையே விதிக்கிறது (போனில் டேப் செய்து செலுத்துவது உட்பட), இதற்கென மாதாந்திர மென்பொருள் கட்டணம் எதுவும் இல்லை.
மூன்று விஷயங்கள் மட்டுமே உங்கள் கட்டணச் செலவை மாற்றுகின்றன, அவற்றில் டேப் செய்வது இல்லை:
நேரில் கார்டு பயன்படுத்துவது vs ஆன்லைன்/போனில் பயன்படுத்துவது: போன் ஆர்டர்கள் மற்றும் பேமெண்ட் லிங்க்கள் மூலம் கைமுறையாக எண்களை உள்ளிட்டுச் செலுத்துவது, மோசடி ஆபத்து அதிகம் என்பதால் நேரில் டேப் செய்வதை விட அதிகக் கட்டணத்தைக் கொண்டிருக்கும். போன் மூலம் ஆர்டர்களைப் பெற்றால், கார்டு எண்களைக் காகிதத்தில் எழுதாமல் செய்யுங்கள்.
கார்டு பிராண்ட்: விசா அல்லது மாஸ்டர்கார்டை விட அமெரிக்கன் எக்ஸ்பிரஸ் பொதுவாக ஒரு பரிவர்த்தனைக்கு அதிகச் செலவாகும்.
பில் தொகை மற்றும் கார்டு வகை: சதவீதக் கட்டணங்கள் உங்கள் சராசரி விற்பனைக்கேற்ப மாறும், மேலும் நிலையான பரிவர்த்தனைக் கட்டணங்கள் சிறிய பில்களை அதிகம் பாதிக்கும்.
வழங்குநர்களை ஒப்பிடும்போது, முழு கட்டணத்தையும் ஒப்பிடுங்கள்: பிராசஸிங் கட்டணம் + மென்பொருள் சந்தா + ஹார்டுவேர். சற்று குறைவான கட்டணம் என்று தோன்றுவது, மாதாந்திர மென்பொருள் கட்டணமும் டெர்மினல் வாடகையும் சேரும்போது நஷ்டத்தையே தரும்.

டேப் செய்து பணம் செலுத்துவது பாதுகாப்பானதா? அழிய மறுக்கும் ஐந்து கட்டுக்கதைகள்
"சிப் கார்டை விட டேப் செய்வது பாதுகாப்பு குறைவு." தவறானது. டேப் செய்வதும் அதே சிப் தொழில்நுட்பத்தில் தான் இயங்குகிறது மற்றும் ஒவ்வொரு பரிவர்த்தனைக்கும் ஒரு முறை மட்டுமே பயன்படுத்தக்கூடிய குறியீட்டை (உங்கள் கார்டு விவரங்களுக்குப் பதிலாக) உருவாக்குகிறது. திருடப்பட்ட குறியீடு இரண்டாவது compras-க்கு உதவாது. பாதுகாப்பற்ற முறை காந்தப் பட்டை (magnetic stripe) ஸ்வைப் மட்டுமே, அதனால் தான் அது மறைந்து வருகிறது.
"யாராவது ஒரு ரீடருடன் உங்களைக் கடந்து செல்லும்போது கார்டைத் திருட முடியும்." மிகைப்படுத்தப்பட்டது. இயங்கும் ஒரு ரீடருக்குப் பதிவுசெய்யப்பட்ட வணிகக் கணக்கு தேவை, எனவே திருடப்பட்ட எந்தவொரு டேப் பணமும் கண்காணிக்கக்கூடிய வணிக வங்கிச் கணக்கிற்கே செல்லும், மேலும் ஒவ்வொரு டேப்பும் மேலே உள்ள வரம்புகளுக்கு உட்பட்டது. யூகே வங்கிகள் அனுமதியற்ற கார்டு மோசடிகளுக்கு இழப்பீடு வழங்க வேண்டும்³, மற்றும் முக்கிய கார்டு நெட்வொர்க்குகள் அனுமதியற்ற பயன்பாட்டிற்கு பூஜ்ஜிய-பொறுப்புக் கொள்கைகளை வெளியிட்டுள்ளன.
"இரண்டு முறை டேப் செய்தால் இரண்டு முறை கட்டணம் வசூலிக்கப்படும்." டெர்மினல் ஒரு விற்பனைக்கு ஒரு அங்கீகாரத்தை மட்டுமே கோருகிறது. உண்மையான இரட்டைக் கட்டணம் என்பது கேஷ் ரெஜிஸ்டரில் ஒரே விற்பனை இரண்டு முறை பதிவு செய்யப்படுவதாகும், அது மற்ற பிழைகளைப் போலவே முறையிடத்தக்கது.
"தொடுதல் இல்லா முறைக்கு வணிகர்கள் கூடுதல் கட்டணம் செலுத்துகிறார்கள்." மேலே குறிப்பிடப்பட்டுள்ளது. டேப் செய்வதும் நேரில் கார்டு செலுத்துதலாகவே கணக்கிடப்படுகிறது, இது வழக்கமாக மிகவும் குறைந்த கட்டணமாகும்.
"டேப் முறையை ஏற்க ஒரு டெர்மினல் தேவை." போன்களில் டேப் பே வசதி வந்த பிறகு அது தேவையில்லை. ஆதரவுள்ள ஐபோன் அல்லது ஆண்ட்ராய்டு சாதனம் தானாகவே கார்டு ரீடராகச் செயல்பட முடியும், மேலும் உங்கள் செக்அவுட் AI மூலம் உருவாக்கப்பட்டிருந்தால், இணைப்புகள் எதுவும் இன்றி டேப் பே வசதியை அமைப்பில் சேர்க்கலாம். பிரத்யேக டெர்மினல்கள் எப்போதும் பரபரப்பான கவுண்டர்களில் தங்கள் இடத்தைத் தக்க வைத்துக் கொள்கின்றன.

எனவே 2026-இல் டேப் செய்து பணம் செலுத்துவதில் உண்மையில் எது முக்கியமானது?
வரம்பு உங்கள் வாடிக்கையாளரின் வங்கியால் நிர்ணயிக்கப்படுகிறது, உங்களால் அல்ல. கட்டணம் கார்டு எவ்வாறு பெறப்படுகிறது என்பதன் மூலம் நிர்ணயிக்கப்படுகிறது, மேலும் டேப் செய்வதே மிகவும் மலிவான முறையாகும். பாதுகாப்பு தொடர்பான பயம் ஒரு தசாப்தத்திற்கு முந்தையது மற்றும் டோக்கனைசேஷன் (மேலே குறிப்பிடப்பட்ட ஒரு முறை குறியீட்டு முறை) வந்த பிறகு அது மறைந்துவிட்டது. பொதுவான விதி: கார்டு அல்லது போன் ரீடரைத் தொட்டால், அந்தக் கார்டு வழங்கக்கூடிய மிகக் குறைந்த கட்டணத்தையே நீங்கள் செலுத்துகிறீர்கள். உங்கள் பாக்கெட்டில் உள்ள போனில் டேப் பே முறையை முயன்று பார்க்க விரும்பினால், டேப் செய்து பணம் செலுத்துவது எப்படி என்ற வழிகாட்டியைப் பின்பற்ற சுமார் இரண்டு நிமிடங்கள் மட்டுமே ஆகும்.
அடிக்கடி கேட்கப்படும் கேள்விகள்
2026-இல் கனடாவில் டேப் செய்து பணம் செலுத்துவதற்கான வரம்பு என்ன?
பெரும்பாலான விசா, மாஸ்டர்கார்டு மற்றும் இன்டராக் கார்டுகள் ஒரு டேப்பிற்கு அதிகபட்சமாக $250 வரை அனுமதிக்கின்றன, ஆனால் கார்டை வழங்கிய வங்கியே துல்லியமான தொகையைத் தீர்மானிக்கிறது. போன் வாலெட்டுகள் கார்டு உரிமையாளரை உறுதிப்படுத்துவதால் கார்டு உச்சவரம்பை விட அதிகத் தொகைகளுக்கும் ஒப்புதல் பெறலாம்.
தொகை வரம்பிற்குள் இருந்தும் எனது டேப் ஏன் நிராகரிக்கப்பட்டது?
கார்டுகள் ஒட்டுமொத்தப் பாதுகாப்புப் பரிசோதனைகளை நடத்துகின்றன. தொடர்ச்சியாகப் பல முறை டேப் செய்த பிறகு, கார்டு இன்னும் உரிமையாளரிடம் தான் உள்ளது என்பதை உறுதிப்படுத்த ஒருமுறை சிப் மற்றும் பின் (PIN) உள்ளீடு செய்யக் கோரும், அதற்குப் பிறகு மீண்டும் டேப் செய்ய முடியும்.
டேப் செய்வதால் வாடிக்கையாளருக்குக் கூடுதல் கட்டணம் ஏதேனும் ஆகுமா?
இல்லை. கார்டைச் செருகுவதைப் போலவே டேப் செய்வதற்கும் அதே கட்டணம் தான், ஒவ்வொரு டேப்பிற்கும் தனிக் கட்டணம் எதுவும் இல்லை. வங்கியின் வழக்கமான கணக்குக் கட்டணங்கள் எப்போதுபோலவே பொருந்தும்.
டேப் செய்து பணம் செலுத்துவது பாதுகாப்பானதா?
ஆம். ஒவ்வொரு டேப்பும் ஒரு முறை மட்டுமே பயன்படுத்தக்கூடிய குறியீட்டை உருவாக்குகிறது, அதை இடைமறித்தாலும் பயனில்லை. மேலும் அனுமதியற்ற கட்டணங்களுக்கு வங்கி இழப்பீட்டு விதிகளும் கார்டு நெட்வொர்க் பூஜ்ஜிய-பொறுப்புக் கொள்கைகளும் பாதுகாப்பு அளிக்கின்றன.
டெர்மினல் வாங்காமல் ஒரு வணிகத்தால் டேப் பே முறையை ஏற்க முடியுமா?
ஆம். 'டேப் டு பே' வசதி மூலம் ஆதரவுள்ள ஐபோன் அல்லது ஆண்ட்ராய்டு போனை கார்டு ரீடராகப் பயன்படுத்தலாம், எனவே புதிய வணிகங்கள் கூடுதல் ஹார்டுவேர் இன்றி தொடுதல் இல்லா கட்டணங்களை ஏற்க முடியும்.