


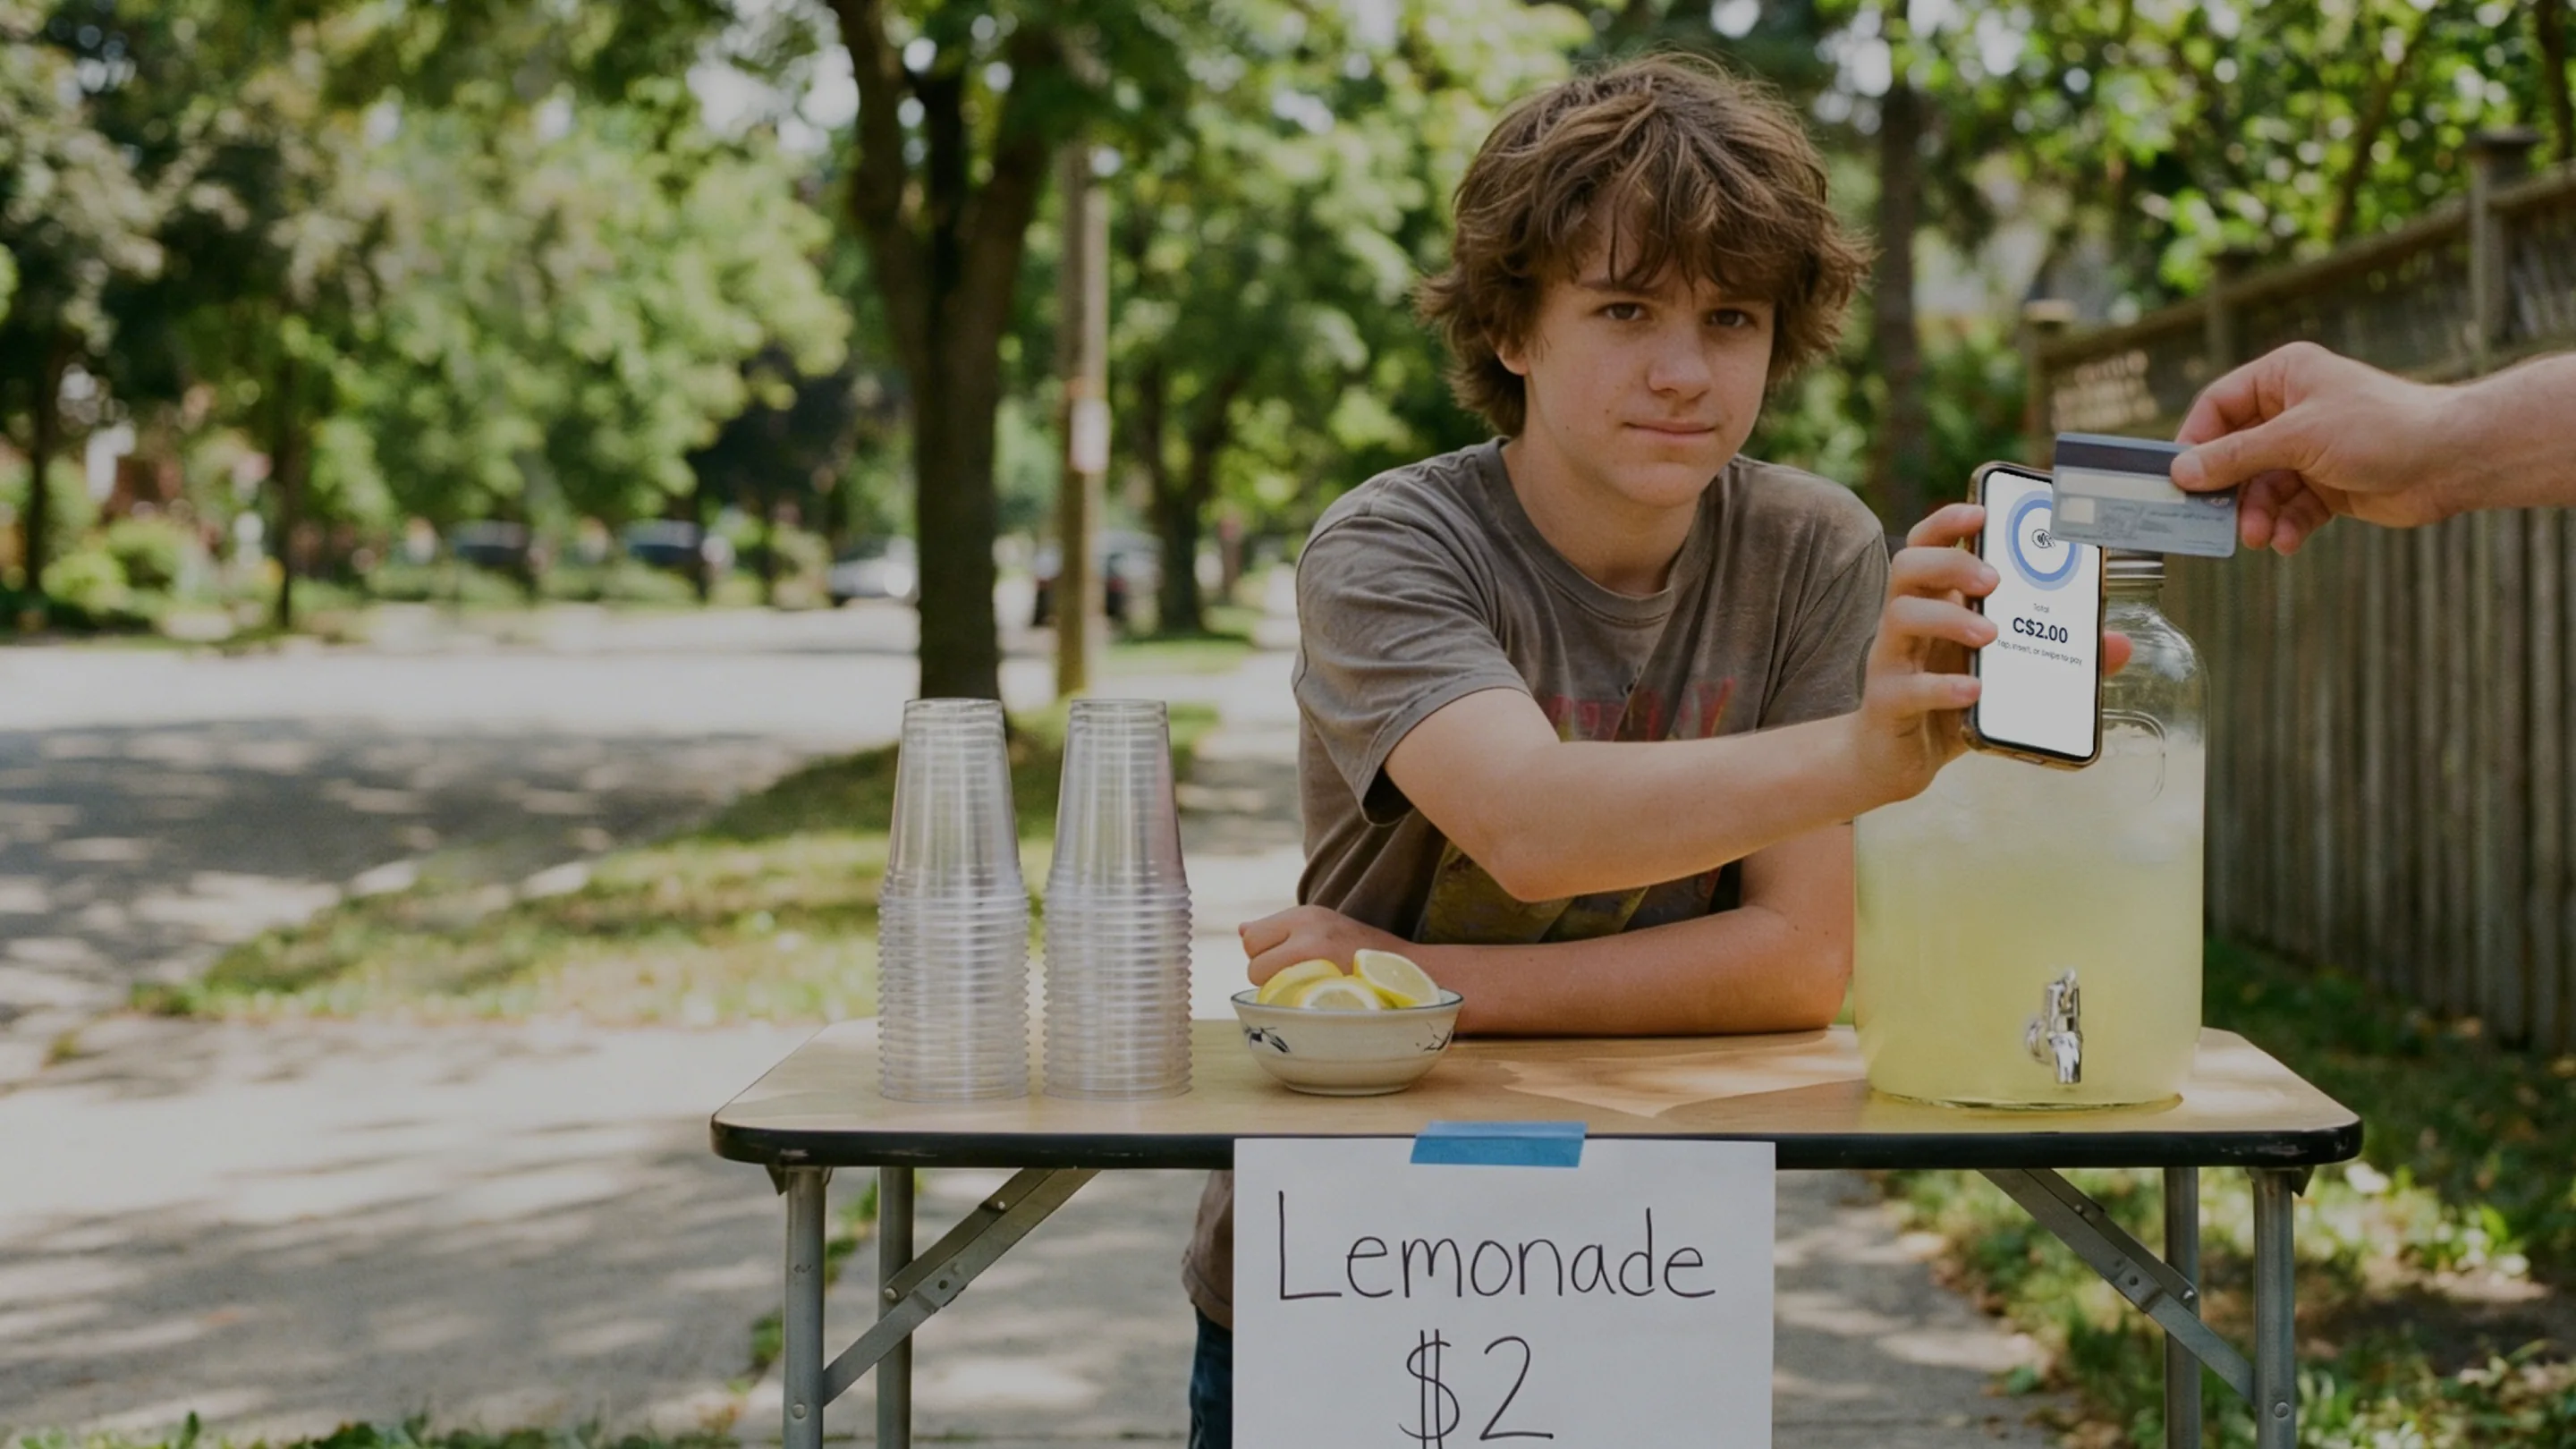
วงเงิน ค่าธรรมเนียม และความเข้าใจผิดเกี่ยวกับการแตะเพื่อชำระเงิน (Tap to Pay) ในปี 2026
จำกัดวงเงินการแตะแตกต่างกันในแคนาดา สหราชอาณาจักร และสหรัฐอเมริกา การแตะไม่ได้ทำให้ผู้ประกอบการเสียค่าใช้จ่ายเพิ่มเติม และเรื่องน่ากลัวเกี่ยวกับระบบไร้สัมผัสส่วนใหญ่เป็นเพียงความเข้าใจผิด ข้อเท็จจริงปี 2026 พร้อมแหล่งอ้างอิง


วงเงินการแตะเพื่อชำระเงิน (Tap to pay) ในปี 2026 ขึ้นอยู่กับสองปัจจัยหลัก ได้แก่ ประเทศที่คุณขายสินค้าและธนาคารผู้ออกบัตร ในแคนาดา บัตรส่วนใหญ่จำกัดการแตะต่อครั้งไว้ที่ประมาณ $250 ในสหราชอาณาจักร ธนาคารเริ่มกำหนดวงเงินของตนเองตั้งแต่เดือนมีนาคม 2026 ส่วนในสหรัฐอเมริกา ไม่เคยมีการจำกัดวงเงินแบบครอบคลุมมาก่อน ในด้านต้นทุน การแตะเพื่อชำระเงินจะถูกคิดราคาในรูปแบบรายการชำระเงินแบบต่อหน้า (Card-present payment - บัตรแสดงอยู่ ณ จุดขาย) ดังนั้นร้านค้าจึงไม่ต้องจ่ายเงินเพิ่มเพื่อรองรับการแตะชำระเงิน และเรื่องน่ากลัวส่วนใหญ่เกี่ยวกับการแตะชำระเงินนั้นเป็นเพียงเรื่องเล่าปรัมปรา
ข้อควรรู้ก่อนดูตัวเลข: กฎเกณฑ์ในพื้นที่นี้เปลี่ยนแปลงอย่างรวดเร็ว โปรดมองว่ารายละเอียดด้านล่างนี้เป็นภาพรวมข้อมูล ณ เวลาที่เผยแพร่ในเดือนสิงหาคม 2026 และควรยืนยันตัวเลขของคุณกับธนาคารหรือผู้ให้บริการประมวลผลการชำระเงินก่อนนำไปอ้างอิงใช้งานจริง
วงเงินแตะเพื่อชำระเงินในปี 2026 อยู่ที่เท่าไร?
ไม่มีวงเงินการแตะชำระเงินที่เป็นมาตรฐานเดียวทั่วโลก เครือข่ายบัตรเป็นผู้กำหนดเพดานสูงสุด ธนาคารของลูกค้าจะเป็นผู้เลือกตัวเลขจริง และเครื่องรูดบัตร (Terminal) จะบังคับใช้ตามที่บัตรกำหนด การชำระเงินแบบไร้สัมผัสเปลี่ยนจากเรื่องใหม่กลายเป็นวิธีหลักในเวลาไม่ถึงทศวรรษ แต่วงเงินยังคงขึ้นอยู่กับแต่ละท้องถิ่น:
แคนาดา: Visa และ Mastercard ปรับเพิ่มเพดานการแตะชำระเงินจาก $100 เป็น $250 ในปี 2020¹ และ Interac อนุญาตให้ธนาคารกำหนดวงเงินบัตรเดบิตแบบไร้สัมผัสได้สูงสุดถึง $250² บัตรส่วนใหญ่ในแคนาดาปัจจุบันมีวงเงินอยู่ที่หรือใกล้เคียง $250 ต่อการแตะหนึ่งครั้ง แต่แต่ละธนาคารจะเลือกกำหนดตัวเลขของตนเอง
สหราชอาณาจักร: เพดาน £100 ถูกยกเลิกแล้ว ตั้งแต่เดือนมีนาคม 2026 ธนาคารและบริษัทชำระเงินที่มีระบบป้องกันการทุจริตที่แข็งแกร่งสามารถกำหนดวงเงินการชำระเงินแบบไร้สัมผัสของตนเองได้ และหน่วยงานกำกับดูแลยังสนับสนุนให้เปิดโอกาสให้ลูกค้าเลือกวงเงินส่วนบุคคลหรือปิดฟังก์ชั่นการแตะชำระเงินไปเลยก็ได้³ เกือบ 95% ของรายการชำระเงินผ่านบัตรในหน้าร้านที่เข้าข่ายในสหราชอาณาจักรเป็นการชำระเงินแบบไร้สัมผัสอยู่แล้วในปี 2024³ ดังนั้นธนาคารส่วนใหญ่จึงยังคงรักษาวงเงินไว้ใกล้เคียงกับระดับเดิมในขณะนี้
สหรัฐอเมริกา: ไม่เคยมีการบังคับใช้วงเงินการแตะชำระเงินแบบครอบคลุม การอนุมัติรายการขึ้นอยู่กับเครือข่ายบัตรและธนาคารผู้ออกบัตร ซึ่งยอดใช้จ่ายทั่วไปประจำวันจะผ่านการอนุมัติได้โดยง่าย
กระเป๋าเงินบนโทรศัพท์และสมาร์ตวอตช์: การปลดล็อกโทรศัพท์ด้วยใบหน้า ลายนิ้วมือ หรือรหัสผ่าน ถือเป็นการยืนยันตัวตนของผู้ถือบัตร ดังนั้นการแตะจ่ายผ่านวอลเล็ตจึงมักได้รับการอนุมัติในยอดที่สูงกว่าเพดานของบัตรพลาสติก อย่างไรก็ตาม เครื่องรูดบัตรและธนาคารผู้ออกบัตรยังคงเป็นผู้มีอำนาจตัดสินใจขั้นสุดท้าย
หากการแตะชำระเงินที่มียอดต่ำกว่าวงเงินถูกปฏิเสธ โดยปกติแล้วมักไม่ได้เกิดจากจำนวนเงิน บัตรจะมีการตรวจสอบความปลอดภัยแบบสะสม: หลังจากมีการแตะชำระเงินติดต่อกันหลายครั้ง บัตรจะต้องการให้เสียบบัตรพร้อมใส่รหัส PIN หนึ่งครั้งเพื่อพิสูจน์ว่าบัตรยังคงอยู่ในมือของเจ้าของที่แท้จริง การเสียบบัตรชำระเงินเพียงหนึ่งครั้งจะช่วยรีเซ็ตตัวนับนี้

ร้านค้าต้องจ่ายเงินเพิ่มขึ้นหรือไม่ในการรับแตะเพื่อชำระเงิน?
ไม่เลย การแตะชำระเงินคือรายการชำระเงินแบบต่อหน้า (Card-present payment) และวิธีนี้เป็นวิธีรับชำระผ่านบัตรที่มีต้นทุนถูกที่สุด ผู้ให้บริการประมวลผลชำระเงินจะคิดราคาบัตรที่แตะเท่ากับบัตรที่เสียบ ตัวอย่างเช่น โครงสร้างราคาของ Final Pay จะใช้อัตราค่าธรรมเนียมการชำระเงินแบบต่อหน้าเท่ากันไม่ว่าจะใช้วิธีแตะ เสียบ หรือรูดบัตร รวมถึง Tap to Pay บนโทรศัพท์ โดยไม่มีค่าธรรมเนียมซอฟต์แวร์รายเดือนแอบแฝง
มีสามปัจจัยที่ทำให้ต้นทุนการประมวลผลชำระเงินของคุณเปลี่ยนไป และไม่มีปัจจัยไหนเลยที่เป็นเรื่องของการแตะชำระเงิน:
การชำระเงินแบบต่อหน้า (Card-present) กับแบบไม่เห็นบัตร (Card-not-present): รายการสั่งซื้อทางโทรศัพท์ที่ต้องกรอกเลขบัตรและลิงก์ชำระเงินจะมีอัตราค่าธรรมเนียมสูงกว่าการแตะจ่ายต่อหน้า เพราะมีความเสี่ยงในการทุจริตสูงกว่า หากคุณรับรายการสั่งซื้อทางโทรศัพท์ โปรดทำโดยไม่ต้องจดบันทึกหมายเลขบัตร
แบรนด์บัตร: American Express มักมีค่าธรรมเนียมต่อรายการสูงกว่า Visa หรือ Mastercard
ยอดขายต่อรายการและสัดส่วนประเภทบัตร: ค่าธรรมเนียมแบบเปอร์เซ็นต์จะแปรผันตามยอดขายเฉลี่ยของคุณ และค่าธรรมเนียมแบบคงที่ต่อรายการจะส่งผลกระทบมากที่สุดกับยอดขายจำนวนน้อยๆ
เมื่อคุณเปรียบเทียบผู้ให้บริการ ให้เปรียบเทียบจากยอดรวมทั้งหมด: อัตราค่าประมวลผล ค่าสมัครสมาชิกซอฟต์แวร์ และค่าฮาร์ดแวร์ อัตราค่าธรรมเนียมที่ต่ำกว่าเล็กน้อยมักจะแพงกว่าทันทีเมื่อรวมค่าซอฟต์แวร์รายเดือนและค่าเช่าเครื่องรูดบัตรเข้าไปด้วย

การแตะเพื่อชำระเงินปลอดภัยหรือไม่? 5 เรื่องเข้าใจผิดที่ยังคงมีอยู่
"การแตะปลอดภัยน้อยกว่าการใช้ชิป" ไม่จริง การแตะทำงานบนชิปตัวเดียวกันและสร้างรหัสแบบใช้ครั้งเดียว (รหัสตัวแทนข้อมูลบัตรแบบใช้ครั้งเดียว) สำหรับทุกรายการ รหัสที่ถูกขโมยไปจะไม่มีมูลค่าใดๆ สำหรับการซื้อครั้งที่สอง วิธีที่ไม่ปลอดภัยคือการรูดแถบแม่เหล็ก ซึ่งเป็นเหตุผลว่าทำไมวิธีนี้จึงกำลังหายไป
"มีคนสามารถแอบสแกนข้อมูลบัตรของคุณได้เพียงแค่เดินผ่านด้วยเครื่องอ่านบัตร" เกินจริงไปมาก เครื่องอ่านบัตรที่ใช้งานได้ต้องมีบัญชีร้านค้าที่ลงทะเบียนไว้ ดังนั้นเงินที่ได้จากการแตะที่ถูกขโมยจะโอนเข้าบัญชีธนาคารธุรกิจที่สามารถติดตามตัวได้ และการแตะแต่ละครั้งยังถูกจำกัดวงเงินตามที่กล่าวไว้ข้างต้น ธนาคารในสหราชอาณาจักรต้องชดเชยเงินคืนในกรณีการทุจริตผ่านบัตรที่ไม่ได้รับอนุญาต³ และเครือข่ายบัตรหลักๆ ยังมีนโยบายรับผิดชอบความเสียหายเป็นศูนย์ (Zero-liability) สำหรับการใช้งานที่ไม่ได้รับอนุญาต
"การแตะสองครั้งจะทำให้ถูกคิดเงินสองรอบ" เครื่องรับชำระเงินจะส่งคำขออนุมัติเพียงครั้งเดียวต่อการขายหนึ่งรายการ การคิดเงินซ้ำที่เกิดขึ้นจริงมักเกิดจากการคิดเงินสองครั้งที่เครื่องคิดเงิน ซึ่งสามารถทักท้วงและขอคืนเงินได้เหมือนกับข้อผิดพลาดอื่นๆ
"ร้านค้าต้องจ่ายค่าธรรมเนียมแพงกว่าสำหรับการชำระเงินแบบไร้สัมผัส" ดังที่อธิบายไปข้างต้น การแตะชำระเงินคิดราคาในรูปแบบรายการต่อหน้า (Card-present) ซึ่งมักเป็นต้นทุนการรับชำระเงินที่ต่ำที่สุดที่มีอยู่
"คุณต้องมีเครื่องรูดบัตรเพื่อรับการแตะชำระเงิน" ไม่ใช่อีกต่อไปตั้งแต่มี Tap to Pay บนโทรศัพท์ อุปกรณ์ iPhone หรือ Android ที่รองรับสามารถรับชำระเงินได้ด้วยตัวเอง และหากระบบชำระเงินของคุณสร้างด้วย AI ฟีเจอร์ Tap to Pay จะถูกเพิ่มเข้าไปในขั้นตอนชำระเงินได้ทันทีโดยไม่ต้องต่อสายหรือติดตั้งระบบให้ยุ่งยาก ส่วนเครื่องรูดบัตรเฉพาะทางที่ได้รับการรับรองก็ยังคงเหมาะสำหรับเคาน์เตอร์ที่มีลูกค้าหนาแน่น

แล้วสิ่งสำคัญจริงๆ เกี่ยวกับการแตะเพื่อชำระเงินในปี 2026 คืออะไร?
วงเงินถูกกำหนดโดยธนาคารของลูกค้า ไม่ใช่โดยคุณ ค่าธรรมเนียมถูกกำหนดโดยวิธีรับบัตร และการแตะเป็นวิธีที่ถูกที่สุด ความตื่นตระหนกเรื่องความปลอดภัยย้อนกลับไปเมื่อทศวรรษก่อนและหมดไปเมื่อมีระบบ Tokenization (ระบบรหัสแบบใช้ครั้งเดียวข้างต้น) กฎเหล็กจำง่าย: หากบัตรหรือโทรศัพท์สัมผัสกับเครื่องอ่าน คุณกำลังจ่ายอัตราค่าธรรมเนียมที่ต่ำที่สุดเท่าที่บัตรนั้นจะให้ได้ หากคุณต้องการลองรับการแตะชำระเงินบนโทรศัพท์ในกระเป๋าของคุณ ขั้นตอนในคู่มือการใช้งาน Tap to Pay ใช้เวลาทำตามเพียงสองนาทีเท่านั้น
คำถามที่พบบ่อย
วงเงินการแตะเพื่อชำระเงินในแคนาดาในปี 2026 อยู่ที่เท่าไร?
บัตร Visa, Mastercard และ Interac ส่วนใหญ่จำกัดการแตะชำระเงินต่อครั้งไว้ที่หรือใกล้เคียง $250 แต่ธนาคารผู้ออกบัตรจะเป็นผู้กำหนดตัวเลขที่แน่นอนและบางแห่งอาจต่ำกว่านั้น กระเป๋าเงินบนโทรศัพท์สามารถอนุมัติยอดที่สูงกว่าเพดานบัตรได้ เนื่องจากตัวอุปกรณ์ทำหน้าที่ยืนยันตัวตนของผู้ถือบัตร
ทำไมการแตะชำระเงินของฉันจึงถูกปฏิเสธทั้งที่จำนวนเงินไม่เกินวงเงิน?
บัตรมีการตรวจสอบความปลอดภัยแบบสะสม หลังจากแตะชำระเงินติดต่อกันหลายครั้ง บัตรจะขอให้เสียบบัตรพร้อมใส่รหัส PIN หนึ่งครั้งเพื่อยืนยันว่าบัตรยังคงอยู่ในมือของผู้ถือบัตร จากนั้นจะสามารถใช้วิธีแตะได้ตามปกติ
การแตะชำระเงินมีค่าใช้จ่ายเพิ่มเติมสำหรับลูกค้าหรือไม่?
ไม่มี การแตะบัตรชำระเงินมีค่าใช้จ่ายสำหรับผู้ถือบัตรเท่ากับการเสียบบัตร และไม่มีค่าธรรมเนียมต่อการแตะแต่ละครั้ง อย่างไรก็ตาม ค่าธรรมเนียมบัญชีปกติจากธนาคารยังคงปรับใช้ตามปกติทั้งสองวิธี
การแตะเพื่อชำระเงินมีความปลอดภัยหรือไม่?
ปลอดภัย แต่ละการแตะจะสร้างรหัสแบบใช้ครั้งเดียวที่ไม่สามารถนำไปใช้ต่อได้หากถูกดักจับข้อมูล และรายการชำระเงินที่ไม่ได้รับอนุญาตจะได้รับความคุ้มครองตามกฎการชดเชยของธนาคารและนโยบายรับผิดชอบความเสียหายเป็นศูนย์ของเครือข่ายบัตร
ธุรกิจสามารถรับการแตะเพื่อชำระเงินโดยไม่ซื้อเครื่องรูดบัตรได้หรือไม่?
ได้ ฟีเจอร์ Tap to Pay ช่วยให้ iPhone หรือโทรศัพท์ Android รุ่นที่รองรับทำหน้าที่เป็นเครื่องอ่านบัตรได้ ทำให้ธุรกิจใหม่สามารถรับการชำระเงินแบบไร้สัมผัสได้โดยไม่ต้องซื้อฮาร์ดแวร์เพิ่มเติม