


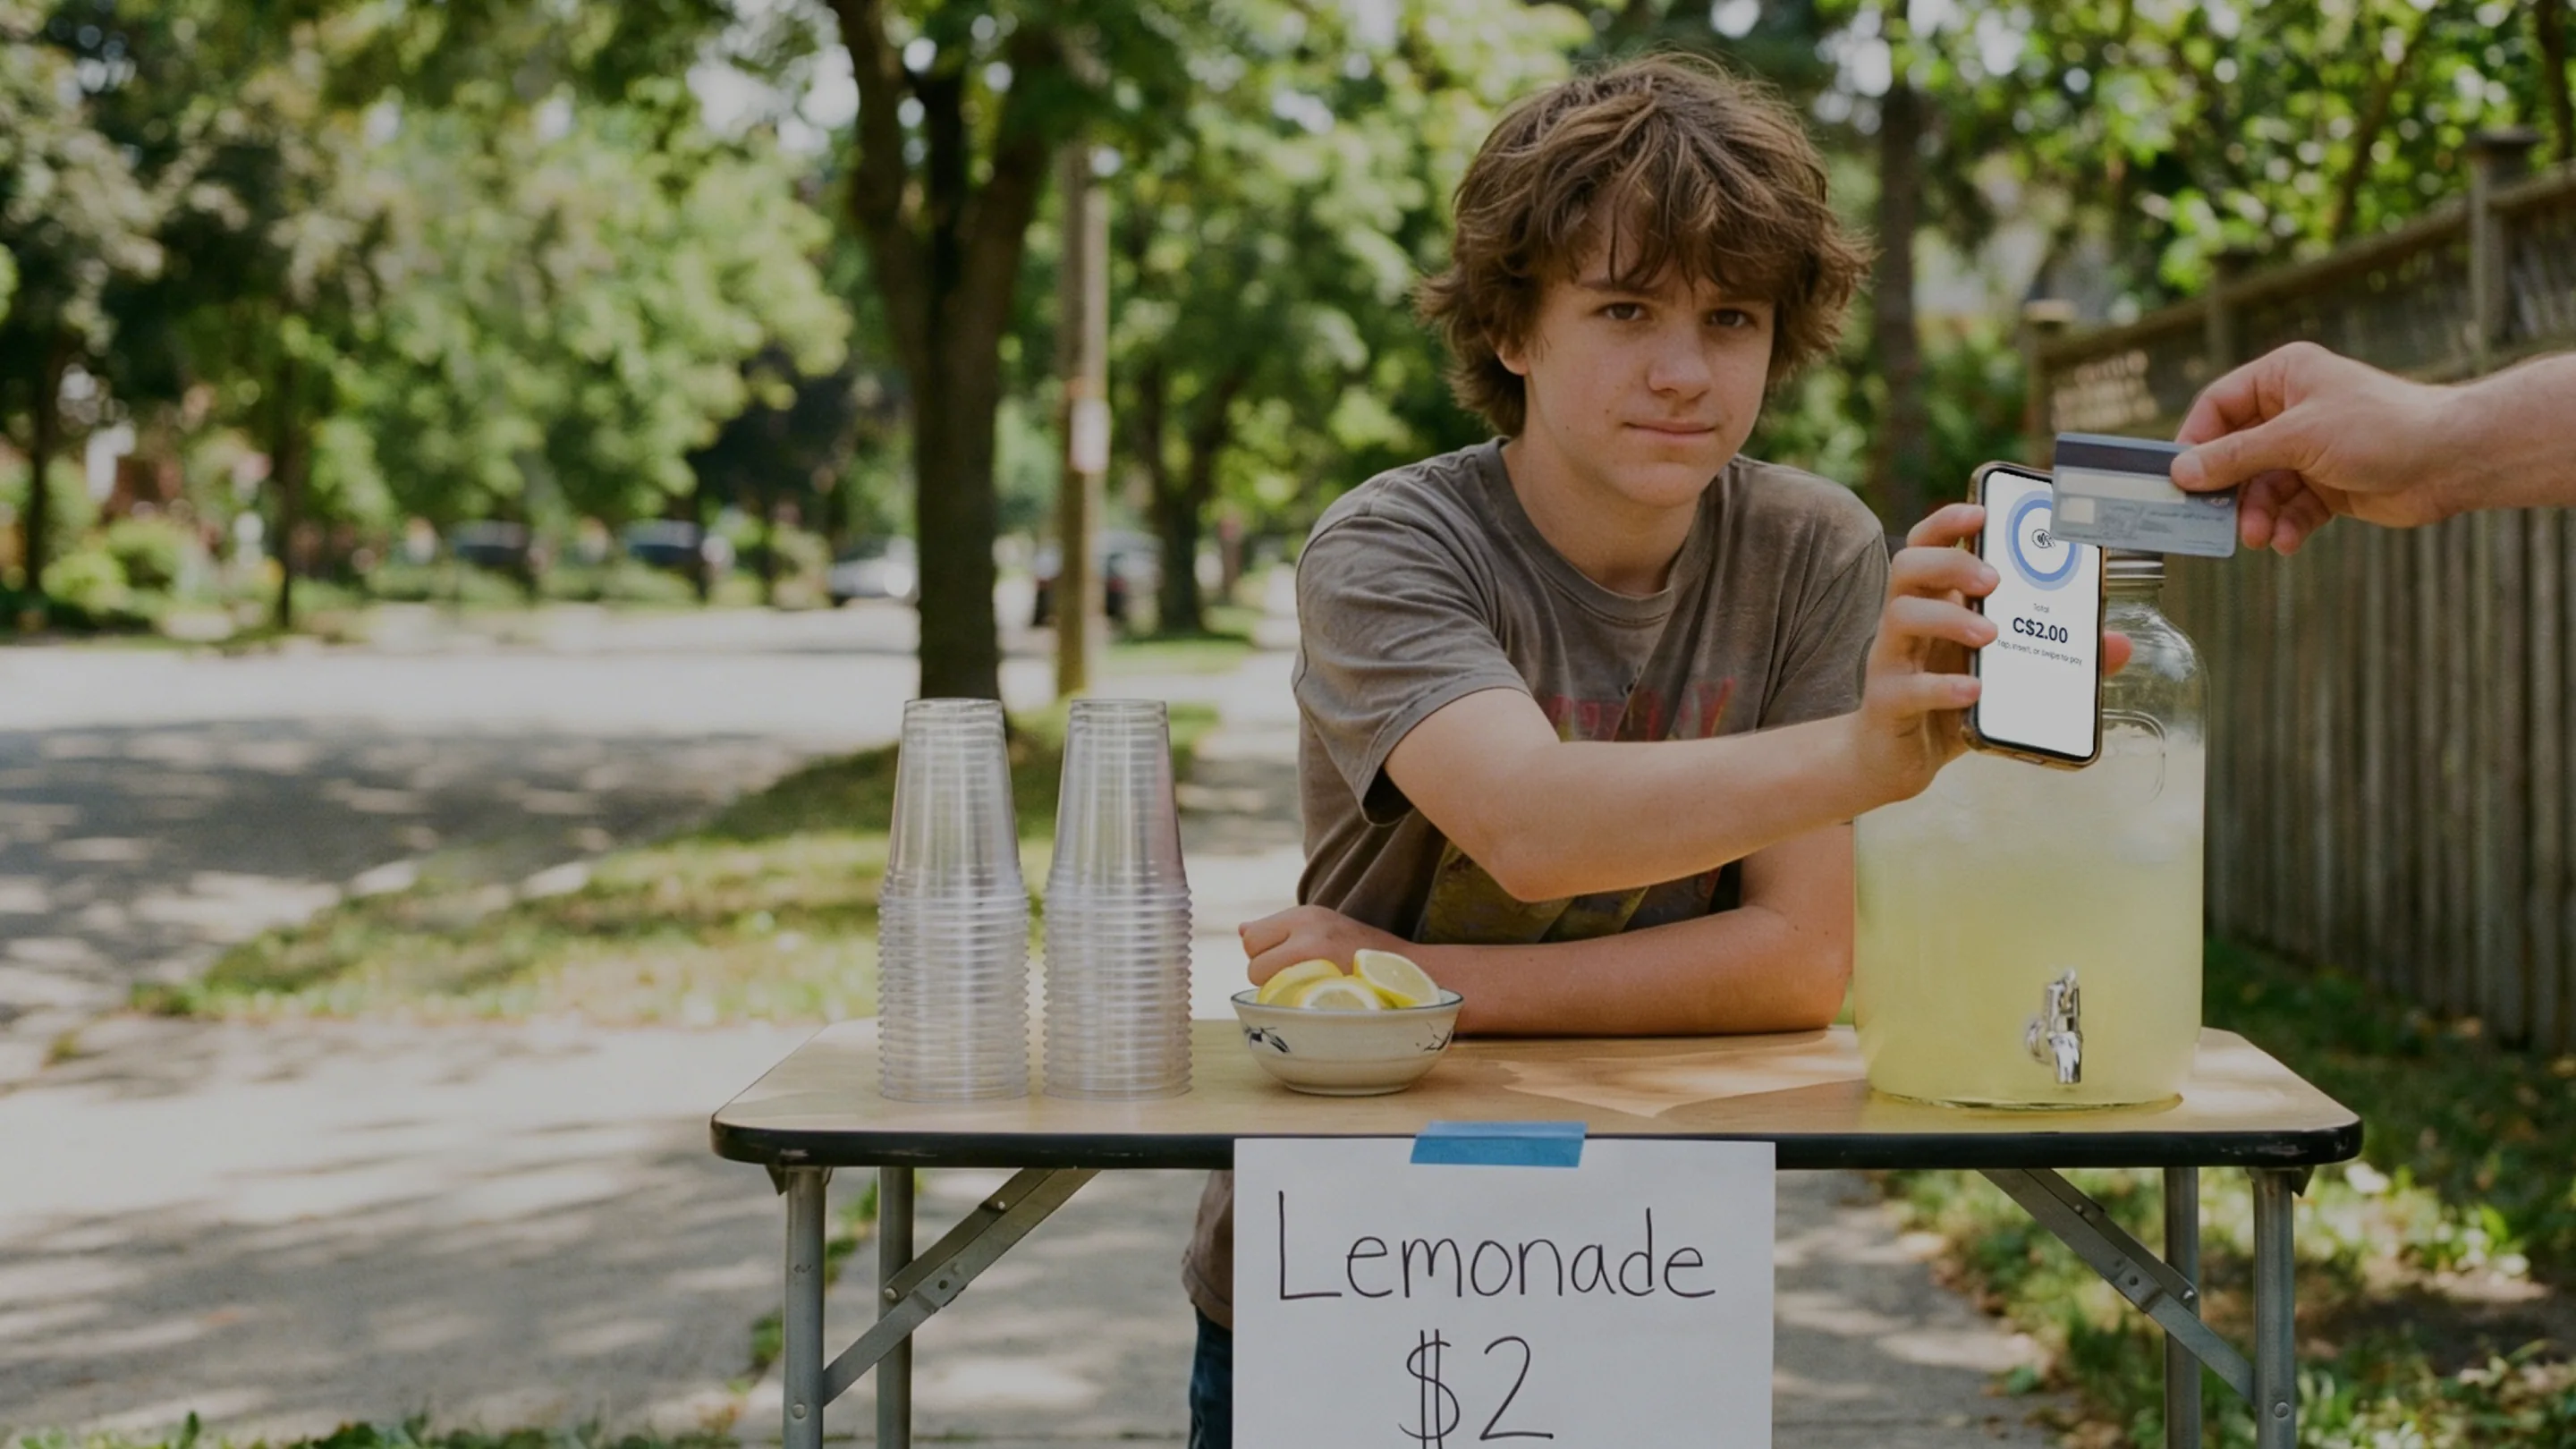
Limity, opłaty i mity dotyczące płatności zbliżeniowych w 2026 roku
Limity zbliżeniowe różnią się w Kanadzie, Wielkiej Brytanii i USA, płatność zbliżeniowa nie kosztuje sprzedawców nic dodatkowego, a większość przerażających historii o zbliżeniach to mity. Fakty na 2026 rok wraz ze źródłami.


Limity płatności zbliżeniowych (tap to pay) w 2026 roku zależą od dwóch rzeczy: kraju, w którym sprzedajesz, oraz banku, który wydał kartę. W Kanadzie większość kart ogranicza pojedyncze zbliżenie do około 250 $. W Wielkiej Brytanii banki same ustalają własne limity od marca 2026 r. W USA nigdy nie obowiązywał żaden odgórny limit. Jeśli chodzi o koszty, płatność zbliżeniowa jest traktowana jako transakcja z fizyczną obecnością karty (card-present), więc sprzedawcy nie płacą nic dodatkowo za jej przyjęcie. A większość przerażających historii o płatnościach zbliżeniowych to mity.
Jedna uwaga przed przejściem do liczb: przepisy w tej branży zmieniają się szybko, więc traktuj poniższe szczegóły jako opis stanu na moment publikacji w sierpniu 2026 roku. Przed wyciągnięciem wniosków potwierdź własne limity w swoim banku lub u operatora płatności.
Jakie są limity płatności zbliżeniowych w 2026 roku?
Nie istnieje jeden globalny limit płatności zbliżeniowych. Sieci kartowe wyznaczają górne granice, bank klienta wybiera konkretną kwotę, a terminal egzekwuje to, czego wymaga karta. Płatności zbliżeniowe przeszły drogę od nowinki do standardu w mniej niż dekadę, ale limity pozostały lokalne:
Kanada: Visa i Mastercard podniosły limity zbliżeniowe ze 100 $ do 250 $ w 2020 roku¹, a Interac pozwala bankom ustalać limity zbliżeniowe dla kart debetowych do 250 $². Większość kanadyjskich kart ma obecnie limit na poziomie lub blisko 250 $ na transakcję, ale każdy bank sam wybiera własną kwotę.
Wielka Brytania: limit 100 £ przeszedł do historii. Od marca 2026 roku banki i firmy płatnicze z silnymi mechanizmami ochrony przed oszustwami mogą ustalać własne limity zbliżeniowe, a regulator zachęca je do umożliwienia klientom wyboru osobistego limitu lub całkowitego wyłączenia płatności zbliżeniowych³. Prawie 95% kwalifikujących się transakcji kartowych w sklepach stacjonarnych w Wielkiej Brytanii w 2024 roku odbywało się już zbliżeniowo³, dlatego większość banków na razie utrzymuje limity zbliżone do dotychczasowych.
Stany Zjednoczone: nigdy nie obowiązywał tam odgórny limit płatności zbliżeniowych. Decyzje o zatwierdzeniu leżą po stronie sieci kartowej oraz banku-wydawcy, a codzienne kwoty po prostu przechodzą.
Portfele w telefonach i zegarkach: odblokowanie telefonu za pomocą twarzy, odcisku palca lub kodu PIN liczy się jako weryfikacja posiadacza karty, dlatego płatności z portfela mobilnego są często zatwierdzane powyżej limitu dla plastikowej karty. Ostateczne słowo nadal należy jednak do terminala i banku-wydawcy.
Jeśli płatność zbliżeniowa poniżej limitu zostanie odrzucona, zazwyczaj powodem nie jest kwota. Karty przeprowadzają skumulowane kontrole bezpieczeństwa: po serii kolejnych transakcji zbliżeniowych karta wymaga jednego włożenia do czytnika i podania kodu PIN, aby potwierdzić, że nadal znajduje się we właściwych rękach. Jedna transakcja z włożeniem karty resetuje ten licznik.

Czy sprzedawcy płacą więcej za akceptowanie płatności zbliżeniowych?
Nie. Płatność zbliżeniowa to transakcja z fizyczną obecnością karty (card-present), a to najtańszy sposób przyjmowania płatności kartą. Operatorzy wyceniają płatność zbliżeniową tak samo jak płatność kartą włożoną do terminala; na przykład cennik Final Pay stosuje tę samą stawkę card-present niezależnie od tego, czy karta jest przykładana, wkładana, czy przeciągana — w tym dla Tap to Pay na telefonie — bez żadnych miesięcznych opłat za oprogramowanie.
Trzy rzeczy wpływają na koszt przetwarzania transakcji, a żadną z nich nie jest płatność zbliżeniowa:
Transakcje z obecnością karty (card-present) vs transakcje bez obecności karty (card-not-present): zamówienia telefoniczne wprowadzane ręcznie oraz linki do płatności wiążą się z wyższą stawką niż osobista płatność zbliżeniowa, ponieważ ryzyko oszustwa jest wyższe. Jeśli przyjmujesz zamówienia przez telefon, rób to bez zapisywania numerów kart.
Marka karty: American Express zazwyczaj kosztuje więcej od pojedynczej transakcji niż Visa czy Mastercard.
Średnia wartość koszyka i struktura kart: opłaty procentowe rosną wraz ze średnią wartością sprzedaży, a stałe opłaty od transakcji są najbardziej odczuwalne przy małych kwotach.
Porównując dostawców, porównuj cały rachunek: stawkę za przetwarzanie plus subskrypcję oprogramowania plus sprzęt. Nieznacznie niższa stawka często przestaje być opłacalna, gdy dojdzie do niej miesięczna opłata za oprogramowanie i wynajem terminala.

Czy płatność zbliżeniowa jest bezpieczna? Pięć mitów, które wciąż krążą
„Zbliżenie jest mniej bezpieczne niż użycie chipa”. Fałsz. Płatność zbliżeniowa bazuje na tym samym chipie i generuje jednorazowy kod (jednorazowy zamiennik danych karty) dla każdej transakcji. Skradziony kod jest bezużyteczny przy kolejnym zakupie. Niebezpieczną metodą jest przeciągnięcie paska magnetycznego, dlatego powoli odchodzi ona do lamusa.
„Ktoś może sklonować Twoją kartę, przechodząc obok Ciebie z czytnikiem”. Przesada. Działający czytnik wymaga zarejestrowanego konta sprzedawcy, więc każda skradziona płatność zbliżeniowa trafia na identyfikowalne konto firmowe, a każda transakcja zbliżeniowa jest ograniczona powyższymi limitami. Banki w Wielkiej Brytanii muszą zwracać środki w przypadku nieautoryzowanych oszustw kartowych³, a główne sieci kartowe stosują zasady zerowej odpowiedzialności klienta za nieautoryzowane użycie.
„Dwukrotne przyłożenie karty spowoduje podwójne pobranie opłaty”. Terminal żąda jednej autoryzacji na sprzedaż. Prawdziwe podwójne obciążenie występuje wtedy, gdy sprzedaż zostanie dwukrotnie nabita na kasie, i podlega reklamacji tak jak każdy inny błąd.
„Sprzedawcy płacą więcej za transakcje zbliżeniowe”. Omówione powyżej. Płatność zbliżeniowa jest wyceniana jako card-present, co zazwyczaj stanowi najniższy możliwy koszt akceptacji.
„Do przyjmowania płatności zbliżeniowych potrzebujesz terminala”. Nie od czasu, gdy funkcja Tap to Pay pojawiła się na telefonach. Obsługiwany iPhone lub urządzenie z systemem Android może samodzielnie przyjąć płatność, a jeśli Twój proces realizacji transakcji został zbudowany przez SI, Tap to Pay dołącza do procesu bez skomplikowanej konfiguracji. Dedykowane, certyfikowane terminale nadal jednak świetnie sprawdzają się na ruchliwych ladach.

Co zatem naprawdę ma znaczenie w płatnościach zbliżeniowych w 2026 roku?
Limit ustala bank Twojego klienta, a nie Ty. Opłata zależy od sposobu przyjęcia karty, a płatność zbliżeniowa jest najtańszym z nich. Panika dotycząca bezpieczeństwa pochodzi sprzed dekady i nie przetrwała wprowadzenia tokenizacji (opisanego wyżej systemu kodów jednorazowych). Złota zasada: jeśli karta lub telefon dotyka czytnika, płacisz najniższą stawkę, jaką dana karta może zaoferować. Jeśli chcesz spróbować przyjmować płatności zbliżeniowe na telefonie, który masz już w kieszeni, zapoznanie się z instrukcją Tap to Pay zajmie Ci około dwóch minut.
Najczęściej zadawane pytania
Jaki jest limit płatności zbliżeniowych w Kanadzie w 2026 roku?
Większość kart Visa, Mastercard i Interac ogranicza pojedynczą płatność zbliżeniową do kwoty na poziomie lub blisko 250 $, ale dokładną kwotę ustala bank-wydawca i w niektórych przypadkach może być ona niższa. Płatności z portfeli mobilnych w telefonach mogą być zatwierdzane powyżej limitu karty, ponieważ urządzenie weryfikuje tożsamość posiadacza.
Dlaczego moja płatność zbliżeniowa została odrzucona, mimo że kwota była poniżej limitu?
Karty przeprowadzają skumulowane kontrole bezpieczeństwa. Po kilku kolejnych transakcjach zbliżeniowych karta wymaga jednego włożenia z użyciem chipa i kodu PIN, aby potwierdzić, że nadal znajduje się w rękach posiadacza, po czym płatności zbliżeniowe znów działają.
Czy płatność zbliżeniowa kosztuje klienta coś dodatkowo?
Nie. Płatność zbliżeniowa kosztuje posiadacza karty tyle samo co jej włożenie do terminala i nie ma opłaty za pojedyncze zbliżenie. Standardowe opłaty bankowe za prowadzenie konta obowiązują w obu przypadkach.
Czy płatność zbliżeniowa jest bezpieczna?
Tak. Każda płatność zbliżeniowa generuje jednorazowy kod, który jest bezużyteczny w przypadku przechwycenia, a nieautoryzowane transakcje są objęte zasadami zwrotu środków przez banki oraz polityką zerowej odpowiedzialności sieci kartowych.
Czy firma może przyjmować płatności zbliżeniowe bez kupowania terminala?
Tak. Funkcja Tap to Pay pozwala wykorzystać obsługiwany telefon iPhone lub z systemem Android jako czytnik kart, dzięki czemu nowa firma może przyjmować płatności zbliżeniowe bez dodatkowego sprzętu.